تیل کی مارکیٹ: خطرے کی پریمیم برقرار رکھنے کے ساتھ ہفتہ وار اضافہ
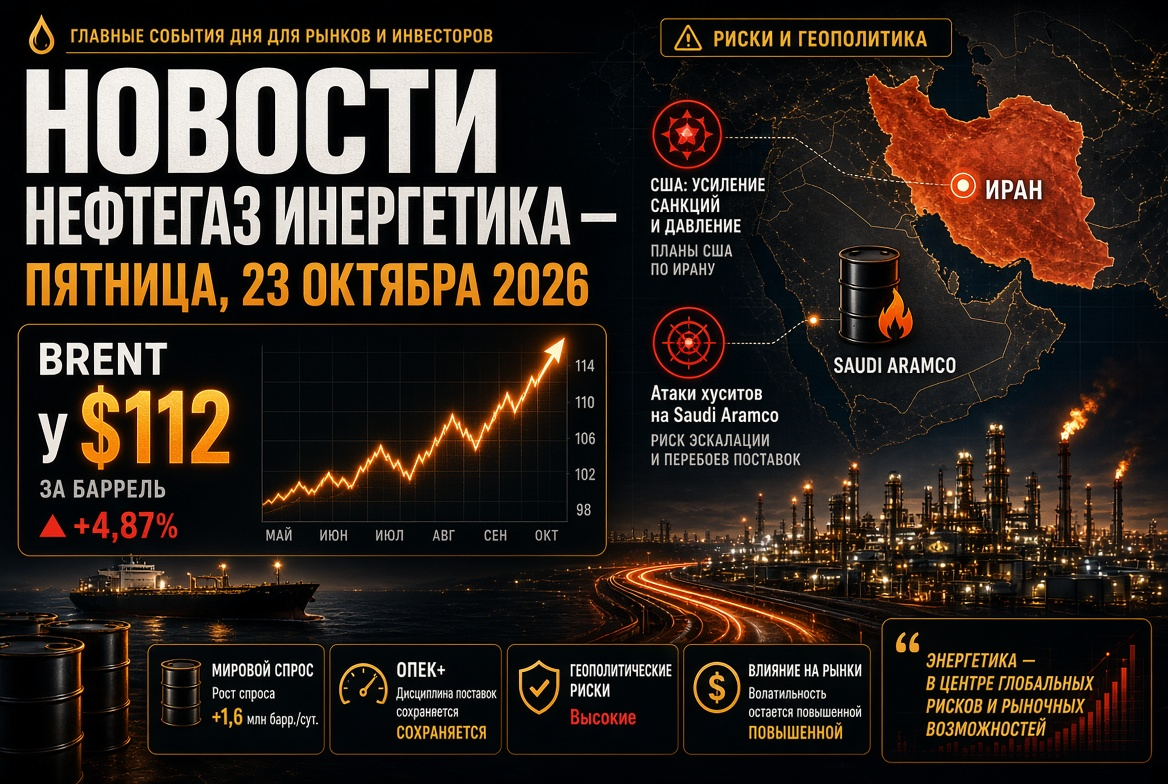
جمعہ کے روز تیل کی قیمتوں میں معتدل کمی دیکھنے میں آئی، لیکن مارکیٹ کے لیے یہ ہفتہ مثبت اختتام پذیر ہو رہا ہے۔ دسمبر کی برینٹ فیوچر کی قیمت تقریباً $105–105.5 فی بیرل تھی، جبکہ WTI کی قیمت تقریباً $97 ہے۔
- ہفتہ وار حرکیات: برینٹ میں کم از کم 1% کا اضافہ ہوا، جبکہ WTI میں تقریباً 6% اضافہ ہوا۔
- امریکہ کے ذخائر: 9 اکتوبر کے ہفتے کے دوران تجارتی تیل کے ذخائر میں 8.5 ملین بیرل کی کمی ہوئی، جب کہ معمولی اضافے کی توقع تھی۔ یہ جنگ کے آغاز کے بعد کی سب سے بڑی کمی ہے۔
- طوفان کا اثر: میکسیکو کی خلیج میں کچھ پیداوار عارضی طور پر روک دی گئی، جس نے امریکی تیل کی قیمتوں کو سہارا دیا۔
- برینٹ – WTI کا فرق تقریباً $8 فی بیرل تک سکڑ گیا، جب کہ ابتدائی ہفتے میں یہ $9 سے زیادہ تھا۔
برینٹ اپنی پچھلے سال کی قیمت کے مقابلے تقریباً 70% زیادہ ہے۔ تجزیہ کاروں کا کہنا ہے کہ مارکیٹ میں اہم جغرافیائی پریمیم برقرار ہے، اور اس کو ختم کرنے کے لیے امریکہ اور ایران کے درمیان کوئی معاہدہ ضروری ہے۔
ہرمز کا تنگ آب: تیل کی روانیاں بحال ہو رہی ہیں، لیکن غیر مستحکم
ہرمز کے تنگ آبی راستے کی صورتحال تیل، LNG اور تیل کی مصنوعات کی قیمتوں کا ایک اہم عنصر بنی ہوئی ہے۔
- خام مال کی روانیاں. 13 اکتوبر کے ہفتے تک، خلیج کے ذریعے اوسطاً تقریباً 11.6 ملین بیرل روزانہ منتقل ہو رہے تھے، جو کہ جنگ سے پہلے کی سطح 17.15 ملین بیرل کا تقریباً 68% ہے۔
- جہاز رانی. اس ہفتے کے دوران گزرنے کی تعداد 131 تک کم ہو گئی۔ کئی کنٹینر لائنوں نے تنگ آبی راستے کے راستے کو تبدیل کیا ہے۔
- واقعہ. GFS Pride کنٹینر شپ کے ڈوبنے کے بعد، عمان کی خلیج میں بحری جہاز میں آگ لگنے کی نئی اطلاعات موصول ہوئی ہیں۔
- متضاد اشارے. تہران نے تنگ آبی راستے کی بندش کا اعلان کیا ہے، جبکہ امریکی فوجی کمان کی جانب سے یومیہ 19 ملین بیرل تیل کے گزرنے کی اطلاعات ہیں۔
اعلی قیمتیں بھی فوجی خطرات کی صورت میں تجارتی طور پر معقول پروازوں کو برقرار رکھتی ہیں: ایشیائی خریداروں کا مطالبہ جہاز مالکان کو نقل و حمل جاری رکھنے کی ترغیب دیتا ہے۔
IEA اور G7: سال میں دوسری بڑی ذخائر کی ریلیز
IEA نے مارچ کے معاہدے کے تحت باقی ماندہ 100 ملین بیرل کو مارکیٹ میں جاری کرنے کا فیصلہ کیا، جس میں 20 ملین بیرل سے زیادہ ڈیزل شامل ہے۔ یہ G7 ممالک کے 2 اکتوبر کے معاہدے کا تسلسل ہے، جس میں چوتھائی مساوات میں ڈیزل کی ترجیحی ترسیل کا ذکر ہے۔
- ڈیزل کی ریفائننگ کے مارجن کا یورپ میں اعلان کے بعد تقریباً 2% کمی آئی۔
- کئی تجزیہ کاروں کا خیال ہے کہ ذخائر صرف جزوی طور پر درمیانے ڈسٹیلٹس کے مارکیٹ کی کشیدگی کو کم کر رہے ہیں۔
- امریکہ بحری جہازوں کے "سایہ بیڑے" کے خلاف پابندیوں میں نرمی پر غور کر رہا ہے تاکہ ریکارڈ کرایوں کو کم کیا جا سکے۔
ایندھن کا تیل- نیا محدود شعبہ
ڈیزل کے علاوہ، بحری ایندھن کی کمی بھی بڑھ رہی ہے۔ وٹول کے اندازے کے مطابق، مشرق وسطی کا تنازعہ خلیج فارس سے ایندھن کی ترسیل میں تقریباً 800,000 بیرل فی ماہ کی کمی کا سبب بنا ہے، جبکہ روسی ریفائنریوں پر ضرب نے مزید 1 ملین ٹن فی ماہ کی کمی کی ہے۔ یہ بونکر کمپنیوں اور جہاز رانی کے لیے ایندھن کی اعلی قیمتوں کا مطلب ہے۔
اوپیک+: کوٹہ برائے انتظار، پیداوار ہدف سے کم
اوپیک+ کے سات اہم رکن ممالک - سعودی عرب، روس، عراق، کویت، قازقستان، الجزائر اور عمان - نے نومبر کے لیے کوٹے میں تبدیلی نہیں کی۔
- ہدف کی سطح: سعودی عرب کے لیے تقریباً 10.5 ملین بیرل روزانہ، روس کے لیے 9.9 ملین، عراق کے لیے 4.4 ملین۔
- یکم اگست کو اتحاد کی اصل پیداوار تقریباً 25 ملین بیرل روزانہ رہی، جو جنگ سے پہلے کی سطح سے تقریباً 5 ملین کم ہے۔
- رخنہ بحالیوں کا اندازہ بنیادی پیداوار کی سطح کو 2027 کے لیے طے کرے گا۔
اتحاد کے اگلے اجلاس کی تاریخ 1 نومبر رکھی گئی ہے۔ اوپیک+ کا جسمانی تیل کی مارکیٹ پر اثر فی الحال محدود ہے: خلیج فارس میں لاجسٹک کو فیصلہ کن کردار ادا کرنا ہے۔
گیس اور LNG: یورپ ذخیرہ کے کم ہونے کے ساتھ سردیوں میں داخل ہو رہا ہے
یورپی گیس کی مارکیٹ عالمی توانائی کے سب سے زیادہ کشیدہ شعبوں میں سے ایک ہے۔
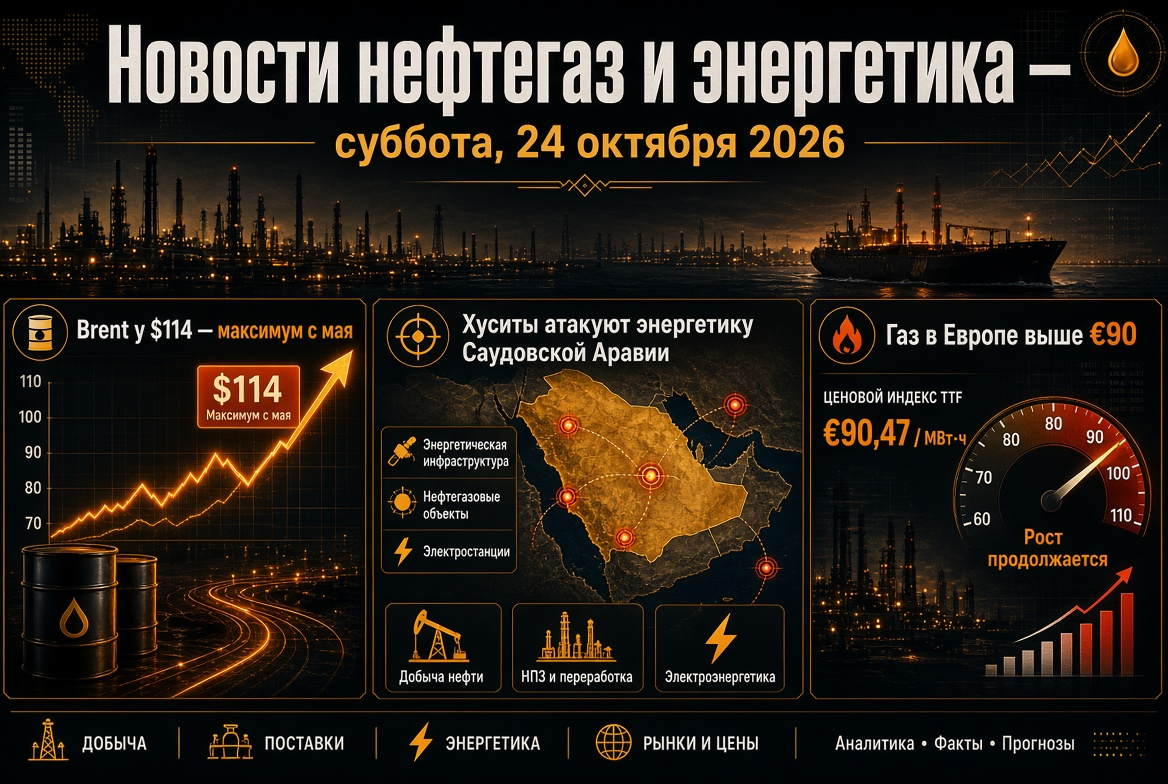
- قیمتیں: TTF کی فیوچرز قیمت تقریباً €86 فی MWh پر ہے، جو کہ ایک سال پہلے کی سطح کا تقریباً 2.6 گنا زیادہ ہے۔
- ذخائر: یورپی قدرتی گیس کے ذخائر تقریباً 74% بھرے ہوئے ہیں جبکہ پانچ سال کی ضرورت تقریباً 89% ہے۔ برسلز نے ہدف کو 90% سے 80% تک کم کر دیا ہے۔
- ایشیا: JKM کا اشارہ تقریباً $26 فی MMBtu پر مستحکم ہے، یورپ اور ایشیا ہر LNG کی کھیپ کے لئے مقابلہ کر رہے ہیں۔
روسی توانائی کے ہفتے میں گیس کے "سونے کے دور" کے آغاز کے بارے میں ایک خیال پیش کیا گیا: اب اسے صرف عبوری ایندھن کے طور پر نہیں دیکھا جا رہا ہے۔ ہمیں SOCAR کے بیان کا بھی ذکر کرنا ہوگا کہ وہ "گیزپروم" سے گیس خریدنے کا ارادہ رکھتے ہیں - یہ علاقائی گیس کی فراہمی کی تبدیلی کا اشارہ ہے۔
کوئلہ: مہنگا LNG ایشیا میں طلب کو واپس لا رہا ہے
توانائی کا کوئلہ نیو کاسل تقریباً $150 فی ٹن پر تجارت کر رہا ہے۔ اکتوبر کی بلند ترین قیمت - $152.20 - اکتوبر 2024 کے بعد کا سب سے اونچا سطح ہے، اور سالانہ اضافہ 40% سے زیادہ ہے۔
- معیاری توانائی کا کوئلہ تقریباً $20 فی MMBtu LNG سے سستا ہے جو اہم ایشیائی مارکیٹوں پر ہے۔
- چین، جاپان اور جنوبی کوریا کا مجموعی کوئلے کا درآمد چوتھی سہ ماہی میں تقریباً 20 ملین ٹن بڑھ سکتا ہے۔
- روس میں، صنعتی اندازے کے مطابق، 2027 میں کوئلہ کی صنعت کے نقصانات تقریباً 200 بلین روبل کم ہو سکتے ہیں۔
بجلی کی توانائی اور وی آئی ای: اعتبار پر شرط
توانائی کے بحران نے بحالی توانائی اور بیک اپ جنریشن میں سرمایہ کاری کو تیز کر دیا ہے۔
- یورپ میں توانائی کی کمپنیاں شمسی اسٹیشنوں کے ساتھ بیٹریوں کو ملا رہی ہیں، تاکہ پیک گھنٹوں میں گیس پر انحصار کو کم کر سکیں۔
- روس میں "گیزپروم انرجی ہولڈنگ" موسکو میں 480 MW تک کی نئی اسٹیشنیں منصوبہ بند کر رہا ہے، جبکہ تقسیم کی جنریشن کو ایک جبری اقدام کے طور پر غور کیا جا رہا ہے۔
- 29 اکتوبر کو IEA "Renewables 2026" کی رپورٹ پیش کرے گا جس میں وی آئی ای کی تنصیبات کے نئے پیش گوئیوں کا ذکر ہوگا۔
روس: تیل کی مصنوعات، ریفائنریز اور پیداوار کی مارکیٹ
روس کی داخلی ایندھن کی مارکیٹ پابندیوں اور امریکہ کے ساتھ ڈیزل کی ڈیل کے درمیان قلیل مدتی استحکام دکھا رہی ہے۔
- پرچون: پٹرول کی اوسط قیمت - 78.68 روبل فی لیٹر، ڈیزل کی 86.67 روبل۔ سال کے آغاز سے، پٹرول کی قیمت میں 21.4% اور ڈیزل کی قیمت میں 13.5% اضافہ ہوا ہے۔
- برآمدات: پٹرول کی برآمد پر پابندی 31 جنوری 2027 تک جاری رہے گی، جبکہ ڈیزل کی برآمد پر پابندیاں جلد ہی ختم کر دی گئی ہیں۔
- ڈیزل کی ڈیل: اکتوبر میں 300,000 ٹن، نومبر میں 500,000 ٹن، اور دسمبر میں 1 ملین ٹن کی ترسیل کی جا رہے ہیں۔
- پیداوار: لائووژنے کے میدان کو تجرباتی طور پر چلایا گیا ہے۔ وزارت توانائی اور وزارت خزانہ مشکل سے حاصل کیے جا سکنے والے ذخائر کے لئے ٹیکس کے فوائد کو ڈھال رہی ہیں۔
تیل کی ریفائننگ کے شعبے کے لئے اہم خطرہ "توانائی کے جنگ بندی" کے بعد ریفائنریز کی حالت ہے: کارخانوں کی بار گزاری براہ راست تیل کی مصنوعات کی برآمدات پر انحصار کرتی ہے۔
اگلے ہفتے توانائی کے شعبے کے سرمایہ کاروں کے لئے کیا اہم ہے
- ہرمز کا تنگ آب: تیل کی روانیوں میں اضافہ خطرے کی پریمیم کو کم کر سکتا ہے، جبکہ نئے حملے برینٹ کو دوبارہ $110 پر لے آ سکتے ہیں۔
- IEA کے ذخائر: مارکیٹ میں ڈیزل کی ترسیل کی رفتار خام پیچھے چھوڑنے اور ریفائنری کے مارجن کو متعین کرے گی۔
- "سایہ بیڑے" کے خلاف پابندیاں: امریکہ کا سرکاری فیصلہ کرایوں کو کم کر سکتا ہے۔
- امریکہ میں EIA کے تیل کے ذخائر کے اعداد و شمار 21 اکتوبر کو۔
- روس کے مرکزی بینک کا اجلاس 23 اکتوبر کو: مہنگائی 7.2% تک بڑھ گئی، جو تیل اور گیس کی کمپنیوں کے شیئرز کی تشخیص کے لئے اہم ہے۔
- سیاسی کیلنڈر: اوپیک+ کا اجلاس 1 نومبر کو اور امریکہ میں درمیانی انتخابات 3 نومبر کو۔
ہفتے کا خلاصہ: عالمی تیل، گیس، کوئلہ، اور تیل کی مصنوعات کی مارکیٹ ابھی بھی بنیادی طور پر کمی کا شکار ہے۔ اسٹریٹجک ذخائر کی ریلیز اور نئی لاجسٹک سکیما قیمتوں میں اتار چڑھاؤ کو کم کر رہی ہیں، لیکن خلیج فارس سے ہونے والی فراہمی کی غیر مستحکم حالت کی وجہ سے اصلی تناؤ کو ختم نہیں کر رہی ہیں۔ توانائی مارکیٹ کے شرکاء کے لئے قیمتوں کے خطرات کی ہیڈجنگ، سپلائی کی تنوع، اور ریفائننگ کے مارجن کی نگرانی سب سے زیادہ ترجیحی ہیں۔