تیل کا بازار: برینٹ پانچ ماہ کی بلند ترین سطح پر
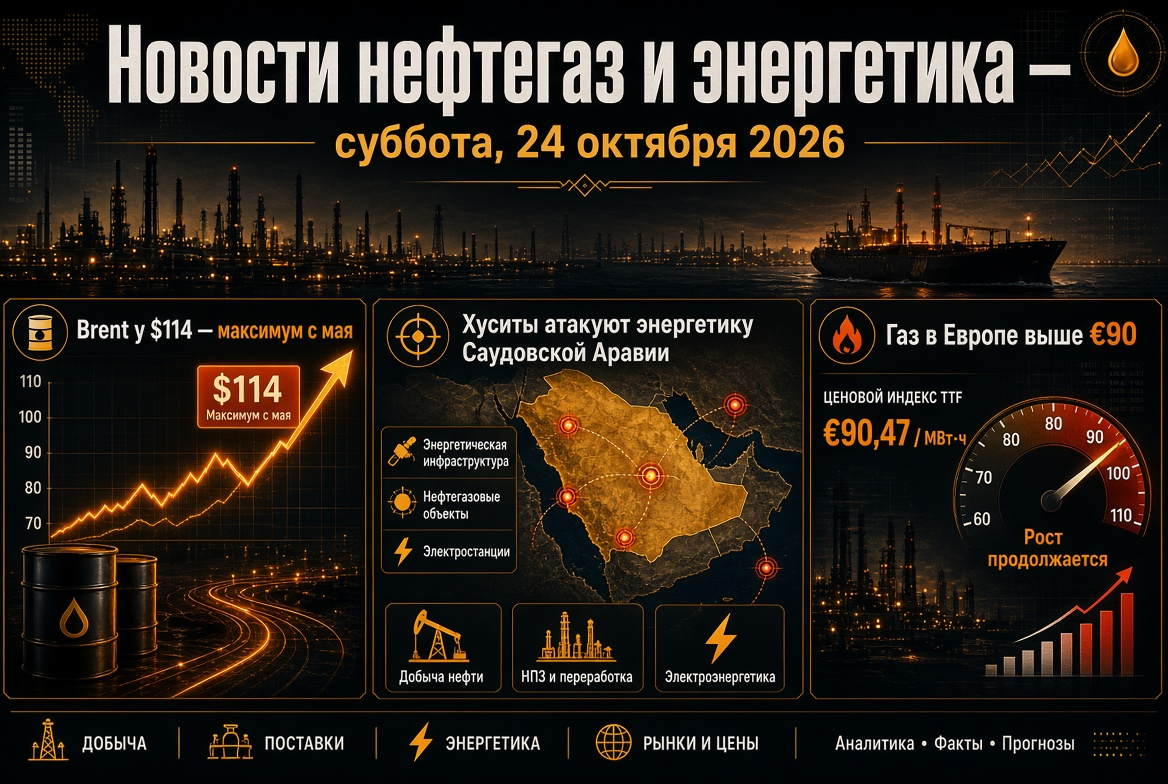
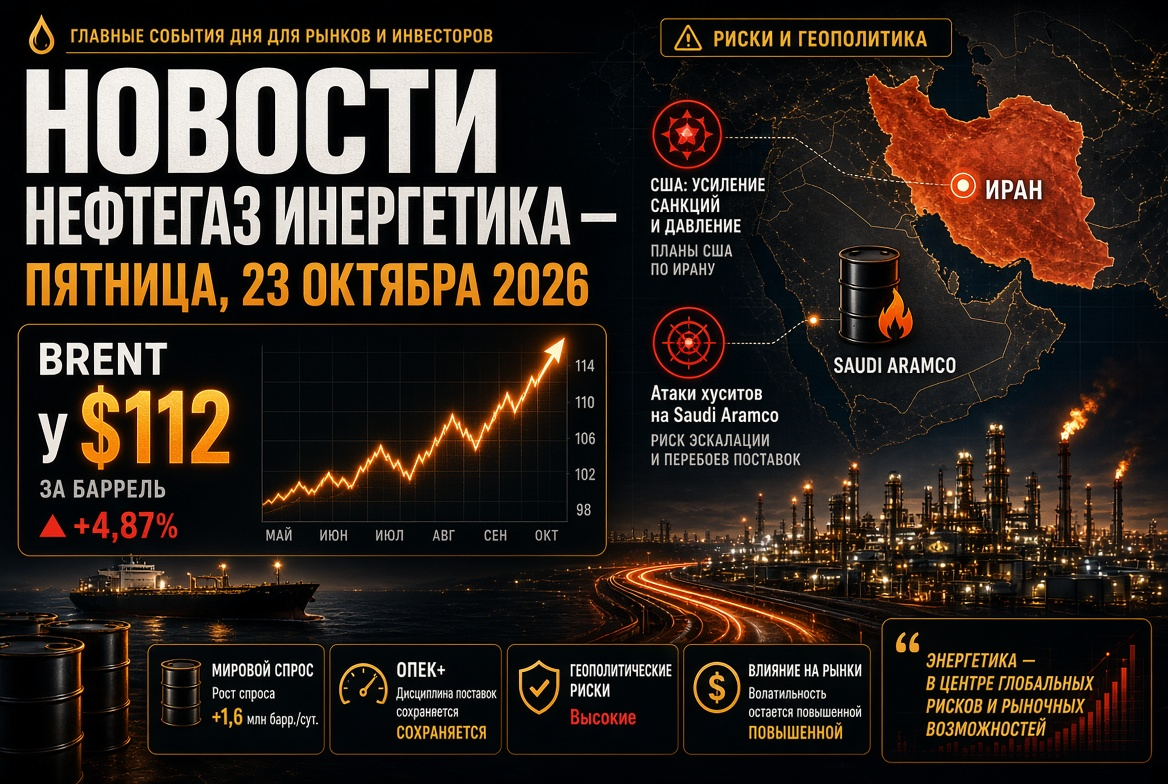
دسمبر کا برینٹ فیوچر منگل کو $109–111 فی بیرل کے حد میں تجارت کر رہا تھا۔ نومبر کا WTI معاہدہ تقریباً $99–100 کے قریب تھا۔ اکتوبر کے آغاز سے تیل کی قیمت تقریباً 10% بڑھ چکی ہے: پہلے تاریخ کو برینٹ کی قیمت تقریباً $100 تھی۔ تیل کی قیمتیں تین عوامل کے زیر اثر ہیں:
- جغرافیائی سیاسی انعام۔ تاجروں نے قیمتوں میں خلیج فارس اور دریا احمر سے سپلائی کے نقصانات کے خطرات کو شامل کیا ہے۔
- ذخائر میں کمی۔ EIA کے مطابق، 9 اکتوبر کو ختم ہونے والے ہفتے میں امریکا میں تجارتی تیل کے ذخائر 8.6 ملین بیرل کی کمی کے ساتھ 415.6 ملین بیرل تک پہنچ گئے۔ ڈسٹلیٹس کے ذخائر 102.6 ملین بیرل تک گر گئے، جو پانچ سال کی اوسط سے تقریباً 12% کم ہے۔
- پہلو بہ پہلو بہاؤ کی متضاد تخمینے۔ امریکی وزیر توانائی کرِس رائٹ کا کہنا ہے کہ خلیج فارس سے تیل کی ترسیل تقریباً 80% پہلے کی سطح پر بحال ہو گئی ہے۔ جہازوں کی نگرانی کرنے والے ماہرین نے پچھلے ہفتے ہارموز کے راستے میں ترسیل میں نمایاں کمی ریکارڈ کی ہے۔
مشرق وسطی: سعودی آرامکو پر حملے اور بحری نقل و حمل کے خطرات
تیل کے بازار کی اہم موضوع سعودی عرب کی سرزمین پر تنازعہ کی توسیع ہے۔ حوثیوں نے سعودی آرامکو کی جنہ میں موجود سہولیات، شیبا کے تیل کے میدان، ریاض اور ابہا کے ہوائی اڈوں اور فوجی تنصیبات پر حملوں کا اعلان کیا ہے۔ اس سے پہلے آرامکو کے ہیڈکوارٹر در الحان میں نشانہ بن چکے ہیں۔ ریاض نے FII سرمایہ کاری فورم کی پروگرام کو اگلے سال تک منتقل کرنے کا فیصلہ کیا ہے۔
بحری راہداری کی صورت حال بھی خراب ہو رہی ہے:
- گزشتہ دو ہفتوں کے دوران 18 سے زیادہ جہازوں کو حملوں کا نشانہ بنایا گیا؛
- ہارموز کے جنوبی حصے میں ایک ٹینکر سمندری بارودی سرنگ پر پھٹ گیا؛
- پچھلے ہفتے خطے میں تیل کی اوسط روزانہ ترسیل تقریباً 8.5 ملین بیرل تک گر گئی، جبکہ ایک ہفتے پہلے یہ 20 ملین سے زیادہ تھی۔
اس کا مطلب مارکیٹ کے لئے بلند اتار چڑھاؤ ہے: آرامکو کی پیداوار یا برآمدی صلاحیتوں میں کسی بھی قسم کی نقصان کی تصدیق قیمت میں فوری طور پر چند ڈالر کا اضافہ کر سکتی ہے۔
اوپیک+ اور آئی ای اے: کوٹہ غیر فعال، سال کے آخر تک کمی
اوپیک+ کے سات مرکزی شرکاء نے نومبر کے لئے پیداوار کی ہدف کی سطح کو برقرار رکھتے ہوئے کوئی تبدیلی نہیں کی۔ سعودی عرب کا کوٹہ 10.5 ملین بیرل یومیہ ہے، روس کا 9.9 ملین اور عراق کا 4.4 ملین۔ 2026 میں طے شدہ اضافے بڑی حد تک کاغذ پر ہی رہ گئے ہیں۔ اگست میں سات ممالک کی پیداوار تقریباً 25 ملین بیرل یومیہ تھی، جو کہ پہلے کی سطح سے تقریباً 5 ملین کم ہے۔ الائنس کی اگلی میٹنگ 1 نومبر کے لئے مقرر ہے۔
آئی ای اے کی اکتوبر کی رپورٹ کے اہم نتائج:
- عالمی سطح پر تیل کی طلب 2026 میں 2.6 ملین بیرل یومیہ کم ہو جائے گی۔
- عالمی سطح پر تیل کی فراہمی 2026 میں 5.8 ملین بیرل یومیہ کم ہو جائے گی۔
- مارکیٹ کا توازن سال کے آخر تک کمی کی حالت میں رہے گا۔
- درمیانی ڈسٹلیٹس کی کمی 2027 تک رہے گی۔
تیل کی مصنوعات اور ریفائنری: ڈیزل کا فقدان اب بھی زیادہ
تیل کی مصنوعات کا طبقہ دوہری جھٹکا محسوس کر رہا ہے: مشرق وسطی سے تیارہ شدہ ایندھن کی برآمدات میں خلل روس میں ریفائنری کے نقصان کے ساتھ مل گیا ہے۔ آئی ای اے نے 20 ملین بیرل سے زیادہ ڈیزل کی ریلیز کی منظوری دی ہے۔ مجموعی طور پر ایمرجنسی منصوبے کے تحت تقریباً 330 ملین بیرل مارکیٹ میں پہنچا دیئے گئے ہیں۔ ستمبر میں عالمی ڈیزل کی برآمد کی سطح پچھلے سال کی سطح سے تقریباً 700,000 بیرل یومیہ کم رہی۔ امریکی ریفائنریاں تقریباً 93.5% کی لوڈنگ کی سطح پر کام کر رہی ہیں۔ یہ آزاد تیل ریفائنرز کی اعلیٰ پروسیسنگ اور منافع کی حمایت کرتا ہے۔
روس: یورالس کی ڈسکاؤنٹ میں اضافہ، بنیادی ڈھانچے کو خطرات
روسی تیل کی برآمدات مختلف طرفوں سے دباؤ محسوس کر رہی ہیں:
- منڈیوں کے لئے مقابلہ۔ بالٹک بندرگاہوں میں یورالس کا ڈسکاؤنٹ ڈیٹڈ برینٹ کے مقابلے میں $20.85 فی بیرل تک بڑھ گیا ہے۔ وجوہات میں مشرق وسطی سے حجم کی واپسی کے درمیان بھارت میں طلب میں کمی اور مہنگا فریٹ شامل ہیں۔ بالٹک سے یورالس کی ترسیل گزشتہ ہفتے 21.9% کم ہوگئی۔
- اعلیٰ ٹیکس کی بنیاد۔ اکتوبر میں یورالس کی قیمت تقریباً $104.7 فی بیرل کے قریب ہے، جو ستمبر میں $92 کے مقابلے میں ہے۔ یہ بجٹ کی ہدایت $59 سے کافی زیادہ ہے۔
- لاگت کی بندش۔ 18 اکتوبر کو ڈرونز نے سینٹ پیٹرزبرگ میں 12.5 ملین ٹن سالانہ کی گنجائش والے تیل کے ٹرمینل اور "روچئی" تیل کی بیس پر حملہ کیا۔
- اندرونی مارکیٹ کے قوانین۔ پٹرول کی برآمد پر 31 جنوری 2027 تک پابندی برقرار ہے۔ پروڈیوسروں کے لئے ڈیزل کی برآمد پر پابندیاں اکتوبر کے آخر تک بڑھا دی گئی ہیں۔ ریفائنری کی لوڈنگ کے بارے میں ڈیٹا 28 ستمبر کے حکم کے تحت خفیہ کیا گیا ہے۔
گیس اور ایل این جی: یورپ سردیوں میں ذخائر کی کمی کے ساتھ داخل ہوتا ہے
نیڈر لینڈ کا TTF ہب تقریباً €88 فی MWh کے قریب تجارت کر رہا ہے۔ سال کے آغاز سے قیمت تین گنا سے زیادہ بڑھ چکی ہے۔ یورپی یونین میں قدرتی گیس کے زیر زمین ذخائر تقریباً 74% بھری ہوئی ہیں، جبکہ اکتوبر کی وسط کی اوسط سطح تقریباً 86% ہے۔ مارکیٹ کو تین عوامل بھی سپورٹ کر رہے ہیں:
- عالمی منڈی میں قطری ایل این جی کی عدم موجودگی؛
- نارویجین گیس پروسیسنگ پلانٹ Kårstø کا غیر منصوبہ بند وقفہ؛
- جنوری سے نافذ ہونے والے یورپی یونین کے روسی ایل این جی کے در آمد پر پابندی۔
امریکہ کے ایل این جی ایکسپورٹرز ان کھو جانے والی حجموں کے متبادل کے طور پر ابھرتے ہیں۔ تاہم، یورپ کو ہر کھیپ کے لئے ایشیائی خریداروں کے ساتھ مقابلہ کرنا پڑتا ہے۔
کوئلہ: گیس کے بحران کے دوران نئی روشنی
انرجی کوئلہ دوبارہ ایشیا کی توانائی کے نظام کے لئے حفاظتی ایندھن بن گیا ہے۔ آسٹریلیئن معیاری نیو کیسل کی قیمت تقریباً $150 فی ٹن ہے۔ یہ سال کے آغاز کی سطح سے تقریباً 40% زیادہ ہے اور ایک سال قبل کی قیمت سے 45% زیادہ ہے۔ 6 اکتوبر کو قیمت 152.2 ڈالر تک پہنچی، جو اکتوبر 2024 کے بعد کی بلند ترین سطح ہے۔ اس شعبے کے لئے ایک الگ خطرہ آسٹریلیا کی ہائی کورٹ کا فیصلہ ہے: کوئلہ کی کانوں کی توسیع کی منظوری دیتے وقت ریگولیٹرز کو اب غیر ملکیوں میں کوئلے کے احتراق کے اخراجات کو بھی مدنظر رکھنا ہوگا۔ مائننگ کمپنیاں خبردار کرتی ہیں کہ اس سے سرمایہ کاری سست ہو سکتی ہے۔
برقی توانائی اور ری نیو ایبل انرجی: قابل تجدید توانائی کے طور پر قیمتوں کو نرم کرنے کا ذریعہ
توانائی کے بحران نے قابل تجدید توانائی کی ترقی میں تیزی پیدا کر دی ہے۔ جون میں سورج کی پیداوار پہلی بار یورپی یونین میں بجلی کے بڑے ذرائع میں شامل ہو گئی: اس کا حصہ پیداوار کا تقریباً 25% ہے، یا 52 ٹی واٹ گھنٹہ۔ جرمنی میں پہلے نصف سال میں قابل تجدید توانائی کا حصہ 61.8% رہا۔ انڈسٹری کی تنظیم SolarPower Europe کے اندازے کے مطابق، مشرق وسطی کے بحران کے آغاز سے، شمسی توانائی نے یورپی یونین کے لئے گیس کی درآمد پر تقریباً €20 بلین کی بچت کی ہے۔ زمین پر ہوا کی توانائی کے لئے نیلامیوں میں بھاری سبسکرپشن ہوئی: جرمنی میں 2.5 جی ڈبلیو کی تقسیم کی گئی جس کی اوسط قیمت تقریباً €50.6 فی MWh ہے۔ تاہم، سردیوں میں، جب سورج کی پیداوار کم ہو جائے گی، یورپ میں بجلی کی قیمت دوبارہ مہنگی گیس کے ساتھ منسلک ہو جائے گی۔
بازار کے شرکاء کو 21 اکتوبر کو ٹیک کے بارے میں کیا دیکھنا چاہیے
- امریکہ میں تیل اور تیل کی مصنوعات کے ذخائر پر ہفتہ وار رپورٹ EIA۔ خاص طور پر ڈسٹلیٹس اور ریفائنری کی لوڈنگ پر توجہ دینا ضروری ہے۔
- سعودی آرامکو اور سعودی عرب کی وزارت توانائی کی خبروں۔ یہ اہم ہے کہ آیا جنہ اور شیبا میں نقصانات کی تصدیق ہوگی۔
- ہارموز کے راستے میں ٹینکرز کی ترسیل اور فریٹ کی قیمتیں۔
- TTF کی نقل و حرکت اور یورپی زیر زمین گیس کی سہولیات میں گیس کی بھرائی کی رفتار۔
- روس کی جانب سے نومبر سے ڈیزل کی برآمد پر حکومت کے فیصلے۔
- 1 نومبر کی میٹنگ سے پہلے اوپیک+ کے اشارے اور پیداوار کی صلاحیتوں کا آڈٹ۔
مجموعی طور پر، عالمی تیل اور گیس کا بازار اب بھی فروخت کنندہ کا بازار ہے: بنیادی کمی جغرافیائی سیاست کے ساتھ بڑھ رہی ہے، اور تیل کی مصنوعات کے ذخائر کم ہو رہے ہیں۔ سرمایہ کاروں کے لئے اسکا مطلب ہے کہ آنے والے ہفتوں میں شدید اتار چڑھاؤ برقرار رہے گا۔ اس وقت تیل ریفائنرز، ایل این جی ایکسپورٹرز اور کوئلہ کی کان کنی کرنے والی کمپنیوں کی پوزیشنز سب سے زیادہ مضبوط نظر آتی ہیں۔