دن کی اہم باتیں: توانائی کے شعبے کے کلیدی واقعات
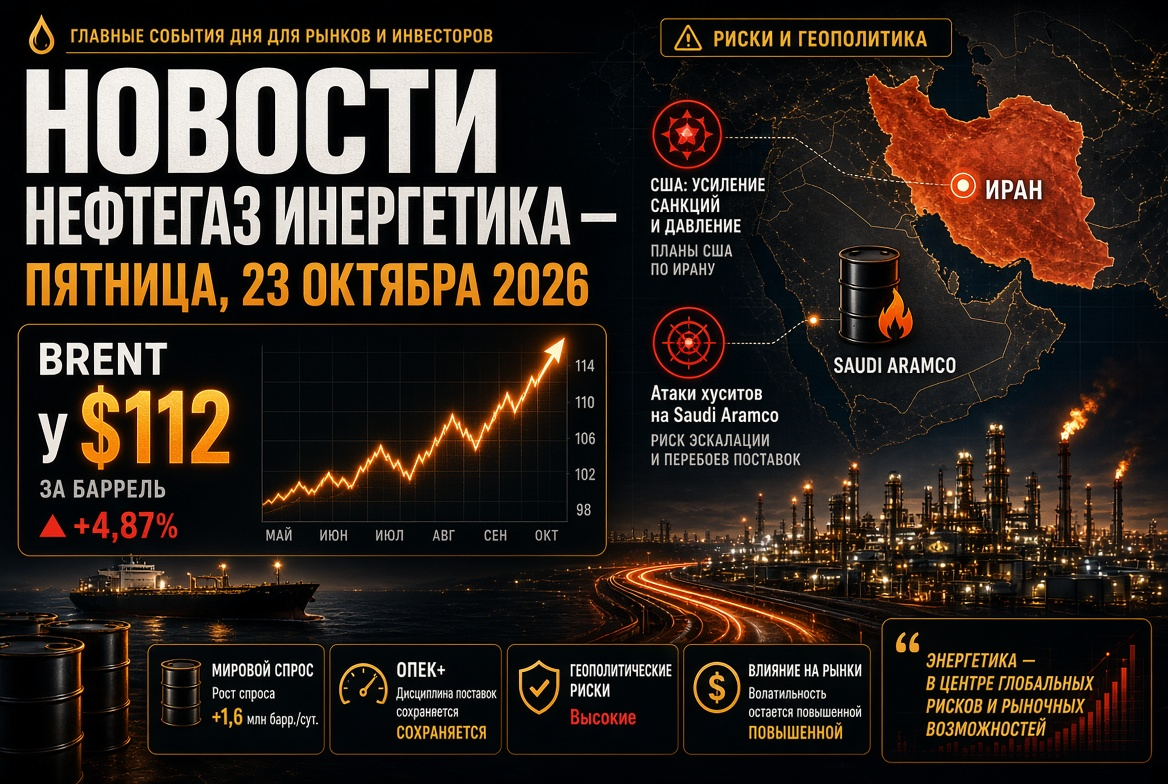
- برینٹ تیل نے جمعرات کو تقریباً 3% اضافہ کیا، دن کے اندر $112.68 فی بیرل تک پہنچا؛ WTI نے عارضی طور پر $100 کو عبور کیا۔
- امریکہ اور اسرائیل نے، امریکی میڈیا کے مطابق، ایران کے خلاف انتخابات کے بعد "مختصر، لیکن شدید" کارروائی کا منصوبہ بنایا ہے۔
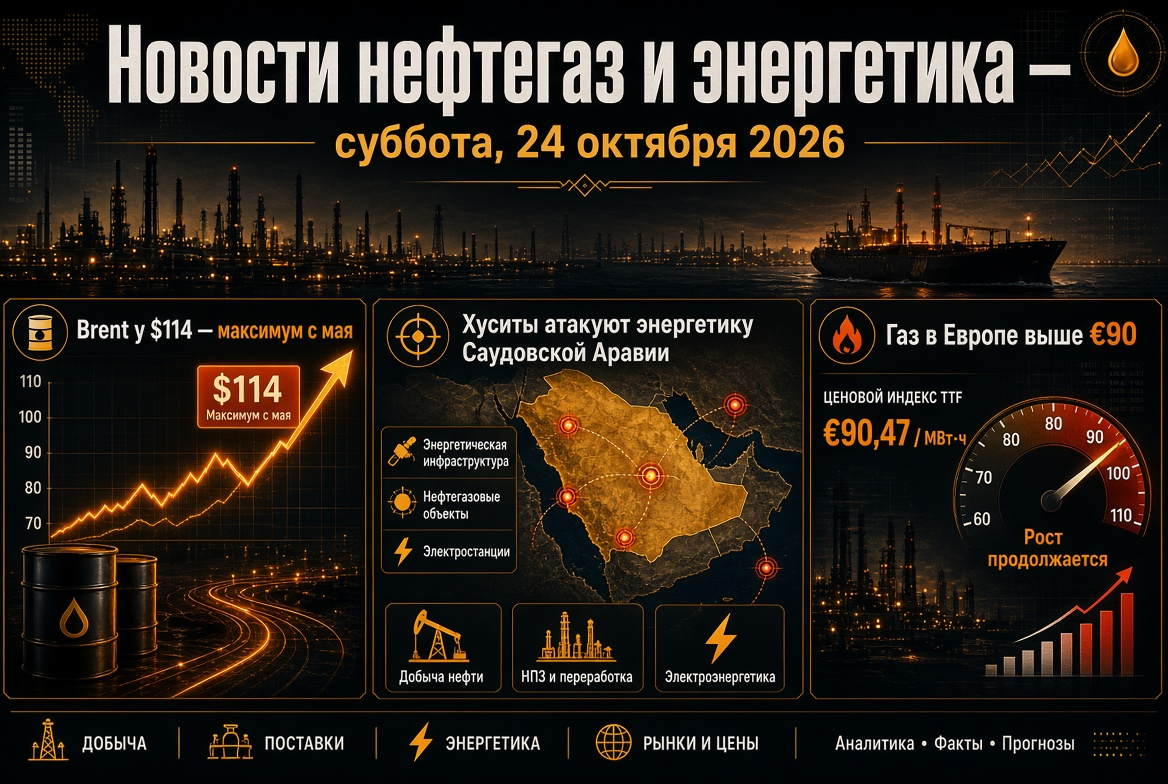
- حوثیوں نے سعودی عرب کے مقامات پر حملہ کیا، بشمول سعودی آرامکو کا شائبہ کنویں؛ امریکہ نے کچھ سفیروں کو سعودی عرب سے باہر جانے کے لیے کہا ہے۔
- یورپ میں گیس: TTF تقریباً €87/میگا واٹ·گھنٹہ ہے، زیر زمین ذخائر کی بھرائی تقریباً 75% ہے جبکہ موسم کی معمول کے مطابق تقریباً 90% ہونی چاہیے۔
- ڈیزل کا بحران: یورپ اور امریکہ میں ڈیزل کی ریفائننگ کا مارجن $100 فی بیرل سے زیادہ برقرار ہے۔
تیل کی مارکیٹ: برینٹ مئی کے بعد کی بلند ترین سطح پر
تیل کی مارکیٹ کا اصل محرک ایران کے گرد تنازعے کی نئی شکل کا اندازہ ہے۔ تاجر انتخابات کے بعد حملوں کے دوبارہ شروع ہونے کے امکانات کا اندازہ لگا رہے ہیں، جو نومبر کے شروع میں متوقع ہیں۔ اسی دوران مارکیٹ نے یمن کے حوثیوں کے سعودی عرب کی بنیادی ڈھانچے پر ہونے والے حملوں کی قیمتیں بھی عکاسی کی ہیں: ایک ڈرون حملے میں شائبہ کنویں پر دو افراد ہلاک ہوئے، جبکہ ایک دمام ہوائی اڈے پر ہلاک ہوا۔
بنیادی اعداد و شمار بھی قیمتوں کی حمایت کر رہے ہیں۔ امریکہ میں تجارتی تیل کے ذخائر میں گزشتہ ہفتے 3.06 ملین بیرل کمی ہوئی جبکہ 0.8 ملین کی کمی کی پیش گوئی کی گئی تھی، اگرچہ کشنگ ہب میں ذخائر تقریباً 1 ملین بیرل بڑھ گئے۔ برینٹ کی قیمت ایک مہینے میں 8% سے زیادہ بڑھ گئی ہے، اور سالانہ بنیاد پر تقریباً 70% بڑھ گئی ہے۔
پیشہ ورانہ مارکیٹ کے شرکاء کے لیے ایک اہم اشارہ کاغذی اور جسمانی مارکیٹوں کے درمیان اختلاف ہے۔ گزشتہ دو ہفتوں میں برینٹ کے فیوچرز تقریباً $10 بڑھ گئے ہیں، جبکہ جسمانی تیل کی قیمتیں اس کے برعکس نیچے جا رہی ہیں۔ یہ ظاہر کرتا ہے کہ اس تیزی کا ایک بہت بڑا حصہ قیاس آرائی کی نوعیت کا ہے اور یہ جغرافیائی پریمیم کی عکاسی کرتا ہے، نہ کہ بنیادی خام مال کی شدید کمی۔
ہرمز کا آبنائے: تہران کی سات شرائط
ہرمز کے آبنائے کی صورتحال عالمی تیل اور ایل این جی کے لیے ایک اہم عنصر بنی ہوئی ہے۔ ایرانی قیادت مکمل راستے کے کھلنے کو واشنگٹن کی طرف سے سات شرائط کی تکمیل سے مشروط کرتی ہے، جو اسلام آباد کے یادداشت میں درج ہیں۔ ایرانی وزیر خارجہ عباس عراچی نے کہا ہے کہ اگر مطالبات پورے کیے گئے تو آبنائے چھٹے دن کھلا جا سکتا ہے، اور ساتویں دن امریکہ کے ساتھ مذاکرات کا آغاز ہو سکتا ہے۔
اس دوران جسمانی بہاؤ جزوی طور پر بحال ہوگئے ہیں:
- آبنائے کے ذریعے خام تیل کی آمد و رفت تقریباً 10.3 ملین بیرل روزانہ ہیں — جنگ سے پہلے کی سطح کا تقریباً 76%۔
- مہرابوں میں تیل کی مصنوعات کا حصہ 20% سے کم ہو کر 11% تک آ گیا ہے۔
- تہران اور پاسداران انقلاب نے باب الندب اور سوئز چینل پر پابندیوں کو بڑھانے کی دھمکی دی ہے، جس سے ایشیا اور یورپ کے درمیان ٹینکر کی لاجسٹکس کے لیے خطرات پیدا ہوتے ہیں۔
اوپیک+: کاغذ پر کوٹہ، پیداوار ہدف سے کم
اوپیک+ اتحاد نے نومبر کے لیے پیداوار کے ہدف کی سطحوں کو بغیر کسی تبدیلی کے برقرار رکھا ہے۔ سعودی عرب کا کوٹہ 10.5 ملین بیرل روزانہ ہے، روس کا 9.9 ملین، اور عراق کا 4.4 ملین ہے۔ تاہم سات اہم شرکاء کی حقیقی پیداوار اگست میں تقریباً 25 ملین بیرل روزانہ رہی — جو فروری کی جنگ سے پہلے کی سطح سے تقریباً 5 ملین کم ہے۔ 2026 میں کوٹوں میں اضافے کی زیادہ تر علامتی نوعیت رہی ہے۔
اتحاد کی اگلی میٹنگ 1 نومبر کو مقرر کی گئی ہے۔ 2027 کے لیے کوٹوں کی تقسیم کے لیے درکار پیداواری صلاحیتوں کا آڈٹ جنگ کی وجہ سے مؤخر کر دیا گیا ہے، اس لیے مارکیٹ کو آئندہ سال تک تیل کی پالیسی میں بڑے تبدیلیوں کی توقع نہیں ہے۔ روس کے نائب وزیر اعظم ایلکسندر نوواک نے اس بات پر یقین ظاہر کیا ہے کہ اوپیک+ بحران کے حل میں اہم کردار ادا کرے گا، اور روسی تیل کے ایکسپورٹ کی استحکام کو تسلیم کیا ہے۔
تیل کی مصنوعات اور ریفائنریز: ڈیزل کی قلت
اس وقت سب سے زیادہ دباؤ کا شکار شعبہ خام تیل نہیں بلکہ تیل کی مصنوعات ہیں۔ یورپ میں ڈیزل کی ریفائننگ کا مارجن $100 فی بیرل سے تجاوز کر گیا ہے جبکہ تاریخی سطح تقریباً $20 ہے، اور امریکہ میں ستمبر میں $117 سے زیادہ کے ریکارڈ دیکھے گئے ہیں۔ اس کی وجوہات ساختی نوعیت کی ہیں:
- خلیج فارس کے ممالک میں تیل کی ریفائننگ کی صلاحیتوں کی ایک بڑی تعداد بند ہے;
- روسی ریفائنریز پر ڈرون کے مستقل حملے؛
- روسی پروڈیوسرز کے لیے 31 اکتوبر تک ڈیزل کی برآمد پر پابندی؛
- چین سمیت کئی دیگر ممالک کے ایندھن کی برآمدات پر پابندیاں۔
سرمایہ کاروں کے لیے اس کا مطلب یہ ہے کہ امریکہ میں کام کرنے والی آزاد ریفائنریز میں اعلی نفع کی توقع برقرار رہتی ہے۔ امریکی توانائی کے ریگولیٹرز نے توقع کی ہے کہ ڈیزل کے مارجنز 2027 تک تاریخی اوسط سے اوپر رہیں گے۔
گیس اور ایل این جی: یورپ ذخائر کی قلت کے ساتھ موسم سرما میں داخل ہوتا ہے
یورپی گیس مارکیٹ اس موسم کا ایک اہم خطرہ بن گئی ہے۔ TTF فیوچر تقریباً €87/میگا واٹ·گھنٹہ پر تجارت کر رہے ہیں — یہ سطحیں 2023 کے آغاز سے نظر نہیں آئیں۔ یورپی زیرزمین ذخائر کی بھرائی تقریباً 74-75% ہے، جو کہ موسم کے معمول کے لحاظ سے تقریباً 17 فیصد پوائنٹس نیچے ہے۔ یورپی یونین نے پہلے ہی ضروری بھرنے کے ہدف کو 90% سے کم کرکے 80% کر دیا ہے۔
اہم مسئلہ ایل این جی کی قلت ہے۔ قطر کے رس-لفان کمپلیکس پر حملوں نے 12.8 ملین ٹن سالانہ گنجائش کے دو ٹیکنالوجی لائنوں اور پرل جی ٹی ایل پلانٹ کو ناکارہ کر دیا، جبکہ قطر انرجی نے ہرمز کے ذریعے سمندری برآمدات کو متبادل کے طور پر پائپ لائن کے تعمیرات کو خارج کر دیا۔ یورپ اور ایشیا مائع گیس کی سپلائی کے لیے مقابلہ کر رہی ہیں، اور سرد موسم نہایت مہنگی قیمتوں میں اضافے کا سبب بن سکتا ہے۔
روسی ایندھن کی مارکیٹ: برآمدی پابندیاں
روس میں 2026 کے آخر تک پٹرول کی برآمد پر پابندی برقرار ہے، جبکہ ڈیزل کے لیے پروڈیوسرز کے لیے پابندیاں اکتوبر کے آخر تک ہیں۔ مہینے کے وسط میں ایندھن کی برآمدی پابندیوں کے جزوی نرم ہونے کے اشارے ملے ہیں جب مکمل طور پر داخلی مارکیٹ کی ضرورت کو پورا کیا گیا ہو۔ ریفائنریز سردیوں کے ڈیزل کی پیداوار پر منتقل ہو رہی ہیں، اور حکام منصوبہ بند دیکھ بھال کے دوران ذخائر کی تشکیل کی نگرانی کر رہے ہیں۔ 1 نومبر سے برآمدی پابندیوں میں توسیع یا نرمی کا فیصلہ ایندھن کی مارکیٹ کے شرکاء کے لیے اہم واقعات میں سے ایک ہو گا۔
بجلی، وینڈی توانائی، اور کوئلہ
توانائی کے بحران نے قابل تجدید ذرائع کی طرف منتقلی کو تیز کر دیا ہے۔ آئی ای اے کے اندازے کے مطابق، 2026 میں وینڈی توانائی پہلی بار کوئلے کو پیچھے چھوڑ دے گی اور عالمی بجلی کی پیداوار کا سب سے بڑا ذریعہ بن جائے گی۔ توقع ہے کہ وینڈی توانائی کی پیداوار 8% سے زیادہ بڑھے گی، جبکہ شمسی پیداوار تقریباً 600 ٹیWh اضافے کے ساتھ ہوا کے مقابلے میں آگے نکل جائے گی۔ 2026 میں عالمی بجلی کی طلب 3.6% بڑھے گی، چین میں 5.5% اور بھارت میں 7%۔
دریں اثنا، مہنگی گیس ایشیاء اور جزوی طور پر یورپ میں کوئلے کی پیداوار کی حمایت کرتی ہے: توانائی کے نظام گیس کی کمی کے خلاف کوئلے کو بطور بیمہ استعمال کرتے ہیں۔ توانائی کے کوئلے کی مارکیٹ بلند ترین سطح پر برقرار ہے، اور کوئلے کے برآمد کنندگان ایشیائی-پیسفک خطے میں مضبوط حیثیت رکھتے ہیں۔
پیش گوئی اور جمعہ کو کیا دیکھنا ہے
ہفتے کے اختتام کے ساتھ نیفٹ گیس اور توانائی کی خبریں بنیادی طور پر جغرافیائی پالیسی سے متاثر ہوں گی۔ توانائی کے شعبے کے شرکاء کو درج ذیل عوامل پر توجہ مرکوز کرنی چاہیے:
- امریکہ اور تہران کے اشارے ایران اور ہرمز کے بارے میں، امریکہ میں انتخابات سے پہلے۔
- حوثیوں کے سعودی عرب میں تیل کی بنیادی ڈھانچے اور جہاز رانی پر نئے حملے۔
- فیوچر اور جسمانی تیل کی اقسام کے درمیان پھیلاؤ کی حرکات، جو تیزی کی پائیداری کا اشارہ دیتی ہیں۔
- 31 اکتوبر کے بعد روسی تیل کی مصنوعات کی برآمد کے بارے میں فیصلے۔
- یورپ کے لیے موسم کی پیش گوئیاں اور ذخائر سے گیس کے انخلا کی رفتار۔
بنیادی منظر نامہ یہ ہے کہ برینٹ کی قیمت نومبر کے آغاز تک $105-115 فی بیرل کے دائرے میں برقرار رہے گی۔ تجزیہ کاروں کا یہ ماننا ہے کہ امریکہ میں انتخابات کے سبب تناؤ میں کمی کی توقع نہیں ہے، اس لیے تیل، گیس، اور ڈیزل کی قیمتوں میں جغرافیائی پریمیم موجود رہنے کا امکان ہے۔ حقیقی مذاکرات میں پیش رفت کے بغیر قیمتوں میں بڑا سکڑاؤ ممکن نہیں ہے۔