22 اکتوبر کی تجارتی اوپننگ کے لیے اہم معلومات
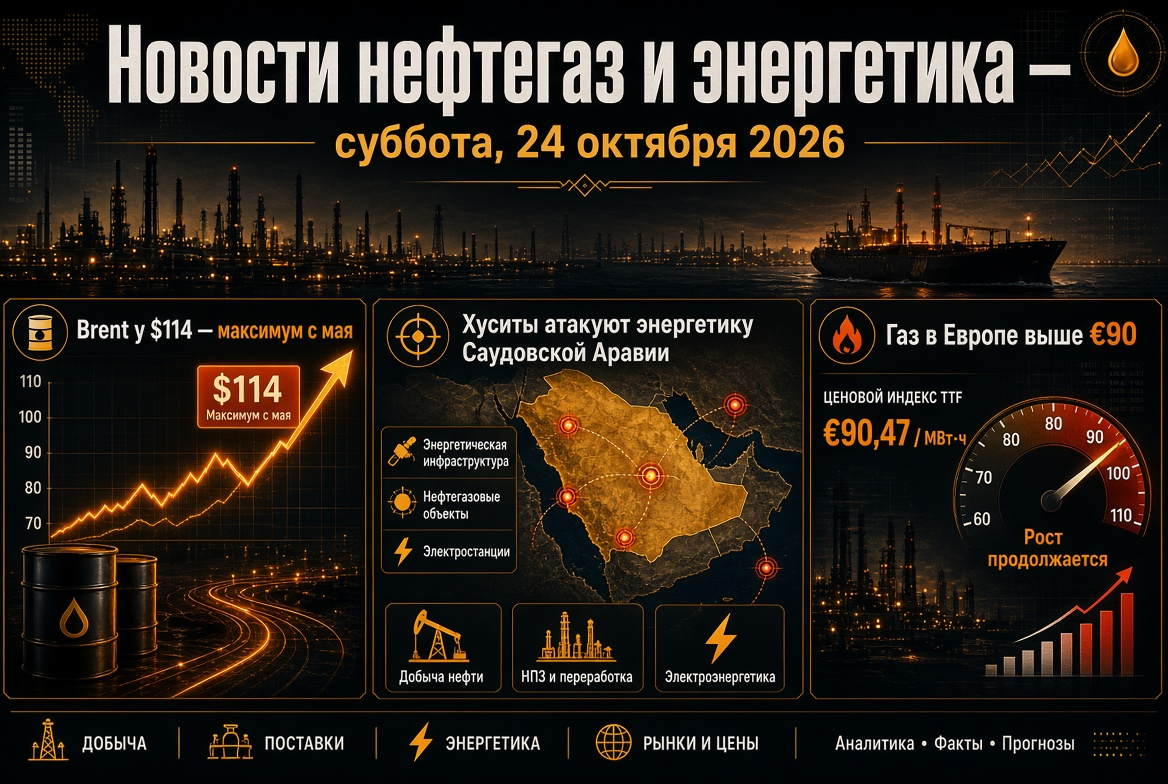
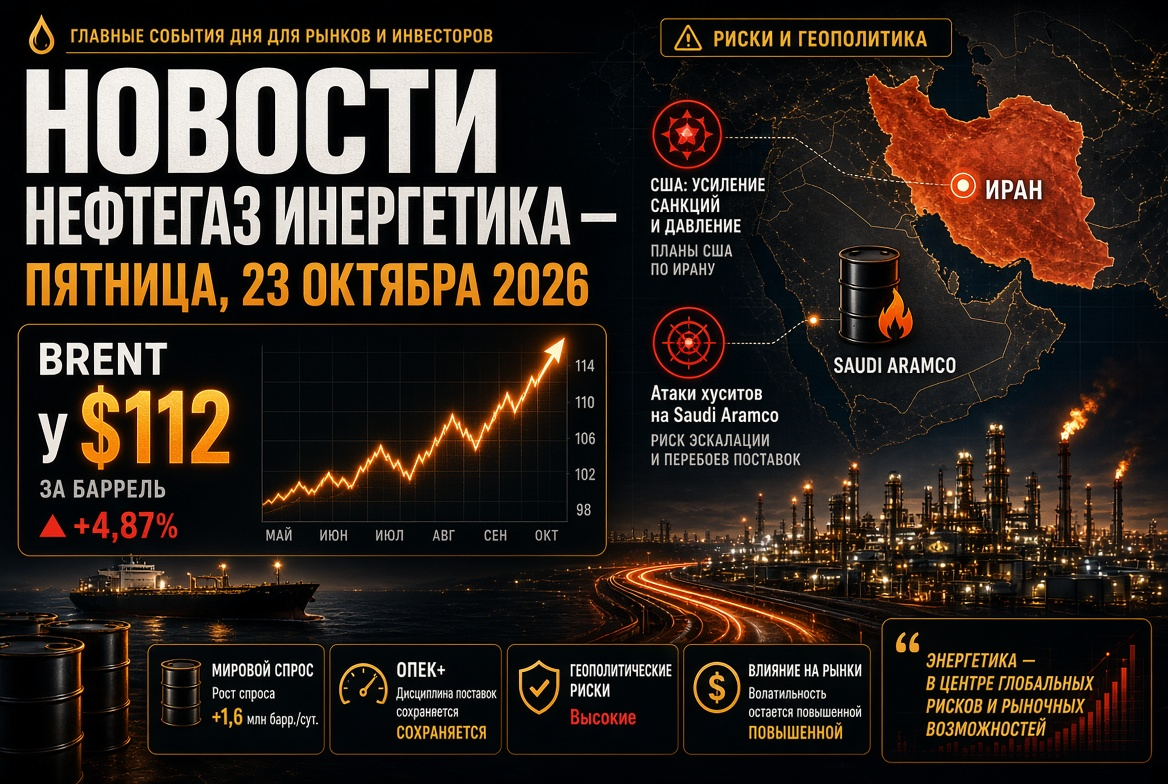
- تیل: برینٹ – تقریباً $110/بیرل، ڈبلیو ٹی آئی – تقریباً $99/بیرل؛ سال کے آغاز سے تیل کی قیمت تقریباً 75% بڑھی ہے۔
- جغرافیائی سیاست: تہران نے اعلان کیا ہے کہ ہارموز کی خلیج بند رہے گا جب تک واشنگٹن ایرانی شرائط کو قبول نہیں کرتا۔
- گیس: ٹی ٹی ایف – تقریباً €88/میگا واٹ·گھنٹہ، یورپی یونین کے گودام تقریباً 74–75% بھرے ہوئے ہیں۔
- ذخائر: امریکہ کے اسٹریٹجک تیل کے ذخائر 1982 کے بعد کی کم ترین سطح پر ہیں۔
- کوئلہ: نیوکاسل – تقریباً $150/ٹن، دو سال کی بلند ترین سطح۔
تیل کی مارکیٹ: برینٹ پانچ ماہ کی بلند ترین سطح پر
تیل کی قیمتوں نے اکتوبر کے سب سے زیادہ عدم استحکام والے دنوں میں سے ایک کا تجربہ کیا۔ منگل کو دسمبر کے برینٹ معاہدے نے $6 سے زیادہ کی قیمت میں اتار چڑھاؤ کیا: $105.95 سے بڑھ کر $111.99 – مئی کے وسط کے بعد کی بلند ترین سطح۔ قیمت میں کمی کی وجہ امریکہ اور ایران کے درمیان قریب آنے والی ڈیل کی افواہیں تھیں، مگر بدھ تک تیل کی قیمت دوبارہ $110 فی بیرل سے اوپر آگئی۔
مارکیٹ کو تین عوامل کی حمایت حاصل ہے:
- امریکہ میں ذخائر میں کمی۔ صنعتی اعداد و شمار کے مطابق، ای پی آئی نے تیل، پٹرول اور ڈسٹلیٹس کے ذخائر میں کمی پر رپورٹ کیا۔ ایک ہفتہ پہلے، ای آئی اے نے خام تیل کے تجارتی ذخائر میں 8.6 ملین بیرل کی کمی کی رپورٹ کی — جو 415.6 ملین بیرل ہے، تقریباً پانچ سال کی اوسط سے 3% کم۔
- عالمی مارکیٹ میں کمی۔ ای آئی اے کے تخمینے کے مطابق، عالمی تیل کے ذخائر میں تیسرے سہ ماہی میں اوسطاً 1.9 ملین بیرل فی دن کمی آئی، چوتھے سہ ماہی میں یہ کمی جاری رہے گی۔
- خطرے کا پریمیم۔ عمان کی خلیج میں بحری جہازوں پر حملے فریٹ اور انشورنس کی شرحوں کو بلند رکھتے ہیں۔
ہارموز کی خلیج اور ٹینکر کی جنگ: سفارتکاری میں رکاوٹ
ہارموز کی خلیج میں بحران، جو 28 فروری کو شروع ہوا، 230 دن سے زیادہ عرصہ گزر چکا ہے۔ ایران کے وزیر خارجہ عباس عراقچی نے تصدیق کی کہ امریکہ کے ساتھ بالواسطہ رابطے پاکستان اور قطر کے ذریعے ہو رہے ہیں، مگر خلیج بند رہے گی جب تک واشنگٹن ایرانی شرائط کو قبول نہیں کرتا۔ امریکہ کے وزیر خارجہ مارکو روبیو نے کاروباری معاہدے کے حصول کو انتہائی پیچیدہ کام قرار دیا اور زور دیا کہ ایران کا ایٹمی پروگرام بنیادی مسئلہ ہے۔
تحلیل کاروں کا کہنا ہے کہ حملوں کی جغرافیائی ریخت میں توسیع ہو رہی ہے: ٹینکرز پر حملے خلیج سے باہر، عمان کی خلیج تک ہو رہے ہیں، جو کشتیوں کے درمیان تیل کی منتقلی کو خطرے میں ڈال رہے ہیں۔ اس کے ساتھ ساتھ، خلیج فارس کے ممالک سے تیل کی برآمدات جزوی طور پر بحال ہوئی ہیں، جبکہ ایل این جی کی فراہمی تقریباً معطل ہے۔
سعودی عرب حوثی کی دھمکیوں کے نشانے پر: سعودی آرامکو کے لیے خطرات
دوسرا بحران یمنی حوثی جنگجوؤں کی سعودی آئل کی بنیادی ڈھانچے پر حملے ہیں۔ 14 اکتوبر کی رات، ایک میزائل حملہ سعودی آرامکو کے ہیڈکوارٹر پر ہوا: انتظامی ٹاور کی تین بلندیاں متاثر ہوئیں، کوئی جانی نقصان نہیں ہوا۔ حوثیوں نے پہلے بھی ریاض اور ینبع میں آرامکو کے مقامات پر حملوں کا دعویٰ کیا تھا۔ یہ گروپ نے کہا کہ وہ سلطنت کے تیل کی سہولیات پر حملے جاری رکھے گا، جو دنیا کے سب سے بڑے تیل کے برآمد کنندہ اور خطے کے ریفائنری کے لیے خطرہ ہے۔
اوپیک+: کوٹہ رک گیا ہے، 2027 کے بنیادی سطح پر توجہ مرکوز
اوپیک+ کے سات اہم ممالک — سعودی عرب، روس، عراق، کویت، قازقستان، الجزائر اور عمان — نے نومبر کے لیے پیداواری ہدف کو بغیر کسی تبدیلی کے برقرار رکھا ہے۔ بنیادی کوٹہ یہ ہیں:
- سعودی عرب — تقریباً 10.5 ملین بیرل فی دن؛
- روس — تقریباً 9.9 ملین بیرل فی دن؛
- عراق — تقریباً 4.4 ملین بیرل فی دن۔
گروپ کی حقیقی پیداوار اگست میں تقریباً 25 ملین بیرل فی دن تھی — جو تقریباً 5 ملین بیرل وار کی سطح سے کم ہے۔ اتحاد کے فیصلے فزیکل مارکیٹ پر محدود اثر ڈالتے ہیں: اہم بحث مکملات اور 2027 کے بنیادی پیداواری سطح کی طرف منتقل ہو رہی ہے۔ مئی میں یو اے ای کے اوپیک سے نکلنے کے بعد یہ عمل اضافی اہمیت حاصل کر رہا ہے۔ اگلی ملاقات 1 نومبر کو طے ہے۔
اسٹریٹجک ذخائر: امریکی اسٹریٹجک تیل کے ذخائر 1982 سے کم ترین سطح پر
امریکہ کے اسٹریٹجک تیل کے ذخائر 283 ملین بیرل تک پہنچ گئے ہیں — جو اکتوبر 1982 کے بعد کی کم ترین سطح ہے اور تقریباً 40% منصوبہ بند گنجائش کی ہے۔ امریکی وزارت توانائی نے بین الاقوامی توانائی ایجنسی کے مربوط مداخلتوں کے تحت مزید 17 ملین بیرل مارکیٹ میں پیش کیے ہیں۔ یاد رہے کہ مارچ میں 32 ممالک نے ایجنسی کے تحت ریکارڈ 400 ملین بیرل جاری کرنے پر اتفاق کیا تھا، اور اکتوبر کے ابتدائی دنوں میں G7 ممالک نے 100 ملین بیرل تیل اور ڈیزل کے اضافی ذخائر پر اتفاق کیا تھا۔
اس مارکیٹ کے لیے یہ مطلب ہے کہ "سیکیورٹی کشن" ختم ہو رہی ہے: آنے والا ذخیرہ دوبارہ بھرنے کا ایک طلب کا عنصر بن جائے گا اور 2027 میں تیل کی قیمتوں کو سہارا دے گا۔
گیس اور ایل این جی: ٹی ٹی ایف چار سال کی بلند ترین سطح پر
یورپی گیس مارکیٹ توانائی کے توازن کے لیے بنیادی نقطہ ضعف بنی ہوئی ہے۔ ٹی ٹی ایف ہب کی قیمت €88.41/میگا واٹ·گھنٹہ تک پہنچ گئی ہے— جو تقریباً چار سال کی بلند ترین سطح ہے، سال کے آغاز سے اس میں 200% سے زیادہ اضافہ ہوا ہے۔ کلیدی عوامل:
- یورپی یونین کے زیر زمین ذخائر کی بھرائی — تقریباً 74–75% سیزنل معیار کے 86–89% کے مقابلے میں؛
- اکتوبر میں قطر کی ایل این جی کی برآمد 0.6 ملین ٹن تک کم ہو سکتی ہے، قطر انرجی نے ہنگامی حالت کو نومبر کے آخر تک بڑھا دیا ہے؛
- ناروے کے گیس پروسیسنگ پلانٹ Kårstø کا غیر متوقع طور پر بند ہونا۔
آئی این جی نے سردیوں کے لیے گیس کے اوسط قیمت کے تخمینے کو €73/میگا واٹ·گھنٹہ تک بڑھا دیا ہے۔ بینکوں کا چوتھے سہ ماہی کے لیے درمیانی تخمینہ تقریباً €71/میگا واٹ·گھنٹہ ہے، جو مارکیٹ کی قیمتوں سے کم ہے اور خطرے کے پریمیم کی موجودگی کی نشاندہی کرتا ہے۔
کوئلہ، بجلی اور قابل تجدید توانائیاں
گیس کے جھٹکے نے کوئلے کی طلب کو دوبارہ زندہ کر دیا ہے۔ آسٹریلیائی بینچمارک نیوکاسل تقریباً $150 فی ٹن پر تجارت کر رہا ہے— جو سال بھر میں 45% زیادہ ہے؛ 6 اکتوبر کو قیمت $152.20 تک پہنچ گئی، جو اکتوبر 2024 کے بعد کی بلند ترین سطح ہے۔
یورپ کی توانائی کی صنعت، برعکس، قابل تجدید توانائی کی بدولت مضبوطی سے گزر رہی ہے:
- یورپی یونین میں "اگلے دن کی قیمت" کی اوسط قیمت €103 سے کم ہوکر €91/میگا واٹ·گھنٹہ ہوگئی ہے؛
- صاف ذرائع نے یورپی یونین میں تقریباً 73% بجلی کی پیداواری میں حصہ لیا؛
- جنوری سے اگست تک شمسی پیداوار میں 36.4 ٹی واٹ·گھنٹہ کا ریکارڈ اضافہ ہوا۔
قابل تجدید توانائیاں دراصل گیس کی قیمتوں کے جھٹکے کی بجلی پر منتقلی کو کمزور کر دیا ہے، جو شمسی، ہوا کے منصوبوں اور توانائی کی ذخیرہ کرنے کے نظام کی سرمایہ کاری کی کشش کو برقرار رکھتا ہے۔
روس: ایندھن، ریفائنری اور برآمدی پابندیاں
روسی ایندھن کی مارکیٹ میں سخت قوانین برقرار ہیں۔ پٹرول کی برآمد پر پابندی 31 جنوری 2027 تک جاری رہے گی، جبکہ ڈیزل ایندھن کے برآمد پر پابندیاں پیداوار کے لیے اختتام اکتوبر تک بڑھا دی گئی ہیں، جو ریفائنری کی مرمت کی وجہ سے ہیں۔ ایندھن کی پروسیسنگ اور مارکیٹ میں فروخت کے حجم کو محدود رسائی کی معلومات کے زمرے میں منتقل کر دیا گیا ہے۔
تیل کی بلند قیمتیں اور واشنگٹن کی پابندیوں کی نرم زبان نے روسی شیئرز کو جون کے وسط کے بعد کی بلند ترین سطح پر پہنچا دیا ہے اور روبل کو سپورٹ فراہم کیا ہے۔ چین کے لیے روسی تیل پر چھوٹ کم ہوئی ہے۔ توجہ 23 اکتوبر کو روسی مرکزی بینک کی نشست پر ہے۔
سرمایہ کاروں کے لیے کیا دیکھنا چاہئے: کیلنڈر اور منظرنامے
- 22 اکتوبر: ای آئی اے کی تیل اور ایندھن کے ذخائر کے نئے اعداد و شمار پر مارکیٹ کا ردعمل، امریکہ میں گیس کے ذخائر کے لیے ہفتہ وار اعداد و شمار۔
- 23 اکتوبر: مرکزی بینک کی بنیادی شرح پر روسی مرکزی بینک کا فیصلہ۔
- 1 نومبر: دسمبر کے لیے پیداواری پالیسی پر اوپیک+ کا اجلاس۔
- نومبر کے آغاز: امریکہ میں ضمنی انتخابات، جس کے بعد واشنگٹن کی ایران کے حوالے سے پالیسی میں تبدیلی ممکن ہے۔
تیل اور گیس کے شعبے کے لیے بنیادی منظرنامہ برینٹ کی $105–115 فی بیرل کی حد میں رہنا ہے جب تک کہ ہارموز کے بارے میں حقیقی پیش رفت سامنے نہیں آتی۔ امریکہ اور ایران کے درمیان معاہدہ خطرے کے پریمیم کو جلدی ختم کر سکتا ہے، جبکہ خلیج فارس کی بنیادی ڈھانچے پر نئے حملے تیل کو سالانہ بلند ترین سطحوں پر $120 سے اوپر لے جا سکتے ہیں۔ گیس کی مارکیٹ کے لیے یورپ میں موسمی حالات اور قطر سے ایل این جی کی برآمدات کی بحالی کے وقت فیصلہ کن ہوں گے۔