عالمی توانائی مارکیٹ میں ہفتے کی اہم خبریں: اوپیک+ کے فیصلے سے قبل تیل، گیس، کوئلہ اور پیٹرولیم مصنوعات
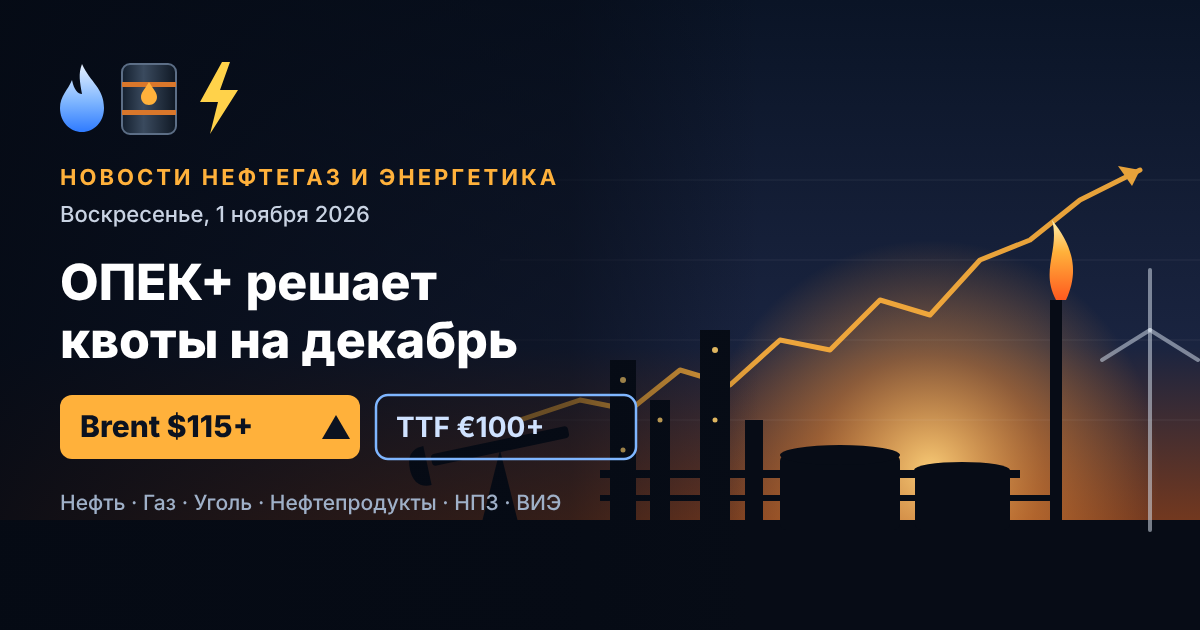
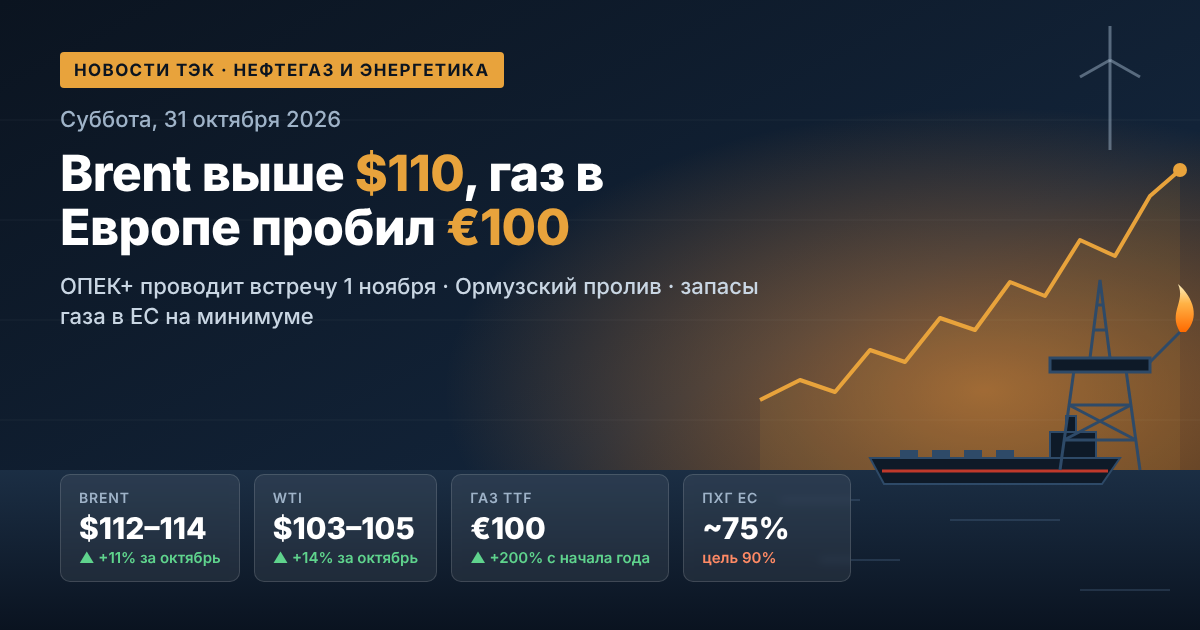
عالمی تیل و گیس کی مارکیٹ نومبر کا آغاز کئی سالوں کی بلند ترین سطحوں پر کر رہی ہے۔ اکتوبر میں برینٹ تیل تقریباً 11 فیصد اور ڈبلیو ٹی آئی 14 فیصد مہنگا ہوا: دونوں برانڈ مسلسل چوتھے مہینے اضافے کی راہ پر ہیں۔ جمعے کو دسمبر کے برینٹ فیوچرز نے آخری دن ٹریڈنگ کے دوران 30 اپریل کے بعد پہلی بار 118 ڈالر فی بیرل کی سطح چھوئی۔ اس کی وجوہات سعودی عرب کے تیل کے بنیادی ڈھانچے پر حوثیوں کے نئے حملے، آبنائے ہرمز میں ایک ٹینکر پر حملہ اور امریکی وسط مدتی انتخابات کے بعد امریکہ-ایران تنازعے کے ممکنہ بڑھاؤ کی توقعات ہیں۔ اتوار یکم نومبر کو اوپیک+ کے سات ارکان دسمبر کے کوٹے پر آن لائن اجلاس کر رہے ہیں۔ اس دوران یورپی گیس دسمبر 2022 کے بعد پہلی بار ایک ہزار کیوبک میٹر کے لیے 1200 ڈالر سے زیادہ قیمت پر ہے۔
1. تیل کی مارکیٹ: برینٹ اور ڈبلیو ٹی آئی نے اکتوبر اضافے کے ساتھ مکمل کیا
برینٹ تیل کے لیے گزشتہ ہفتہ بہار کے بعد سب سے زیادہ اتار چڑھاؤ والے ہفتوں میں سے ایک رہا۔ جمعرات کو قیمتیں 110–111 ڈالر کی سطح پر آئیں کیونکہ سفارتی رابطوں کی خبریں آئیں: امریکی فریق نے تہران کو مذاکرات دوبارہ شروع کرنے کی تجویز پر مشتمل خط بھیجا۔ جمعے ہی کو جغرافیائی سیاسی خطرے کا پریمیم دوبارہ قیمتوں میں واپس آ گیا۔
- برینٹ (دسمبر معاہدہ): دن کے دوران 118 ڈالر فی بیرل تک، چھ ماہ کی بلند ترین سطح؛
- برینٹ (جنوری معاہدہ): تقریباً 113–114 ڈالر فی بیرل، سیشن میں 2.5 فیصد اضافہ؛
- ڈبلیو ٹی آئی: تقریباً 103–105 ڈالر فی بیرل، ستمبر کے بعد بلند ترین سطح؛
- برینٹ–ڈبلیو ٹی آئی اسپریڈ: تقریباً 9 ڈالر تک سکڑ گیا: امریکی تیل یورپی تیل کا پیچھا کر رہا ہے۔
تجزیہ کاروں کے مطابق تیل کی بلند قیمتیں تنازعے کے خاتمے کے بعد بھی برقرار رہیں گی۔ Saxo Bank توقع کرتا ہے کہ برینٹ 70–90 ڈالر کی رینج میں ٹریڈ کرے گا بجائے جنگ سے پہلے کے 60–70 ڈالر کے: مارکیٹ کو ذخائر بحال کرنے ہوں گے اور دوبارہ لڑائی چھڑنے کا خطرہ ختم نہیں ہوگا۔
2. مشرق وسطیٰ: راس تنورہ، بقیق اور رابعہ پر حملے
تیل کمپنیوں اور تاجروں کے لیے تناؤ کا بنیادی ذریعہ جزیرہ نما عرب میں بڑھتی ہوئی کشیدگی ہے۔ حوثیوں نے سعودی عرب کی تنصیبات پر چھ حملوں کا دعویٰ کیا، جن میں شامل ہیں:
- راس تنورہ ریفائنری جس کی صلاحیت 550 ہزار بیرل یومیہ ہے (ہفتے میں دوسرا حملہ)؛
- رابعہ میں تیل صاف کرنے کا کارخانہ؛
- بقیق میں سعودی آرامکو کی تنصیب؛
- مشرق–مغرب پائپ لائن جس کے ذریعے مملکت آبنائے ہرمز سے بچ کر بحیرہ احمر میں برآمدات منتقل کرتی ہے۔ اکتوبر کے آغاز تک اس پر پمپنگ 5.8 ملین بیرل یومیہ تک بحال ہو چکی تھی۔
ریاض نے ابھی تک ان حملوں کی سرکاری طور پر تصدیق نہیں کی۔ تاہم مارکیٹ مشرق وسطیٰ کے تیل کی فراہمی میں رکاوٹ کو حقیقی خطرہ سمجھ رہی ہے۔ جمعے کو برطانوی ایجنسی UKMTO نے بھی آبنائے ہرمز میں ایک ٹینکر کے بارے میں اطلاع دی جو ایک چھوٹی کشتی سے لگائے گئے دھماکہ خیز آلات سے متاثر ہوا۔
3. اوپیک+: یکم نومبر کا اجلاس اور 2027 کے کوٹے
سعودی عرب، روس، عراق، کویت، قازقستان، الجزائر اور عمان اتوار کو اجلاس کر رہے ہیں۔ اتحاد کے ذرائع کے مطابق بنیادی منصوبہ دسمبر کے کوٹے بغیر تبدیلی کے برقرار رکھنا ہے۔ یہ مسلسل تیسری وقفہ ہوگی چھ ماہ کی بتدریج پیداوار میں اضافے کے بعد۔
نومبر 2026 کے لیے اوپیک+ کوٹے
- سعودی عرب — 10.5 ملین بیرل یومیہ؛
- روس — 9.9 ملین بیرل یومیہ؛
- عراق — 4.4 ملین بیرل یومیہ؛
- کویت — 2.7 ملین بیرل یومیہ؛
- قازقستان — 1.6 ملین، الجزائر — 1.0 ملین، عمان — 0.8 ملین بیرل یومیہ۔
یہ فیصلہ زیادہ تر علامتی ہے: خلیج فارس میں حقیقی پیداوار اب بھی کوٹوں سے کافی کم ہے۔ سرمایہ کاروں کے لیے 2027 کی پالیسی کے اشارے زیادہ اہم ہیں۔ اتحاد 2022 میں لگائے گئے تقریباً 2 ملین بیرل یومیہ کی کٹوتیاں برقرار رکھے ہوئے ہے اور ابھی تک ارکان کی پیداواری صلاحیتوں کا آڈٹ مکمل نہیں کیا جس کی بنیاد پر نئی بنیادی سطحیں مقرر کی جائیں گی۔ اوپیک+ کا مکمل وزارتی اجلاس 29 نومبر کو طے شدہ ہے۔
4. طلب و رسد کا توازن: ذخائر کم ہو رہے ہیں
بین الاقوامی توانائی ایجنسی (IEA) کے اندازے کے مطابق 2026 میں عالمی تیل کی طلب 2.6 ملین بیرل یومیہ کم ہو کر 102.4 ملین بیرل یومیہ رہ جائے گی۔ رسد اس سے بھی زیادہ گرے گی — 5.8 ملین بیرل یومیہ۔ نتیجتاً مارکیٹ سال کے آخر تک خسارے میں رہے گی:
- ستمبر کے آخر تک عالمی تیل کے ذخائر فروری کے آخر کی سطح سے 509 ملین بیرل کم تھے؛
- IEA ممالک کے اسٹریٹجک ذخائر سے تقریباً 330 ملین بیرل پہلے ہی جاری کیے جا چکے ہیں، باقی حجم تیزی سے جاری کرنے کا فیصلہ ہوا ہے، خاص طور پر ڈیزل ایندھن؛
- ایجنسی کی پیش گوئی کے مطابق درمیانی ڈسٹلیٹس کی کمی 2027 میں بھی برقرار رہے گی۔
اوپیک نے بھی 2026 کے لیے عالمی طلب کی نمو کی پیش گوئی کم کر کے 400 ہزار بیرل یومیہ کر دی ہے، جو ابتدائی 1.4 ملین کے مقابلے میں ہے۔
5. ایشیا: چین خریداری کی طرف واپس
اندازوں کے مطابق اکتوبر میں چین کی تیل درآمدات 10 ملین بیرل یومیہ سے تجاوز کریں گی — مارچ کے بعد بلند ترین سطح۔ چینی ریفائنریاں اگست کے آغاز میں طے شدہ کھیپ وصول کر رہی ہیں جب برینٹ 80 ڈالر سے نیچے تھا۔ چین میں تجارتی ذخائر کا اندازہ تقریباً 1.19 بلین بیرل ہے، اور درآمدات بڑھنے سے ان میں کمی رک سکتی ہے۔ برآمد کنندگان کے لیے یہ طلب کی مدد ہے۔ روسی سپلائرز کے لیے صورتحال زیادہ پیچیدہ ہے: بھارت زیادہ فعالی سے مشرق وسطیٰ کا تیل خرید رہا ہے، اور ستمبر میں خلیج فارس کے ممالک کی برآمدات جنگ سے پہلے کی سطح کے تقریباً 75 فیصد تک بحال ہو گئیں۔
6. روسی تیل اور پیٹرولیم مصنوعات: Urals کی چھوٹ اور ڈیزل برآمد پر پابندی
روسی تیل و گیس کے شعبے کے لیے اکتوبر دو رخا رہا۔ Urals کی مطلق قیمتیں برینٹ کے ساتھ بڑھیں، لیکن چھوٹ میں اضافہ ہوا۔ نوووروسیسک بندرگاہ پر Suezmax کھیپ کے لیے رعایت 28.85 ڈالر فی بیرل تک پہنچ گئی — مارچ کے بعد بلند ترین سطح، اور مال بردار کرایوں کی شرح نے تاریخی بلندیاں قائم کیں۔ ملکی پیٹرولیم مصنوعات کی منڈی میں حکام دستی ضابطہ جاری رکھے ہوئے ہیں:
- تمام مارکیٹ شرکاء کے لیے پٹرول برآمد پر پابندی 31 جنوری 2027 تک نافذ ہے؛
- پیدا کنندگان کے لیے ڈیزل ایندھن کی برآمد پر پابندی 31 اکتوبر کو ختم ہو رہی تھی۔ صنعت کے اعداد و شمار کے مطابق اسے 2026 کے آخر تک بڑھانے کا منصوبہ ہے، کوٹے کے تحت سپلائی برقرار رکھتے ہوئے؛
- 9 اکتوبر کو روس اور امریکہ کے صدور کے مذاکرات کے بعد روسی ڈیزل پر امریکی پابندیاں چھ ماہ کے لیے معطل کر دی گئی ہیں، 7 اپریل 2027 تک؛
- ریاستی ڈوما نے 2027–2029 کے بجٹ کی پہلی قرأت میں منظوری دی جس میں تیل و گیس کی آمدنی کے حساب کے لیے تیل کی کم بنیادی قیمت رکھی گئی ہے۔
7. یورپی گیس مارکیٹ: TTF €100 فی میگاواٹ گھنٹہ سے اوپر
یورپی گیس تقریباً چار سال کی بلند ترین سطح پر مہنگی ہو گئی۔ جمعے کو TTF ہب پر اگلے دن کی قیمت تقریباً €104 فی میگاواٹ گھنٹہ (تقریباً 1204 ڈالر فی ہزار کیوبک میٹر) تک پہنچ گئی، دسمبر فیوچرز تقریباً €103۔ GIE کے اعداد و شمار کے مطابق 26 اکتوبر تک یورپی یونین کے زیر زمین گیس ذخائر 74.9 فیصد (80 بلین کیوبک میٹر) بھرے ہوئے تھے، جو گزشتہ سال کی سطح سے نمایاں طور پر کم ہے۔ یورپ ایل این جی کھیپ کے لیے ایشیائی خریداروں سے مقابلہ کر رہا ہے، اور گازپروم کے سربراہ الیکسی میلر نے امکان ظاہر کیا کہ سردیوں میں بلند قیمتیں 2500 ڈالر فی ہزار کیوبک میٹر تک بڑھ سکتی ہیں۔
8. کوئلہ اور بجلی: گیس مہنگی، کوئلہ واپس
مہنگی ایل این جی نے ایشیا میں کوئلے کی طلب واپس لائی ہے۔ نیو کیسل انرجی کوئلہ تقریباً 150 ڈالر فی ٹن پر ٹریڈ کر رہا ہے — تین سال کی بلندی کے قریب، ایک سال پہلے سے 45 فیصد مہنگا۔ توانائی کی فی اکائی کے حساب سے کوئلہ ایل این جی سے تقریباً 80 فیصد سستا ہے، اس لیے چین، جاپان اور جنوبی کوریا چوتھی سہ ماہی میں درآمدات تقریباً 20 ملین ٹن بڑھا سکتے ہیں۔ بجلی پیدا کرنے والی کمپنیوں کے لیے اس کا مطلب ایندھن اور بجلی کے اخراجات میں اضافہ ہے، کوئلہ برآمد کنندگان کے لیے سال کا مضبوط اختتام۔
9. قابل تجدید توانائی اور توانائی کی منتقلی: COP31 کی راہ
قابل تجدید توانائی کی توجہ کا مرکز COP31 موسمیاتی کانفرنس ہے جو 9 سے 20 نومبر تک انطالیہ میں ہوگی۔ ترکی اور آسٹریلیا کی صدارت "35 بہ 35" ہدف کو آگے بڑھا رہی ہے: 2035 تک عالمی حتمی توانائی کی کھپت میں بجلی کا حصہ 35 فیصد تک لانا۔ نومبر میں IEA Renewables 2026 اور World Energy Outlook 2026 رپورٹ بھی پیش کرے گی۔ 2026 کے توانائی بحران نے توانائی کی سلامتی، برقی کاری اور توانائی ذخیرہ کرنے کے آلات میں دلچسپی بڑھا دی ہے۔
مارکیٹ شرکاء کو ہفتے میں کیا دیکھنا چاہیے
- یکم نومبر — اوپیک+ کا دسمبر کی پیداوار پر فیصلہ اور 2027 کے کوٹوں کے اشارے؛
- 3 نومبر — امریکہ میں وسط مدتی انتخابات: مارکیٹ کو ان کے بعد ایران پر حملوں کے دوبارہ شروع ہونے کا خدشہ ہے؛
- آبنائے ہرمز میں بحری نقل و حمل اور سعودی ریفائنریوں اور پائپ لائنوں پر حملے؛
- یورپی زیر زمین گیس ذخائر سے گیس کا اخراج اور سردیوں کے آغاز کے ساتھ TTF کی رفتار؛
- ڈیزل ایندھن کی برآمد پر روسی حکومت کا حتمی فیصلہ۔
نومبر کے آغاز میں اجناس کی منڈیاں بنیادی طور پر جغرافیائی سیاست اور ذخائر کی کمی سے متعین ہو رہی ہیں۔ سرمایہ کاروں اور تیل و ایندھن کمپنیوں کے لیے اس کا مطلب کم از کم سال کے آخر تک تیل، گیس، کوئلے اور پیٹرولیم مصنوعات کی قیمتوں میں بلند اتار چڑھاؤ ہے۔