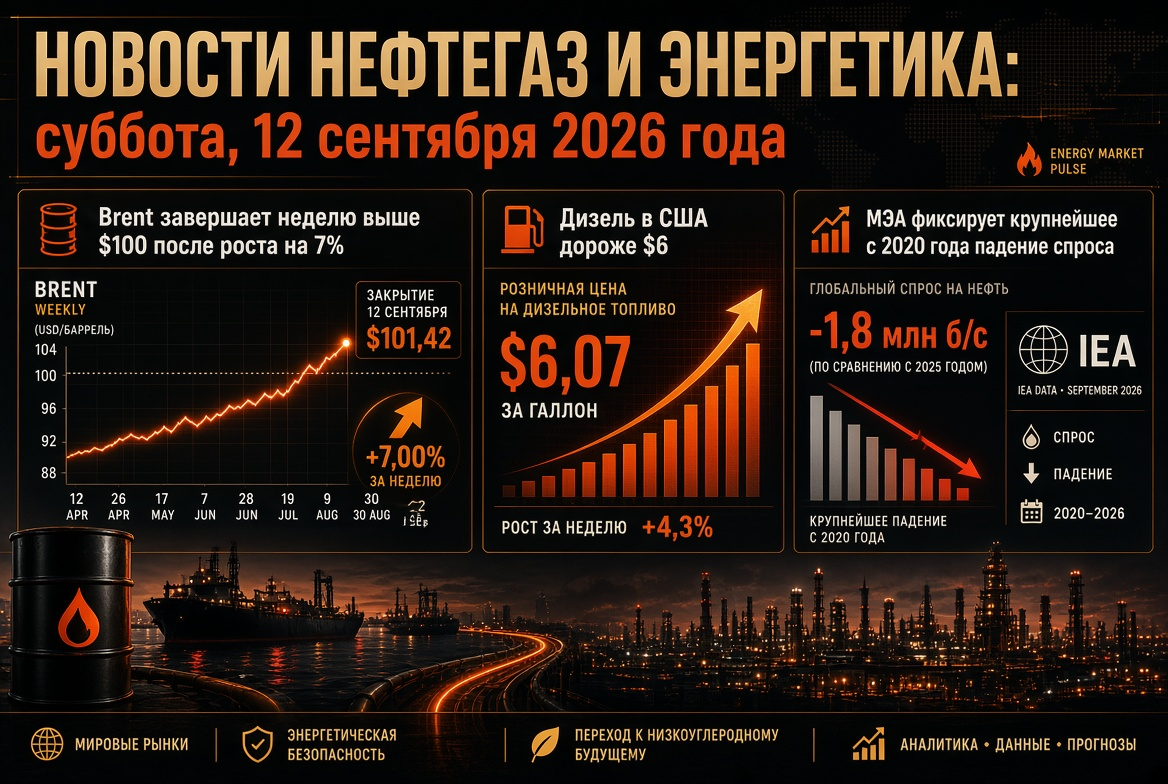
دن کی اہم موضوع: تیل کا بازار ریکارڈ کمی اور "ہارمز کی عارضی صلح" کی امید کے درمیان
ہفتے کے اختتام پر تیل کی قیمتیں دو متضاد عوامل کی عکاسی کرتی ہیں۔ ایک طرف، جنگ کے آغاز سے سب سے بڑے پیمانے پر بحری جہازوں پر حملوں کا سلسلہ: ایرانی ٹینکرز کے پانچ جہازوں کو امریکی افواج کے ہاتھوں تباہ کرنے کے بعد، تہران نے ہارمز کے قریب دس جہازوں پر حملہ کیا، جبکہ پاسداران انقلاب نے کسی بھی نئے حملے کے جواب میں جواب کو بڑھانے کا وعدہ کیا۔ دوسری طرف، فنانشل ٹائمز کی خبر ہے کہ علاقائی سفارت کار ہارمز کے آبنائے میں نقل و حمل کے انتظام کے بارے میں ایک عارضی معاہدے پر کام کر رہے ہیں، جس نے فوری طور پر بعض جغرافیائی پریمیئم کو کم کر دیا۔
جسمانی صورت حال اب بھی مشکل ہے:
- ہارمز سے گزرنا: جمعرات کو صرف سات جہاز گزرے، جبکہ ایک دن پہلے گیارہ اور دس دن کا اوسط تقریباً 15 تھا؛ جنگ سے قبل روزانہ تقریباً 130 جہاز گزرتے تھے۔
- سعودی عرب کی پیداوار: اگست میں تقریباً 1.9 ملین بیرل فی دن کی کمی کے ساتھ 6.24 ملین بیرل فی دن تک پہنچ گئی — 1990 کے بعد کا کم ترین۔
- سرخ سمندر میں دوسرا محاذ: حوثیوں نے جمعرات کو یمن کی بندرگاہ موہا پر کنٹرول حاصل کیا، جبکہ جازان، نجران اور ابھا میں مختلف مقامات پر حملوں نے کئی تیل کی تنصیبات کو بند کرنے اور 73 افراد کے زخمی ہونے کا باعث بنا۔
تیل: قیمتوں کے ہدف اور پیش گوئیاں ایک ہفتے کی افزائش کے بعد
ہفتے کے اختتام پر قیمتیں
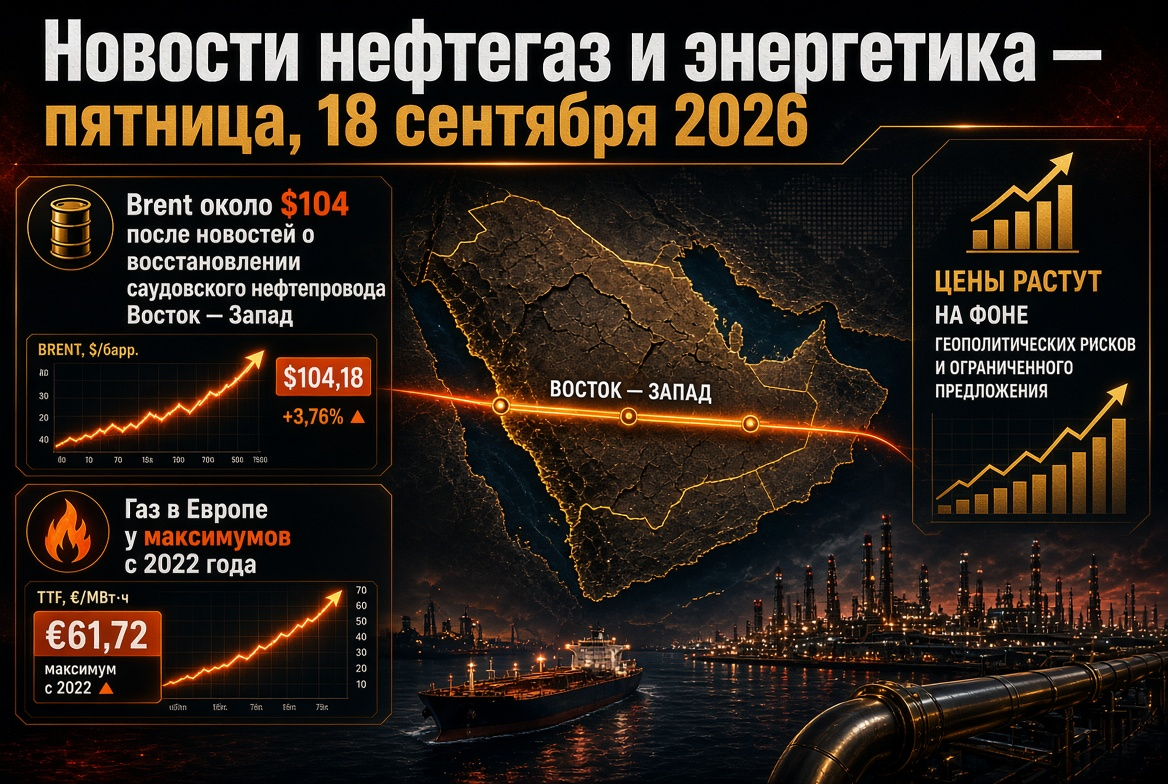
- برینٹ: جمعہ کو $103–104 فی بیرل، جبکہ جمعرات کو دن کے سب سے بلند مقام سے زیادہ $108 کے قریب؛ ہفتے کی افزائش 7 فیصد سے زیادہ، سال کی بلند نقطہ $126.41 (30 اپریل) اوپر کا ہدف ہے۔
- WTI: تقریباً $99 فی بیرل، جبکہ $100 سے اوپر عارضی پوری ہونے کے بعد۔
- امریکہ میں ذخائر: 4 ستمبر سے پہلے کی ہفتے میں تجارتی ذخائر 0.3 ملین بیرل کم ہوگئے؛ امریکہ کی وزارت توانائی نے 2027 کے لئے پیداوار کی پیشن گوئی 14.3 ملین بیرل فی دن تک بڑھائی۔
بینکوں کی پیش گوئیوں کا جائزہ
- کامریزبینک نے سال کے آخر کے لئے برینٹ کی پیش گوئی کو $85 (سابقہ $75 سے) تک بڑھایا، جیٹ فیول کی پیش گوئی کو فی ٹن $1230، اور ڈیزل کی پیش گوئی کو فی ٹن $1200 تک بڑھایا۔
- گولڈمین سیکس نے دسمبر 2026 میں برینٹ کی قیمت $85 اور 2027 میں $80 تک کا امکان ظاہر کیا، لیکن اگر خلیج میں پیداوار جنگ سے پہلے کی سطح سے 4 ملین بیرل فی دن کم رہتا ہے تو $120 سے اوپر جانے کی گنجائش کو بھی مدنظر رکھا۔
- UBS اور KCM Trade کے تجزیہ کاروں کا کہنا ہے کہ اعلیٰ اتار چڑھاؤ کے ساتھ خطرات اوپر کی طرف مڑ رہے ہیں۔
بین الاقوامی توانائی ایجنسی اور اوپیک: عالمی تیل کے بازار کا بیلنس دو زاویوں سے
بین الاقوامی توانائی ایجنسی کی جمعہ کی رپورٹ تاریخی طور پر سب سے سخت تھی۔ ایجنسی کا اندازہ ہے کہ 2026 میں عالمی تیل کی طلب میں 2.5 ملین بیرل فی دن کی کمی ہوگی — یہ 2020 کی وبا کے بعد کا سب سے بڑا اوسط سالانہ سکڑاؤ ہے — اور 2025 تک عالمی رسد میں 5.7 ملین بیرل فی دن کی کمی ہوگی، یعنی تقریباً 6%۔ عالمی ذخائر اگست میں ریکارڈ رفتار سے کم ہو رہے تھے — 3.1 ملین بیرل فی دن، جبکہ ایجنسی کے الفاظ میں، "عالمی تیل کی ریفائننگ سسٹم اپنے حد تک کام کر رہی ہے"۔ فراخدلی کی واپسی کے عمل کو 2027 کے لئے مؤخر کر دیا گیا ہے۔
اوپیک نے جمعرات کو پانچویں مہینے پر توجہ کی ہے 2026 میں طلب کی شرح نمو کی پیش گوئی کو کم کر دیا ہے — 380,000 بیرل فی دن ہے، مجموعی 105.84 ملین بیرل فی دن کی کھپت کے ساتھ — لیکن بین الاقوامی توانائی ایجنسی کے برخلاف مطلق کمی نہیں دیکھتا۔ 2027 کے لئے، اوپیک نے پیش گوئی کو بڑھایا ہے: 2.36 ملین بیرل فی دن کی ترقی سے 108.19 ملین بیرل فی دن تک، خاص طور پر چین، بھارت اور دیگر ایشیائی ممالک کی وجہ سے۔ دونوں اداروں کے درمیان موجودہ سال کے لئے 2.8 ملین بیرل فی دن سے زیادہ کا فرق خود ہی اس عدم یقینی کی سطح کی عکاسی کرتا ہے جس میں تیل کی کمپنیاں اور تاجر کام کر رہے ہیں۔
پٹرولیم مصنوعات اور ریفائنری: ڈیزل عالمی توانائی کے شعبے کا سب سے تنگ حصہ
پٹرولیم مصنوعات کی مارکیٹ خام تیل کی نسبت قیمتوں میں بڑھنے میں تیز ہے۔ امریکہ میں ڈیزل کی اوسط ریٹیل قیمت پہلی بار فی گیلن $6 سے تجاوز کر گئی، جبکہ اوسط ڈسٹلٹس کے لئے کریک اسپریڈز تاریخی بلند سطح پر برقرار ہیں۔ وجوہات — عالمی ریفائننگ پر دوہرا دباؤ:
- خلیج فارس سے خام مال کی برآمدات پر پابندیاں اور یمن کی سرزمین سے حملے کے بعد جازان میں 400,000 بیرل فی دن کی صلاحیت کی ریفائنری کی بندش؛
- یوکرینی مہم روسی ریفائنریوں پر حملوں — 2026 کے آغاز سے 70 سے زیادہ حملے، روس میں ریفائننگ دو دہائیوں کے کم ترین سطح پر ہے۔
روس نے ڈیزل کی برآمد پر پابندی کو 30 ستمبر تک بڑھا دیا ہے (سال کے آخر تک توسیع پر بات چیت ہو رہی ہے)، جبکہ پٹرول کی برآمد پر پابندی 31 جنوری 2027 تک اور ایندھن کے لئے نومبر کے آخر تک موثر ہے۔ ماسکو کئی دہائیوں بعد پہلی بار ایندھن کا درآمد کر رہا ہے اور قازقستان میں ایک نجی ریفائنری میں تیل کی ریفائننگ کا معاہدہ کیا ہے۔ چین، اپنے حصے میں، 12 ستمبر سے پٹرول اور ڈیزل کی ریٹیل قیمت کی چھت کو بالترتیب 260 اور 250 یوان فی ٹن تک بڑھا دیتا ہے — یہ اشارہ ہے کہ قیمتوں کا جھٹکا ایڈیٹر کے منڈیوں تک پہنچ چکا ہے۔
گیس اور ایل این جی: یورپ سردیوں میں داخل ہو رہا ہے TTF کے ساتھ €80 سے اوپر اور ذخائر 67% پر
یورپی بنچ مارک TTF نے جمعہ کو €80.75 فی MWh پر ایڈجسٹ کیا (1.6% کمی)، دسمبر 2022 سے زیادہ کے قریب ہے۔ ایک مہینے میں قیمت 32% بڑھی ہے، جبکہ ایک سال میں 147% اضافہ ہوا ہے۔ ہارمز کی ناکہ بندی نے عالمی ایل این جی کی تقریبا 20% کی بہاو کو بند کر دیا، خاص طور پر قطری، اور یورپی ذخیرہ گاہیں صرف تقریباً 67% بھری ہوئی ہیں جبکہ موسمی معیار 80% سے زیادہ ہونا چاہئے۔ قطر انرجی نے نیویگیشن کی معمول پر واپسی کے ایک ماہ کے اندر 50% کی صلاحیت کی بحالی کا ہدف رکھا ہے، لیکن ٹینکرز کے محفوظ گزرنے کے بغیر یہ صرف ایک بیان ہے۔ اس کے پس منظر میں، جمعہ کو یورپی مرکزی بینک کے دو نمائندوں نے مزید شرحوں میں اضافہ کی گنجائش پر اشارہ کیا، اگر توانائی کی مہنگائی دیگر یورپی زون میں قیمتوں پر پھیلنا جاری رکھے — یہ ایک عنصر ہے جو اجناس کی قیاسی طلب کو محدود کرتا ہے۔
کوئلہ: گیس سے منتقل ہونے کے درمیان بارہ ہفتے کی بلند ترین سطح
نیوکاسل کا توانائی کوئلہ 10 ستمبر کو تقریباً $148 فی ٹن پر تجارت کر رہا تھا — بارہ ہفتوں کا زیادہ سے زیادہ، جو کہ ایک مہینے میں 14.5% کی بڑھوتری اور ایک سال میں تقریباً 47% ہے۔ ایل این جی کی کمی نے شمال مشرقی ایشیا اور یورپ کے کچھ حصوں میں کوئلے کے جنریشن کو فروغ دیا ہے، جبکہ بجلی کی عالمی طلب، جو ڈیٹا سینٹرز اور ایئر کنڈیشن کے ذریعہ بڑھ رہی ہے، کوئلے کی درجہ بندی کو کم کر رہا ہے۔ اس لمحے کا متضاد: چین نے باقاعدہ طور پر اعلان کیا ہے کہ شمسی توانائی پہلی بار کوئلے کو نصب شدہ صلاحیت کے لحاظ سے پیچھے چھوڑ چکی ہے، لیکن حقیقی پیداوار میں اب بھی کوئلہ دنیا کا سب سے بڑا بجلی کا ماخذ ہے۔
توانائی اور قابل تجدید توانائیاں: ساختی رجحان بمقابلہ قلیل مدتی بے ترتیبی
توانائی کی منتقلی اس شعبہ میں واحد پیش گوئی کے قابل ویکٹر ہے۔ چین سرمایہ کاری، پیٹنٹس اور صاف ٹیکنالوجیز کے برآمد میں سب سے آگے ہے، بھارت ایسی قابل تجدید طاقتیں بنا رہا ہے جن کا وہ استعمال نہیں کر پا رہا، جبکہ یورپ میں سورج اور ہوا کی پیداوار کا فاضل ہے لیکن ذخیرہ کرنے والی صلاحیت کی کمی کی وجہ سے دن کے اوقات میں منفی بجلی کی قیمتیں بڑھ رہی ہیں۔ TTF کے ہر یورو کا اضافہ بیٹری کے ذخائر، نیٹ ورک کی سرمایہ کاری اور "سبز" توانائی کے طویل مدتی معاہدوں کی معیشت کو بڑھاتا ہے۔ کارپوریٹ شعبہ اپنے پورٹفولیوز کو دوبارہ ترتیب دے رہا ہے: شیل نے امریکہ میں ایک گیس پاور پلانٹ $715 ملین میں فروخت کیا، جبکہ اینبریج نے ٹالگراس کی پائپ لائن کے کاروبار کو $2.55 بلین میں خریدا، تیل کی ترسیل کی بنیادی ڈھانچے پر شرط لگا کر۔
لاجسٹکس اور فریٹ: نئے تنگ پروسیس کے طور پر ٹینکرز
جسمانی حجم کی موجودگی کے باوجود، خلیج سے تیل کی برآمد جہازوں کی کمی کی وجہ سے رکی ہوئی ہے۔ مشرق وسطیٰ - چین کے روٹ پر VLCC کا فریٹ ریٹ $800،000 روزانہ کے قریب پہنچ گیا ہے، جبکہ امریکہ کے میکسیکو کی خلیج سے ایشیا کی ترسیل کے لئے $29.5 ملین ہر سفر پر خرچ ہوتا ہے، جنگی خطرات کو مدنظر نہیں رکھتے ہوئے۔ سعودی عرب کی کھیپ کو سرخ سمندر اور بحیرہ روم کے راستے موڑنے سے سفر کی مدت 30 دن بڑھ جاتی ہے اور بیڑے کو پابند کرتی ہے، جس کی وجہ سے تمام برآمد کنندگان کے لئے ٹن کی کمی کی شدت بڑھ گئی۔
توانائی پیٹی مارکیٹ کے شرکاء کے لئے کیا دیکھیں
- ہارمز کے آبنائے میں جہازرانی کے عارضی معاہدے کی تصدیق یا تردید اور تہران کا ردعمل۔
- موہ پر قبضے کے بعد یمن میں اتحاد کے بیانات اور یانبو ٹرمینل کی حالت — سعودی عرب کے تیل کے لئے آخری بڑا بحالی چینل۔
- یورپی ذخیرہ گاہوں میں بھرائی کی حوصلہ افزائی اور JKM–TTF پھیلاو جس کی علامت سپوٹ ایل این جی کے لئے مقابلہ ہے۔
- ایف آر ایس اور یورپی مرکزی بینک کے اشارے: سخت بیان بازی کم از کم جغرافیائیات سے قطع نظر خام مال کی چڑھائی کو روک سکتی ہے۔
- بحرین کے موسم سرما کی تیاری سے قبل روسی ریگولیٹرز کی برآمدی پابندیوں اور ایندھن کی درآمد پر فیصلے۔
سرمایہ کاروں اور توانائی شعبے کی کمپنیوں کے لئے نتائج اور خطرات
- تیل. $100 کی سطح حمایت کے طور پر قائم ہوئی ہے؛ ہارمز کے بارے میں سفارتی ترقی برینٹ کو جلدی سے $85–90 کی طرف لے جا سکتی ہے، جبکہ جہازوں پر نئے حملے $115–120 کی جانب کا راستہ کھولتے ہیں۔
- پٹرولیم مصنوعات اور ریفائنری. اوسط ڈسٹلٹس اب بھی سب سے زیادہ کمیوں والے حصہ ہیں؛ تنازعے کے باہر ریفائنرز کی مارجن تاریخی بلند سطح پر ہے، ریٹیل قیمتیں — امریکہ سے چین تک سیاسی دباؤ کا ذریعہ ہیں۔
- گیس. یورپ حرارتی موسم میں تاریخی سطح کی کمی کے ساتھ داخل ہو رہا ہے؛ سخت سردیوں میں TTF €90–100 کے اوپر بنیادی سیناریو ہے، نہ کہ خطرہ۔
- کوئلہ. ایشیا اور یورپ میں طلب میں اضافہ کم از کم قطر کے ایل این جی کی بحالی تک جاری رہے گا۔
- قابل تجدید توانائیاں اور بجلی. شمسی اور ہوا کی پیداوار، ذخیرہ کرنے والے اور نیٹ ورک میں سرمایہ کاری پر سرمائے کا بہاؤ تیز ہو رہا ہے، لیکن قلیل مدتی میں توانائی کے نظام کی استحکام اب بھی گیس اور کوئلہ پر منحصر ہے۔
عالمی تیل اور گیس اور توانائی کا ہفتہ منڈلی کے نتائج: بازار کو مرکزی دھارے سے ایک سیاسی حل کا اشارہ مل رہا ہے، لیکن جسمانی اشارے — ریکارڈ ڈیزل سے، 1990 کے بعد سب سے کم سعودی پیداوار تک — یہ بتاتے ہیں کہ کمی قیمتوں کو طے کرتے ہوئے رہے گی۔ تیل، گیس اور بجلی کی کئی ہفتوں تک۔ توانائی کے شعبے کے شرکاء کے لئے منظرنامہ کی منصوبہ بندی، لاجسٹکس کی تنوع اور ہیجنگ کی نظم و ضبط انتہائی اہم ہیں۔