تیل کی مارکیٹ: جغرافیائی جائیداد برینٹ کو $105 سے اوپر رکھتی ہے
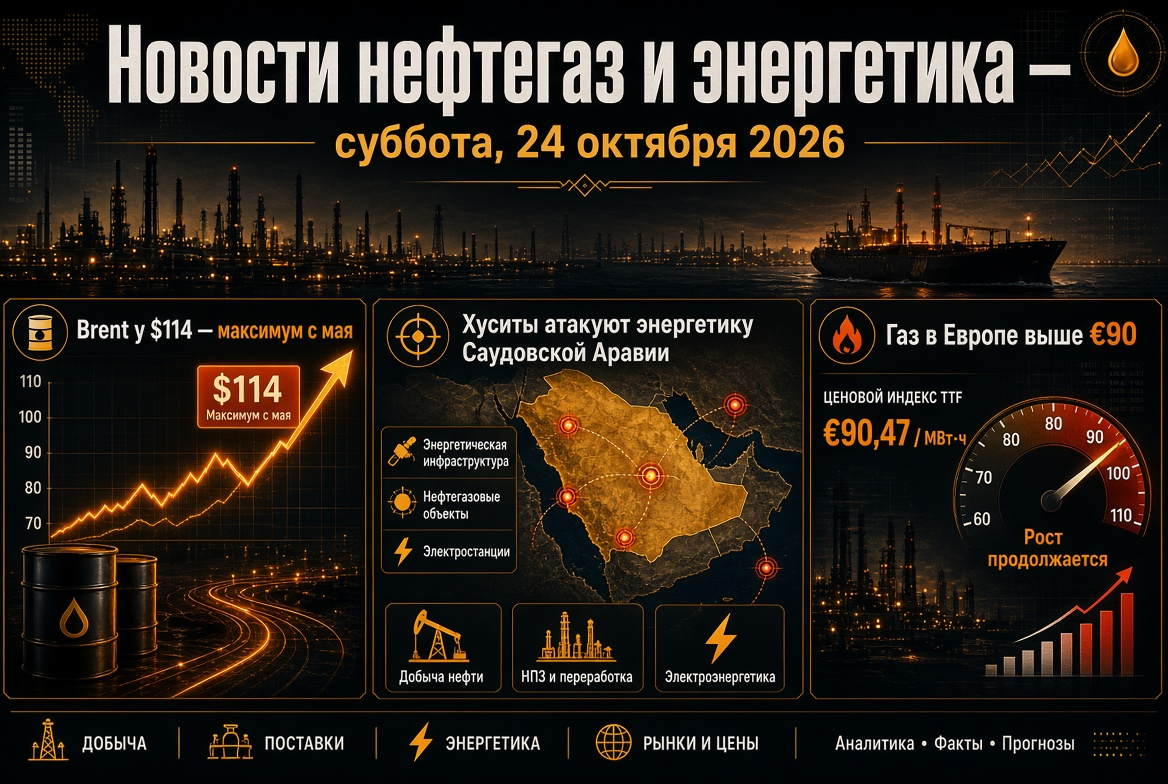
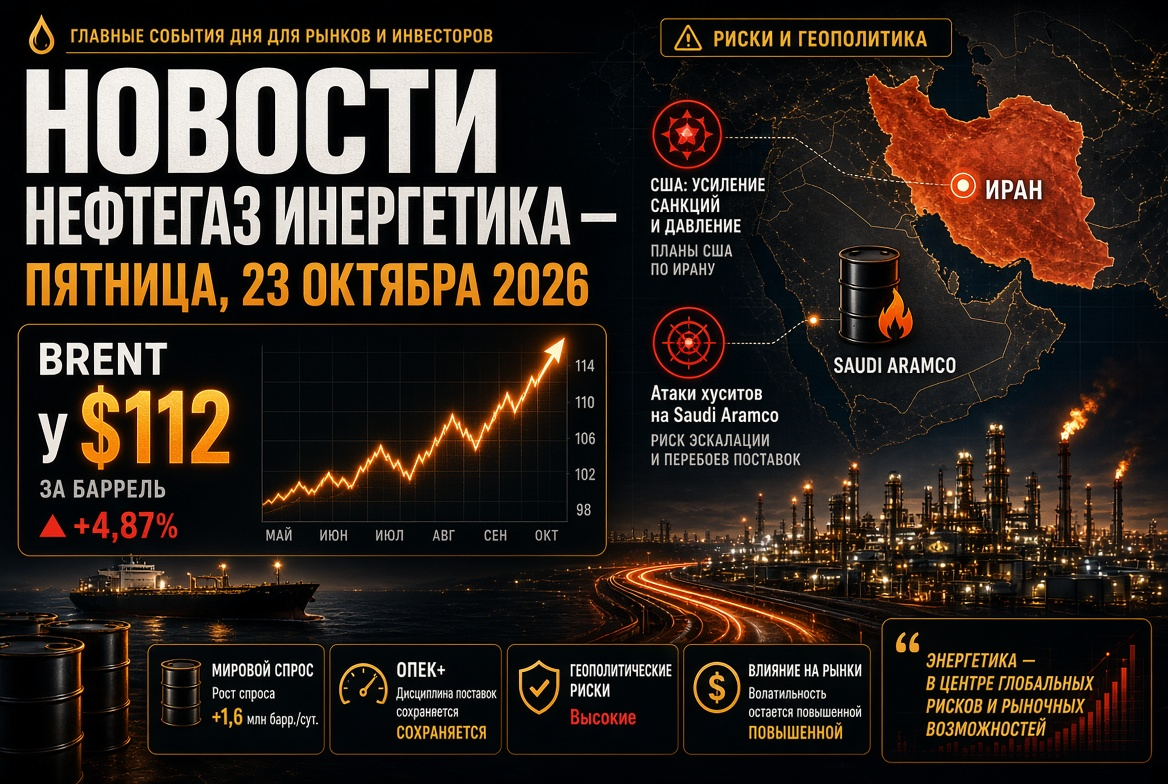
14 اکتوبر کی تجارتی بحران کے دوران، دسمبر کے برینٹ فیوچر کی قیمت $106.3–106.5 فی بیرل پر موجود تھی، دن کے دوران $107.15 تک بڑھ گئی۔ امریکی WTI کی قیمت تقریباً $95 ہے۔ ایک سال پہلے تیل کی قیمت تقریباً $62–63 تھی، یعنی بارہ مہینوں میں 70% سے زیادہ کا اضافہ ہوا ہے۔
کلیدی قیمتوں کے ڈرائیور:
- ہارموز کا آبنائے. بحری جہازوں پر حملے جاری ہیں: ایسے ٹینکرز جو تہران سے ایڈوائس کے بغیر راستوں سے گزر رہے ہیں، بارودی سرنگوں سے متاثر ہو رہے ہیں، 13 اکتوبر کو آبنائے کے باہر ایک کنٹینر جہاز غرق ہو گیا۔ ایران نے آبنائے کی مکمل کھلی حالت کو واشنگٹن کی جانب سے سات شرائط پورا کرنے کے ساتھ مشروط کیا ہے۔
- سعودی عرب پر حوثیوں کے حملے. "انصار اللہ" تحریک نے دھران اور مشرقی صوبے میں سعودی آرامکو کے مقامات پر حملوں کا اعلان کیا، ریاض میں ریفائنری اور دارالحکومت کے ہوائی اڈے کو بھی نشانہ بنایا، اور مزید مقامات کی فہرست بڑھانے کا وعدہ کیا۔
- مارکیٹ اور حقیقی مارکیٹ کے درمیان خلا. قیمتوں کی ایجنسیوں کے اندازوں کے مطابق، حقیقی خام مال کی قیمت تقریباً $129 فی بیرل ہے - جو کہ کاغذی برینٹ سے کافی مہنگا ہے۔
- ریکارڈ کرایہ. بالٹیک اور بحیرہ اسود کے بندرگاہوں سے روسی تیل کی بھارت تک ترسیل $27–32 فی بیرل میں ہوتی ہے، جبکہ رس تنورہ سے روٹرڈیم کی ترسیل کی قیمت تقریباً $2 سے 2025 میں بڑھ کر $35 سے زیادہ ہوگئی ہے۔
تجزیہ کاروں نے اگلی چند ہفتوں میں WTI کی قیمت کا جھول $90–100 کے درمیان ہونے کا امکان ظاہر کیا ہے؛ مشرق وسطیٰ میں مزید بڑھتے ہوئے تنازعہ برینٹ کو بہار کی چوٹیوں سے دوبارہ $120 سے اوپر لے جا سکتا ہے۔
IEA کی رپورٹ: تیل کی طلب میں کمی بڑے بحرانوں کے مترادف ہے
اکتوبر کی IEA رپورٹ تیل اور گیس کے شعبے کی ہفتے کی اہم تجزیاتی تقریب بن گئی۔ اہم اعداد و شمار:
- عالمی تیل کی طلب 2026 تک روزانہ 2.61 ملین بیرل کم ہو جائے گی — 102.38 ملین بی پی ڈی (پیش گوئی تقریباً 110,000 بی پی ڈی کم کی گئی ہے)۔
- عالمی تیل کی فراہمی 2026 میں روزانہ 5.8 ملین بی پی ڈی کم ہو جائے گی — 100.7 ملین بی پی ڈی تک۔
- کھپت میں واپسی 2027 کے مارچ سے پہلے متوقع نہیں ہے؛ 2027 میں، طلب تقریباً 104.38 ملین بی پی ڈی ہوگی، جو کہ اب بھی 2025 کی سطح سے کم ہے۔
- سب سے بڑے نقصانات ڈسٹلیٹس اور پیٹرو کیمیکل خام مال پر آئیں گے، خاص طور پر ایشیا میں۔
IEA نے بھی اسٹریٹجک ذخائر کی رہائی کو بڑھایا: مارچ میں 400 ملین بیرل کے ریکارڈ فیصلے کے بعد، ایجنسی نے ممالک پر زور دیا کہ وہ جلد از جلد مارکیٹ میں ڈیزل ایندھن فراہم کریں۔ اوپیک نے بھی مسلسل چھ بار 2026 کے لیے طلب کا اندازہ کم کیا ہے، لیکن 2027 کے لیے بڑھوتری کی پیش گوئی کی ہے، چوتھے خیالات کی کمیابی کو پورا کرنے کی ضرورت پر اصرار کیا ہے۔
اوپیک+: کوٹہ منجمد، اصل پیداوار منصوبہ سے کم
اوپیک+ کے سات ممالک نے نومبر کے لئے تیل کی پیداوار کی ہدف کی سطح کو بغیر کسی تبدیلی کے برقرار رکھا ہے۔ کوٹے درج ذیل طریقے سے تقسیم کیے گئے ہیں:
- سعودی عرب — 10.478 ملین بی پی ڈی;
- روس — 9.949 ملین بی پی ڈی;
- عراق — 4.431 ملین بی پی ڈی;
- کویت — 2.676 ملین بی پی ڈی;
- کازakhstan — 1.628 ملین بی پی ڈی;
- الجزائر — 1.007 ملین بی پی ڈی;
- عمان — 841000 بی پی ڈی.
عملی طور پر، کوٹے زیادہ تر کاغذ پر ہی باقی رہتے ہیں: جنگ اور لاجسٹک پابندیوں کی وجہ سے کئی شرکت داروں کی اصل پیداوار مقصدی سطح سے نمایاں طور پر کم ہے۔ اتحاد کی ساخت میں تبدیلی آئی اور متحدہ عرب امارات کے اوپیک اور اوپیک+ سے 1 مئی 2026 کو نکل جانے کے بعد واقع ہوئی۔ "سات" کی اگلی ملاقات 1 نومبر کو طے ہے، جبکہ مانیٹرنگ کمیٹی کا اجلاس 29 نومبر کو ہوگا۔
روس اور امریکہ کے درمیان ڈیزل معاہدہ: مارکیٹ کے لئے ایک نیا عنصر
تیل کی مصنوعات کی مارکیٹ 9 اکتوبر کو روس اور امریکہ کے صدور کے درمیان ٹیلیفون پر ہونے والے مذاکرات میں طے پانے والے معاہدے کا اثر محسوس کرتی رہتی ہے۔ امریکہ کے وزارت خزانہ نے روسی ڈیزل ایندھن کے خلاف پابندیاں عارضی طور پر نرم کرنے کے لئے ایک لائسنس جاری کیا ہے۔ معاہدے کے پیرا میٹرز:
- اکتوبر میں 300,000 ٹن سے زیادہ ڈیزل کی فراہمی امریکی اور عالمی مارکیٹ کے لئے;
- نومبر میں مزید 500,000 ٹن اور پھر تقریباً 1 ملین ٹن;
- طویل مدت میں — 3 ملین ٹن فی مہینہ تک، روسی ریفائنریوں کی حالت کے مطابق۔
ماسکو نے ڈیزل کی برآمد پر پابندیاں عجلت سے ہٹا لی ہیں۔ روسی تیل کی کمپنیوں کے لئے یہ اضافی زر مبادلہ کی آمدنی اور ریفائننگ کی روزی کا محرک ہے۔ واشنگٹن کے لئے، یہ ایندھن کی قیمتوں میں کمی کا آلہ ہے۔ یورپی خارجہ پالیسی نے اس معاہدے پر تنقید کی اور نئی پابندیوں کا اعلان کیا۔ عمل درآمد کا سوال باقی ہے: گرمیوں میں ریفائنریز پر حملوں کے بعد، کچھ کی پیداوار ابھی بھی بحال ہو رہی ہے۔
توانائی کی جنگ بندی: بنیادی ڈھانچے کے لئے نازک وقفہ
11 اکتوبر کو، ڈونلڈ ٹرمپ نے روس اور یوکرین کے درمیان "توانائی کی جنگ بندی" کی شروعات کا اعلان کیا - توانائی کے بنیادی ڈھانچے پر حملوں سے باہمی دستبرداری۔ کریملن نے اس خیال کو مثبت قرار دیا، تاہم رسمی شرائط جاری نہیں کی گئیں۔ 12 اکتوبر کو یوکرائنی توانائی کی تنصیبات پر حملے جاری رہے، اور صرف 13 اکتوبر کو ایسے حملوں کے بغیر پہلا دن ریکارڈ کیا گیا۔ توانائی کی صنعت کےشرکاء کے لئے یہ وقفہ انتہائی نازک ہے: ریفائنریز پر حملے 2026 میں عالمی ڈیزل کی قلت کے عوامل میں سے ایک بن گئے ہیں۔
گیس اور LNG: یورپ خزاں میں ذخائر کی قلت کا سامنا کرتا ہے
یورپی گیس کی مارکیٹ عالمی توانائی کے مارکیٹ کا سب سے زیادہ دباؤ والا شعبہ ہے۔ TTF ہب پر فیوچر کی قیمتیں €86–87 فی MWh تک بڑھ گئی ہیں، جو دسمبر 2022 کے بعد کی سب سے زیادہ قیمت ہے؛ ایک سال میں تقریباً 170% کا اضافہ۔ اس کی وجوہات:
- قطری LNG کی برآمدات میں کمی جس کی وجہ سے رس لافان کی تنصیبات کو نقصان پہنچا ہے;
- یورپی یونین کے زیر زمین ذخائر کی بھرپائی تقریباً 73% ہے جبکہ موسمی ہدف تقریباً 90% ہے;
- مائع قدرتی گیس کی آزاد مقداروں کے لئے ایشیا کے ساتھ شدید مقابلہ۔
کچھ تجزیہ کاروں نے اس بات کا احتیاطی اندازہ لگایا ہے کہ چوتھے سہ ماہی میں MWh کے لئے تقریباً €56 تک پہنچ جائے گا، تیز رفتار بھریں جانے کی وجہ سے۔ تاہم گیس کے مارکیٹ میں جسمانی محدودات کو سفارتی بیانات سے حل نہیں کیا جا رہا۔ یہ قابل ذکر ہے کہ روسی آرکٹک LNG کی یورپی پورٹس میں سپلائیاں تقریباً 9.5% بڑھ گئی ہیں۔
کوئلہ: ایشیا کے سب سے اہم ایندھن کی واپسی
LNG کی کمی نے کوئلے کو بحران کا سب سے بڑا فائدہ اٹھانے والا بنا دیا ہے۔ نیو کیسل کی توانائی کا کوئلہ تقریباً $149–150 فی ٹن میں ٹریڈ ہو رہا ہے، تین سال کی بلند ترین قیمتوں کے قریب، جس میں سال بھر میں 40% سے زیادہ کا اضافہ ہوا ہے۔ جب کہ ایشیا میں LNG کی قیمت تقریباً $25 MMBtu ہے، اعلیٰ معیار کا کوئلہ توانائی پیدا کرنے والی کمپنیوں کے لئے تقریباً 80% سستا ہوتا ہے۔ IEA توقع کرتا ہے کہ 2026 میں عالمی کوئلے کی طلب میں ریکارڈ اضافہ ہوگا: چین، بھارت، جاپان، جنوبی کوریا اور یورپ کے کچھ حصے کوئلے کے استعمال کو بڑھا رہے ہیں۔ چوتھا سہ ماہی روایتی طور پر درآمد کے لئے عروج کا موسم ہوتا ہے، لہذا سال کے آخر تک کوئلے کی برآمد میں نمایاں اضافہ ممکن ہے۔ بھارت میں، 1 اکتوبر تک ایندھن کے 25% سے بھی کم ذخائر کے ساتھ بجلی گھروں کی تعداد 85 تک پہنچ گئی ہے۔
متبادل توانائی اور بجلی کی پیداوار: پیداوار کے ریکارڈ اور نیٹ ورک کے مسائل
توانائی کی محتویات جاری ہیں یہاں تک کہ تیل اور گیس کے جھٹکے کی سطح پر بھی۔ 2025 میں، متبادل توانائی کے ذرائع نے ایک صدی میں پہلی بار عالمی بجلی کی پیداوار میں کوئلے کو پیچھے چھوڑ دیا۔ حالیہ ریکارڈ:
- آسٹریلیا: 11 اکتوبر کو، ملک کی بنیادی توانائی نظام میں چھت پر لگے سورج کی پینل کی پیداوار 17.5 جی واٹ تک پہنچ گئی، اور سورج کی قسمت میں 72% حصہ رہا؛
- بھارت: روزانہ سورج کی پیداوار نے 30 ستمبر کا ریکارڈ توڑ دیا؛
- امریکہ: مئی میں سورج کی پیداوار پہلی بار کوئلے کی پیداوار سے تجاوز کر گئی۔
نیگٹو جانب — متبادل توانائی کی پیداوار میں ریکارڈ کے حدود اور عروج کے اوقات میں بجلی کی منفی قیمتیں۔ یہ تصدیق کرتا ہے کہ توانائی کی اسٹوریج نظام اور بجلی کی نیٹ ورک کی بنیادی ڈھانچے میں سرمایہ کاری توانائی کی کمپنیوں کے لئے ایک اہم موضوع بن رہا ہے۔
روسی ایندھن کی مارکیٹ: ریگولیٹر کے کنٹرول میں استحکام
روس میں تیل کی مصنوعات کا داخلی مارکیٹ غیر مستحکم استحکام کی حالت میں ہے:
- بنزین کی اوسط ریٹیل قیمت — 78.73 روبل فی لیٹر، ڈیزل کی قیمت — 86.72 روبل؛
- سال کی شروعات سے، بنزین کی قیمت میں 21% اضافہ ہوا ہے، جو کہ مجموعی افراط زر سے نمایاں طور پر آگے ہے؛
- ایکسچینج پر AИ-92 کی قیمت ایک ہفتے میں 69.4 ہزار روبل فی ٹن تک کم ہوئی، جبکہ AИ-95 کی قیمت 70.9 ہزار روبل تک بڑھ گئی؛
- فاس نے ایندھن کے لئے 35 علاقوں کے ساتھ قیمتوں کے معاہدے پر دستخط کیے ہیں۔
سب سے بڑا خطرہ — ریفائنریز کی غیر متوقع مرمتیں: ڈیزل کی برآمد میں اضافے کے لئے داخلی مارکیٹ کی پوری فراہمی کے ساتھ خارجی ذمہ داریوں کو متوازن کرنا ضروری ہے۔
توانائی کی صنعت کے سرمایہ کاروں اور شرکاء کے لئے اہم نکات
- تیل: جغرافیائی جائیداد برقرار ہے؛ برینٹ کا بنیادی رینج — $100–110 اور خلیج فارس کے بنیادی ڈھانچے پر حملوں کی صورت میں اضافے کا خطرہ ہے۔
- تیل کی مصنوعات: ڈیزل سب سے کم دستیاب مصنوعات ہے؛ روسی سپلائیاں اور IEA کے اسٹریٹجک ذخائر کو ممکنہ طور پر جائیداد کو کچھ کم کرنے کی صلاحیت رکھتے ہیں۔
- گیس: یورپی قیمتیں موسم اور بھرنے کی رفتار کے لئے حساس ہیں؛ ایک سرد سردی TTF کو €100 سے اوپر لے جا سکتی ہے۔
- کوئلہ: ایشیاء میں سیزن کے عروج کی بنا پر قیمتوں میں حمایت جاری رہے گی۔
- اہم تاریخیں: اوپیک+ کی ملاقات 1 نومبر کو اور تیل اور گیس کے ذخائر کی معلومات امریکہ اور یورپ میں۔
عالمی توانائی کی مارکیٹ خزاں 2026 میں سپلائی کے جھٹکوں اور طلب کی سکڑنے کی حالت میں ہے۔ تیل اور گیس کی کمپنیوں کے لئے یہ اعلیٰ آمدنی اور بڑھتے ہوئے خطرہ کا دور ہے، صارفین کے لئے یہ قیمتی توانائی کا وقت ہے، جبکہ VIE اور اسٹوریج سیکٹر کے لئے یہ تیز رفتار ترقی کا موقع ہے۔