عالمی توانائی کی مارکیٹ کا جائزہ: تیل، گیس، بجلی، کوئلہ اور قابل تجدید توانائی 10 ستمبر 2026 کے لئے
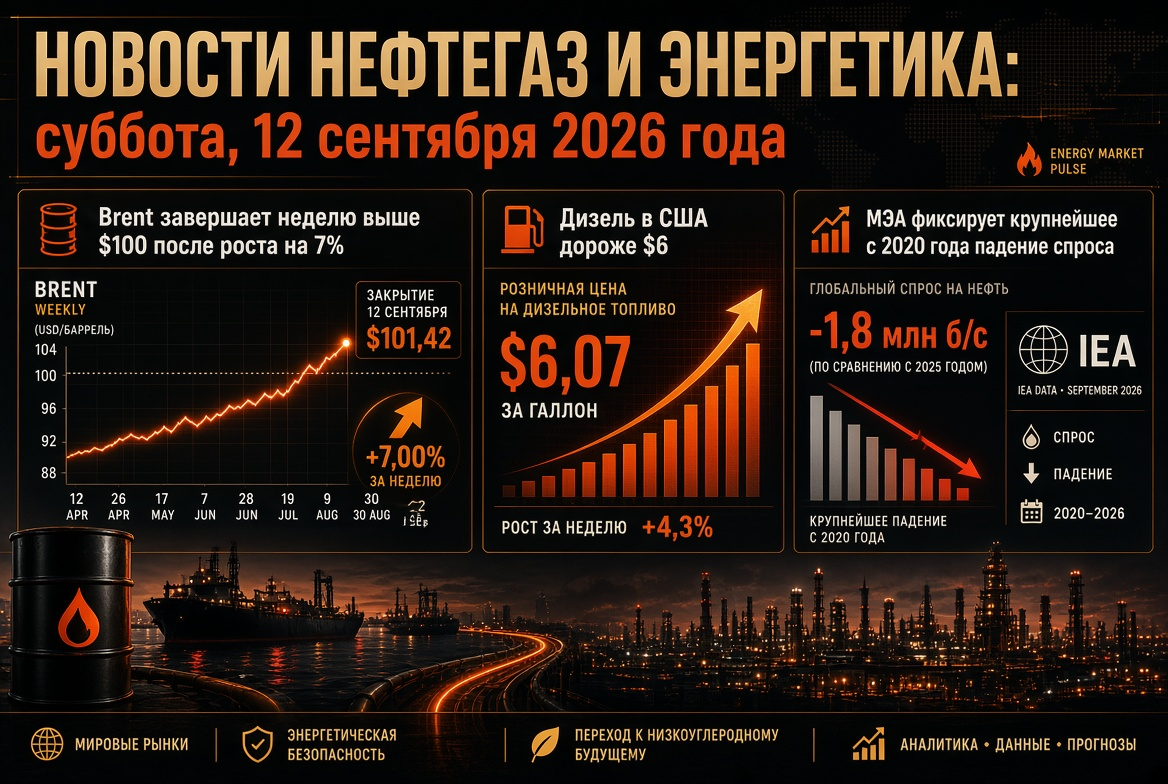
آج کا مرکزی موضوع: برینٹ $100 سے اوپر — ٹینکروں پر حملے اور تہران کا جواب
تیل کی قیمتیں چوتھے سیشن کے لئے بڑھ رہی ہیں، اور اس کا محرک خلیج فارس میں براہ راست فوجی عسکریت پسندی بنی ہے۔ امریکی سینٹرل کمانڈ نے عمان کے خلیج میں پانچ ایرانی تیل ٹینکروں کی تباہی کی اطلاع دی، اور جزیرہ خارج پر امریکی جہازوں پر حملوں کے خلاف یہ کارروائی کی گئی؛ پینٹاگون کے مطابق صرف ایک ہفتے میں «سایہ بیڑے» کی دس کشتیوں کو ناکارہ بنا دیا گیا۔ ایران نے اردن میں موفاٰق سالتی بیس پر حملے (18 میزائل سہرا) کے ساتھ ساتھ امریکی نیوی کے دو ڈسٹرائرز اور ہارموز کے قریب دس جہازوں پر حملے کئے ہیں۔ یوکے ایم ٹی او کی سمندری سروس نے عراقی ایلفاو کے قریب ایک ٹینکر پر نامعلوم گولہ لگنے کی اطلاع دی ہے اور یو اے ای کے پورٹ راشید میں ایک جہاز کو نقصان پہنچا ہے۔
جہازرانی کے لئے بنیادی خطرہ وہ «ممنوعہ علاقہ» ہے جو تہران نے خلیج سے باہر اعلان کیا ہے، جہاں ایرانی افواج بغیر اجازت جہازوں کو روکے گی۔ تاجروں اور بیمہ دہندگان کے لئے یہ مزید فوجی پریمیمز کے اضافے اور ایسے جہاز مالکان کی تعداد میں کمی کا مطلب ہے جو اس علاقے میں جانے کے لئے تیار ہیں۔ واشنگٹن نے جواب میں ایرانی ایوییشن کے خلاف پابندیوں کی مہم کو بڑھا دیا ہے، جبکہ سیول خلیج کی حفاظت میں شمولیت پر غور کر رہا ہے۔
تیل کا بازار: قیمتیں، دینامکس، اور پیش گوئیاں
جمعرات کی صبح کے لئے تیل کی مارکیٹ کی رہنما نشانیاں:
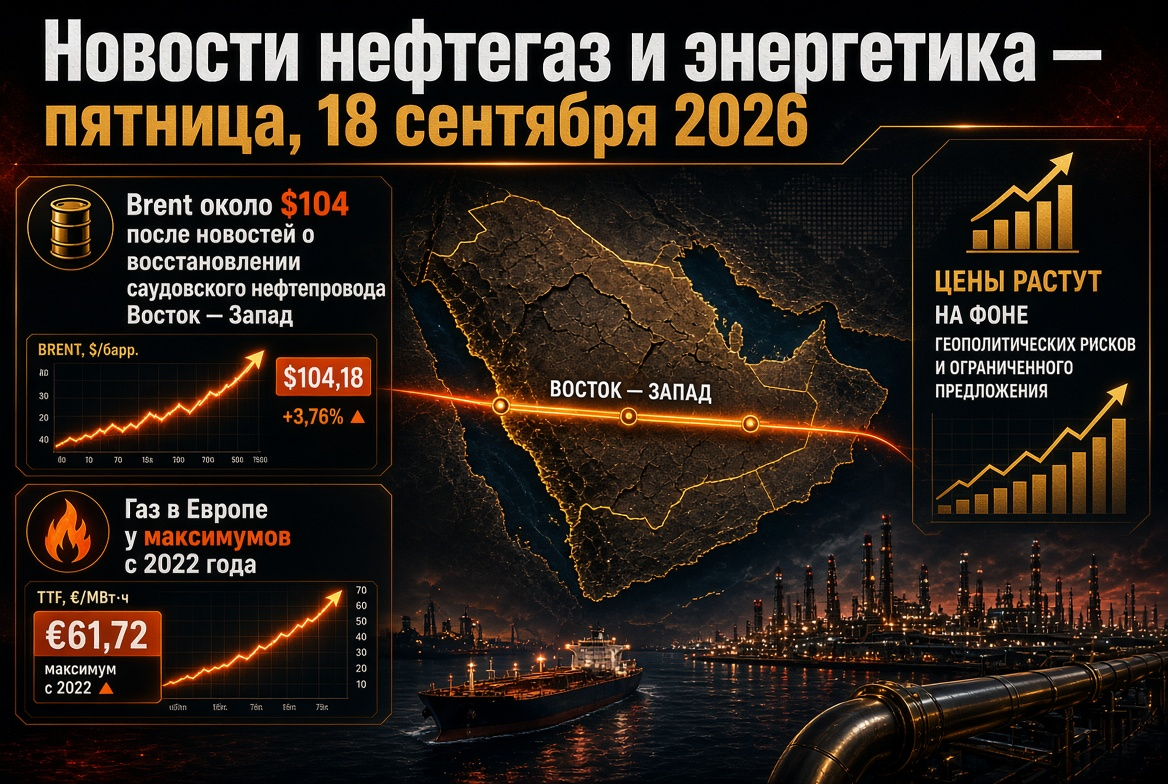
- برینٹ (نومبر، ICE): بدھ کو عروج $100.19 فی بیرل، 24 جولائی کے بعد پہلی بار $100 سے اوپر؛ پھر تقریباََ $99.7–100.5 کے قریب مستحکم ہے۔
- WTI (اکتوبر، NYMEX): تقریباً $94.7، سیشن کے دوران تقریباً 2% اضافہ۔
- دینامکس: 31 اگست سے برینٹ نے تقریباً 13.5% کا اضافہ کیا ہے، فروری کے آخر میں ایران کے ساتھ جنگ کے آغاز سے تقریباً 40%؛ اپریل کا عروج سال میں $125 سے زیادہ تھا۔
- پیش گوئیاں: گولڈمین سیکس $120 کے امکان کو قبول کرتا ہے، جبکہ ہارموز اور سرخ سمندر میں کشتیوں پر حملوں کے بڑھنے کے ساتھ اور برآمدات کے معمول پر آنے پر $80 تک لوٹنے کی توقع کرتا ہے؛ ING اس بات کی توقع رکھتا ہے کہ مذاکرات کی بحالی تک خطرے کے لئے بڑی پریمیم برقرار رہے گی۔
بنیادی پس منظر خسارے میں ہے۔ EIA کے تخمینوں کے مطابق، عالمی تیل کے ذخائر II سہ ماہی میں 4.2 ملین بیرل فی دن کی شرح سے کم ہو گئے، اور III سہ ماہی میں مزید 3.8 ملین بیرل فی دن؛ ہارموز کے ذریعے ٹرانزٹ کی شرح II سہ ماہی میں محض 4.9 ملین بیرل فی دن رہی جبکہ تنازع سے پہلے یہ 21.6 ملین بیرل فی دن تھی۔ ایجنسی کی اگست کی پیش گوئی - III سہ ماہی میں $85 فی بیرل اور IV میں $78 - موجودہ قیمتوں میں پرانی لگتی ہے، اور 9 ستمبر کو جاری کردہ ستمبر کے STEO کا مارکیٹ حقیقت «سوسے» کے ساتھ سِیل کیا جائے گا۔ امریکہ کے اسٹریٹجک ذخائر تقریباً 286.6 ملین بیرل پر ہونے کی وجہ سے واشنگٹن کی قیمتوں کے جھٹکوں پر مداخلت کرنے کی صلاحیت محدود ہے۔
مشرق وسطیٰ: سعودی عرب کی دوگنا پابندی
خطرہ کا دوسرا محاذ - سرخ سمندر۔ حوثیوں نے 8 ستمبر کو ابھا، خمیس مشیط، جیزان اور نجران میں مقامات پر حملے کیے: 73 افراد متاثر ہوئے، جبکہ جیزان میں 400,000 بیرل فی دن کی صلاحیت والے آرامکو کے ریفائنری میں آگ بھڑک اٹھی۔ اسی وقت، تحریک نے باب الاندیب کے کنٹرول کے لئے مہم کا آغاز کیا۔ تیل کی فراہمی کے لئے مسئلہ یہ ہے کہ ہارموز کی بندش کے بعد، سرخ سمندر ہی بادشاہت کا مرکزی شریان بن گیا ہے: مشرق - مغرب پائپ لائن 7 ملین بیرل فی دن کی ریکارڈ سطح پر کام کر رہی ہے، جبکہ ینبوا ٹرمینل سعودی عرب کے تیل کی 90% سے زائد سمندری برآمدات فراہم کرتا ہے۔ ریاض کا ترکی اور پاکستان کے ساتھ دفاعی معاہدہ ابھی تک انفراسٹرکچر کے خطرات کو ختم نہیں کرسکا۔ اگر ینبوا میں کوئی رکاوٹ آئی تو یہ دونوں خلیجوں کے بند ہونے کی صورت میں سب سے بڑے برآمد کنندہ کو بازار سے باہر کر دے گی۔
گیس کا بازار: TTF $950 سے اوپر، PХG 2011 کے بعد کم ترین سطح پر
یورپی گیس کا بازار موسمی منطق کے خلاف چل رہا ہے۔ 9 ستمبر کو اکتوبر کی فیوچر TTF نے 78.8 یورو/MWh (تقریباً $970 فی ہزار مکعب میٹر) تک پہنچ گئے، تقریباً 4% کا اضافہ ہوا؛ سال کے آغاز سے قیمتیں تقریباً 120% بڑھ گئی ہیں۔ اہمParameters:
- EU کی PХG کی بھرائی - 7 ستمبر کو 66.9% پر، تقریباً 71.7 بلین مکعب میٹر؛ 2011 کے بعد اس تاریخ کے لئے تاریخ کی سب سے کم شرح، اور پچھلے سال کی سطح سے 13.8 بلین مکعب میٹر کم۔
- جرمنی - تقریباً 53%، بڑی معیشتوں میں بدترین نتیجہ؛ اٹلی - 80%+ کے قریب واحد بڑا بازار۔
- ہدف معیار - 1 اکتوبر سے 1 دسمبر کے دوران 90% کا ہدف، 10 پوائنٹس کے قبول کے ساتھ؛ اپریل سے صرف 62% ضروری حجم بھرے گئے ہیں۔
یورپی کمیشن نے 3 ستمبر کو گیس کی Koordinaasiya گروپ کے اجلاس کے آخر میں کہا کہ انہیں فراہمی کی سیکیورٹی کے لئے فوری خطرہ نہیں ہے اور مداخلت کے لئے کوئی بھی وجوہات نہیں دیکھتے، نقل و حمل کی تنوع، دوبارہ گیس فکیشن کی صلاحیتوں اور گھٹتے ہوئے طلب کی طرف اشارہ کرتے ہوئے۔ اس کے باوجود، قطر میں ایل این جی کی پیداوار بند ہے، اور یورپ کو قیمت کے عروج پر ایشیا کے ساتھ ٹینکرز کے لئے مقابلہ کرنا پڑ رہا ہے۔ یورپی صنعت کے لئے یہ سردیوں کے موسم میں داخل ہونے کا مطلب ہے، جس میں چار سالوں میں سب سے مہنگا بھرنے کا عمل ہے۔
ایل این جی اور کوئلہ: گیس کی کمی کوئلہ کی پیداوار کو برقرار رکھتی ہے
ایل این جی کی 2026 میں کمی تقریباً 35 ملین ٹن ہے، جو کہ شمال مشرقی ایشیائی ممالک کو کوئلہ کی پیداوار بڑھانے پر مجبور کر رہی ہے: جنوبی کوریا میں یہ تقریباً 40% بڑھ گئی، جبکہ جاپان میں یہ 11% سے زیادہ ہو گئی ہے۔ عالمی کوئلے کی طلب تقریباً 3% بڑھ کر 9.1 بلین ٹن ہو سکتی ہے۔ کوئلے کے برآمد کنندگان - انڈونیشیا، آسٹریلیا، روس، جنوبی افریقہ - کے لئے یہ طویل مدتی کاربن کی کمی کے رجحان کے برعکس طلب کی غیر منتظر کھڑکی ہے۔
چین اور ایشیا: تیل کی درآمد دہائی کی کم ترین سطح سے بحال ہو رہی ہے
چین کی کسٹمز کی اعداد و شمار نے اگست میں دوسرے مہینے مسلسل اضافہ ظاہر کیا: تیل کی درآمد 37.93 ملین ٹن (8.93 ملین بیرل فی دن) رہی، جولائی کے مقابلے میں +6.2%، لیکن اب بھی پچھلے سال کی سطح سے 23.4% کم؛ آٹھ مہینوں میں خریداری 14.6% کم ہوئی۔ چینی ریفائنریز نے ہارموز کے اطراف سے بچتے ہوئے روسی ESPO کی خریداری میں سرگرمی بڑھائی ہے اور غیر روایتی مقامات جیسا کہ ارجنٹائن میں بھی سرمایہ کاری کی ہے۔ تیل کی مصنوعات کی برآمد 29% بڑھ کر 6 ملین ٹن ہوگئی ہے جبکہ عالمی سطح پر ڈیزل کی کمی کے پس منظر میں، اندرونی طلب پچھلے سال کی سطح سے 8–9% کم رہے گی۔ ذخائر میں کمی 550,000 بیرل فی دن تک سست ہو گئی ہے، جو کہ بیجنگ کے اسپاٹ مارکیٹ میں واپسی کی طرف اشارہ کر رہی ہے۔
روس: یورال کا ڈسکاؤنٹ، برآمدات اور ایندھن کے بحران کی دوسری لہر
برینٹ کی اونچی قیمت جزوی طور پر روسی کمپنیوں کو بڑھتا ہوا ڈسکاؤنٹ کی تلافی کرتی ہے: جب روسی تیل کے ساتھ امریکی کاروبار کی لائسنس کی میعاد ختم ہوئی تو یورال کی رعایت گرمیوں میں $23–24 فی بیرل تک پہنچ گئی، جبکہ سالانہ اوسط $17–22 کے درمیان ہونی کی توقع ہے۔ اندرونی تیل کی مصنوعات مارکیٹ بحران کی حالت میں ہے:
- بورڈ پریشن کی فروخت 1–4 ستمبر کو اگست کے مقابلے میں 69% بڑھ کر 72.75 ہزار ٹن تک پہنچ گئی، لیکن 7 ستمبر کو متوقع تعمیرات کی وجہ سے 12.24 ہزار ٹن پر گر گئی؛
- غیر تسلی بخش ادائیگی کی صلاحیت کا مطالبہ — AИ-92 پر 37.7 ہزار ٹن اور AИ-95 پر 35.3 ہزار ٹن؛ مئی سے صرف 41% بورڈ کے معاہدے مکمل ہوئے؛
- سال کے آغاز سے 5.44 ملین ٹن بنزین بیچا گیا — پچھلے سال سے 23.7% کم؛
- بنزین کی برآمد پر پابندی 31 جنوری 2027 تک بڑھا دی گئی ہے، وزارت توانائی ڈیزل کی برآمد کے حدود پر بات چیت کر رہی ہے، اور بھارت سے درآمدی فراہمی شروع کر دی گئی ہے۔
بجلی اور قابل تجدید توانائی: ساختی رجحان تبدیل نہیں ہو رہا
خام مال کے جھٹکے کے پس منظر میں توانائی کی منتقلی تیز ہو رہی ہے۔ ایمبر کے ڈیٹا کے مطابق، 2025 میں بحال ہونے والے ذرائع نے دنیا کی پیداوار میں پہلی بار کوئلے کو پیچھے چھوڑ دیا (33.8% بمقابلہ 33.0%)، جبکہ مئی 2026 میں شمسی توانائی نے امریکہ کی توانائی کے توازن میں پہلی بار کوئلے کو پیچھے چھوڑ دیا (12.8% بمقابلہ 12.2%)۔ افریقہ ایک ریکارڈ سال کی طرف بڑھ رہا ہے، جس میں شمسی کی صلاحیت کے تنصیبات میں 45% اضافہ ہوا۔ 2026 میں عالمی بجلی کی طلب 3.6% بڑھ جائے گی، بجلی کی نقل و حمل، ہوا کی کنڈیشننگ، اور AI کے لئے ڈیٹا سینٹرز کی بدولت۔ قابل تجدید توانائی، جمع کرنے کے آلات اور نیٹ ورکس کے لئے مہنگی گیس ایک رکاوٹ نہیں بلکہ ایک اضافی دلیل کے طور پر سامنے آتا ہے۔
جمعہ کا کیلنڈر: اوپیک، ای آئی اے اور امریکہ کی مہنگائی
10 ستمبر — توانائی مارکیٹ کے شرکاء کے لئے مہینے کے سب سے بھاری دنوں میں سے ایک ہے۔ اوپیک ماہانہ جائزہ شائع کرتا ہے جس میں طلب اور پیداوار کے تازہ ترین تخمینے شامل ہوتے ہیں، جو یہ ظاہر کرے گا کہ آیا کارٹیل نے ایشیا میں ضرورت کی کمی کو مدنظر رکھا ہے یا نہیں۔ ای آئی اے تہوار کے شیڈول کی وجہ سے تیل اور تیل کی مصنوعات کے ذخائر کی ہفتہ وار اعداد و شمار جمعرات کو جاری کرے گی — جب سی بی او ای کے تحت سمندری ذخائر پانچ سال کی کم ترین سطح سے کم ہو گئے ہیں تو یہ ڈیٹا WTI کے لئے تنقیدی ہے۔ امریکہ میں اگست کے لئے پروڈیوسر قیمتوں کا اشاریہ جاری ہوتا ہے، جبکہ جمعہ کو ای ایم اے کا جائزہ اور صارفین کی مہنگائی آتی ہے، جو ایف آر ایس کی گفتگو پر اثر انداز ہوتی ہے۔ اوپیک+ کا اگلا اجلاس 4 اکتوبر کو مقرر ہے؛ اکتوبر کی کوٹیاں بغیر کسی تبدیلی کے برقرار رہتی ہیں۔
سرمایہ کاروں اور توانائی کے کمپنیوں کے لئے نکات اور خطرات
- تیل۔ برینٹ کا $100 سے اوپر رہنا اس بات پر منحصر ہے کہ آیا ٹینکروں پر حملوں کی شدت بحر ہارموز اور باب الاندیب کی مکمل بندش میں بڑھتی ہے؛ سہ ماہی کے لئے منظرنامے کی حد $80 سے $120 تک ہے۔
- گیس۔ یورپ تاریخی ذخائر کی کمی کے ساتھ سردیوں میں داخل ہو رہا ہے؛ سرد نومبر یا ایل این جی کی فراہمی میں کوئی نئی خرابی TTF کو چار عددی قیمتوں پر واپس لاتی ہے۔
- کوئلہ اور ریفائنری۔ گیس اور ڈیزل کی کمی کوئلہ کی پیداوار اور پروسیسنگ کی مارجن کو برقرار رکھتی ہے، لیکن منافع کو کنفلکٹ کے علاقے سے باہر کے علاقوں تک مرکوز کرتی ہے۔
- روس۔ مہنگے تیل بجٹ کے خطرات کو کم کرتے ہیں، لیکن اندرونی ایندھن کی مارکیٹ ریفائنری کے مرمت کے مکمل ہونے تک کمزور رہتی ہے۔
- قابل تجدید توانائی۔ قابل تجدید توانائی عالمی توانائی کے توازن کا واحد پیشگوئی کرنے والا عنصر ہے اور طویل مدتی سرمایہ کاری کے لئے اہم اشارہ ہے۔
دن کا خلاصہ عالمی توانائی کے شعبے کے لئے: قلیل مدتی تیل اور گیس کی قیمتوں کو خلیج فارس اور سرخ سمندر کی فوجی منطق متعین کرتی ہے، درمیانی مدت کے لئے یہ یورپ اور ایشیا کی صلاحیت ہوگی کہ وہ سردیوں کو نیم خالی ذخائر کے ساتھ گزار سکیں، اور طویل مدتی میں، توانائی کی منتقلی کی رفتار ہوگی۔ ان حالات میں، منظرنامہ منصوبہ بندی، لاجسٹکس کی تنوع اور ہیجنگ کی ترتیب توانائی کی مارکیٹ کے شرکاء کے لئے بقا کی شرط بن جاتے ہیں، نہ کہ ایک آپشن۔