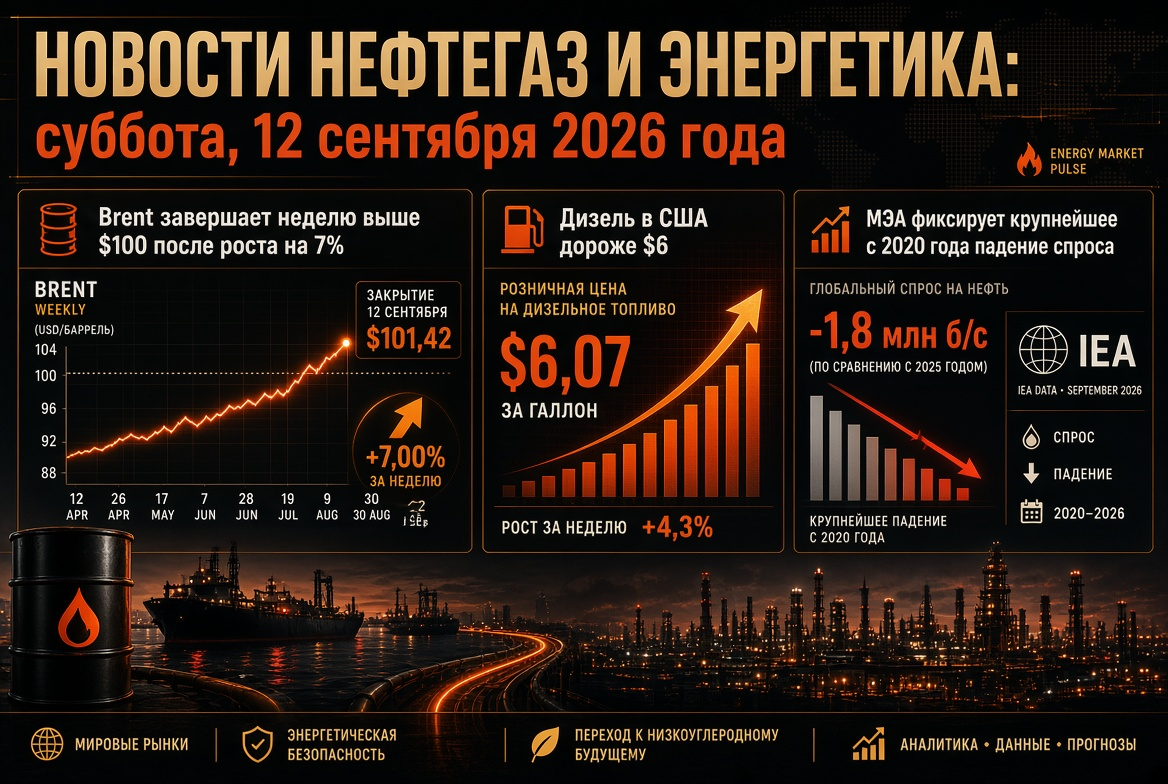
نفت اور گیس کے شعبے کی خبریں: جمعہ، 11 ستمبر 2026 - برینٹ کی قیمت $102 سے اوپر، یورپ میں گیس کی قیمت €80 سے زیادہ
عالمی توانائی کا شعبہ 11 ستمبر 2026 کو ایک بڑے قیمت کے جھٹکے کی حالت میں ہے۔ برینٹ خام تیل پہلی بار مئی کے آخر سے $102 فی بیرل کے اوپر تجارت کر رہا ہے، یورپی گیس کا بینچ مارک TTF پہلی بار جنوری 2023 سے €80 فی MWh کی حد کو عبور کر چکا ہے، جبکہ یورپی یونین کے زیر زمین گیس ذخائر صرف دو تہائی بھرے ہیں، جب کہ موسم کے اصول کے مطابق یہ 80% سے زیادہ ہونے چاہیے۔ اس کا محرک ایک بڑی تناؤ کی لہر ہے جو چھوٹے جہازوں پر ہونے والے حملوں کی صورت میں شروع ہوئی ہے جو ہارمُز کے آبنائے میں ہوئی، جس کے ساتھ سرخ سمندر میں دوسرا محاذ بھی شامل ہو گیا ہے۔ سرمایہ کاروں، تیل اور ایندھن کی کمپنیوں، پیٹرولیم ریفائنریوں کے آپریٹرز اور گیس، کوئلے، بجلی اور قابل تجدید توانائی بازار کے شرکاء کے لئے کل کا اہم سوال یہ ہے کہ عالمی معیشت مزید کتنا جغرافیائی پریمیم برداشت کر سکتی ہے، اس سے پہلے کہ توانائی کی طلب میں کمی واقع ہو جائے۔
دن کا مرکزی موضوع: ہارمُز کے آبنائے میں ٹینکر جنگ ایک نئے مرحلے میں داخل ہو گئی
بدھ کی رات، امریکہ نے عمان کے خلیج اور جزیرہ ہارگ کے قریب پانچ ایرانی تیل کے ٹینکر غرق کر دیے، جوکہ واشنگٹن کی طرف سے شروع کی گئی "ٹینکر کے بدلے ٹینکر" کی پالیسی کا حصہ ہے، جس کا اعلان ستمبر کے شروع میں کیا گیا تھا۔ تہران نے ہارمُز کے قریب دس جہازوں پر حملوں اور اردن میں امریکی ایڈی ایلزراک بیس پر میزائل حملے کے ذریعے جواب دیا۔ بحری نگرانی کے مطابق، کم از کم ایک ٹینکر کے عملے کا ایک رکن ہلاک ہوا ہے، جبکہ ایک اور غائب ہے۔ یہ حملے 28 فروری کے بعد تجارتی بحری نقل و حمل پر سب سے بڑی سیریز ہیں، جب جنگ شروع ہوئی۔
تیل اور گیس کی مارکیٹ کی حقیقی صورت حال تین جہتوں میں خراب ہو رہی ہے:
- ممنوعہ زون کی توسیع۔ سپاہ پاسداران انقلاب نے چابہار سے عمان کے خلیج اور عربی سمندر تک ایک سمندری محدود زون کا اعلان کیا ہے اور بحرین اور کویت کے قریب ٹینکر کے عملے کو فوراً جہاز چھوڑ دینے کی ہدایت کی ہے۔
- انشورنس اور فریٹ۔ نئے واقعات عملی طور پر "غیر مجاز" راستے پر جانے والے جہازوں کے لئے عسکری خطرے کی موجودگی کو ختم کر رہے ہیں، جس سے آبنائے پر عبور کی سطح کم ترین سطح پر آ چکی ہے۔
- ماحولیاتی خطرہ۔ خلیج فارس میں ناکام اور نیم غرق ٹینکر تجزیہ کی وجہ سے ملکوں کی سطحی انفراسٹرکچر اور پانی کی پائپ لائنوں کے لئے خطرہ بن گئے ہیں۔
تیل: برینٹ $102 سے اوپر، WTI $96 پر - مارکیٹ قیمت کی توقعات کو دوبارہ لکھ رہی ہے
جمعہ کی صبح تیل کی مارکیٹ کی کلیدی حدیں یہ ہیں:
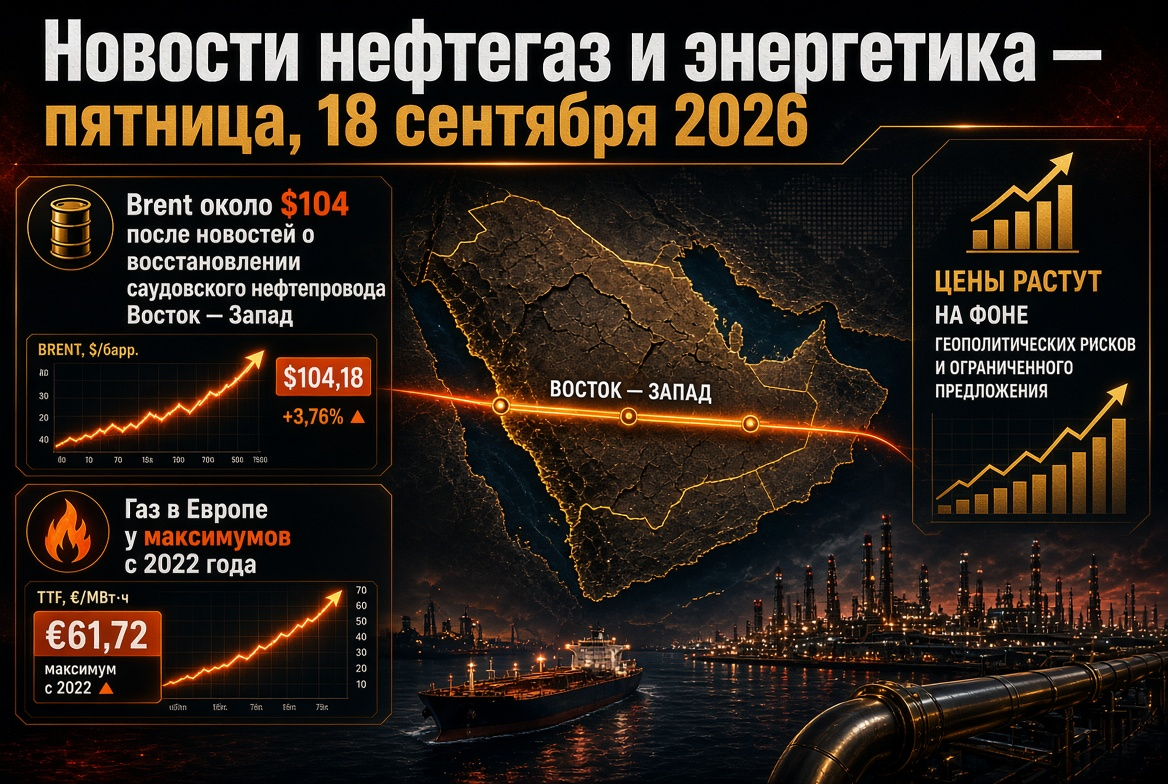
- برینٹ (نومبر کا معاہدہ، ICE): بدھ کے روز 3.4% بڑھ کر $101.21 ہو گیا، جمعرات کو عارضی طور پر $102.4–102.9 تک پہنچا - جو 22 مئی کے بعد کا سب سے زیادہ ہے۔ سال کی بلند ترین قیمت $126.41 (30 اپریل) "غیر دوستی" کے منظر نامے کے لئے ہارمُز کے لیے ایک ہدف بنی ہوئی ہے۔
- WTI (اکتوبر کا معاہدہ، NYMEX): $96–97 فی بیرل کے درمیان برقرار ہے۔
- پیشگوئیاں: امریکہ کی وزارت توانائی کی ستمبر کی رپورٹ نے 2026 کی دوسری ششماہی میں برینٹ کی اوسط قیمت کو تقریباً $90 اور 2027 میں کم ہونے کا تخمینہ $74 لگایا ہے - یہ اعداد و شمار موجودہ قیمتوں میں دو دن کے اندر ہی عبور کر چکے ہیں۔ کئی ایشیائی بینکوں کے طویل مدتی ماڈل $113–114 کا اشارہ دے رہے ہیں، جو کہ 12 ماہ کے دوران دیکھنے کو مل سکتا ہے۔
ذخائر اور جسمانی بیلنس
امریکی ریگولیٹر کے اندازے کے مطابق، عالمی خام تیل کے ذخائر سال کے شروع سے تقریباً 400 ملین بیرل کم ہوئے ہیں، جبکہ مشرق وسطی میں پیداوار کی بحالی جنگ سے پہلے کی سطح تک 2027 کی دوسری سہ ماہی تک مؤخر کر دی گئی ہے۔ امریکہ کی اسٹریٹیجک ذخیرہ تقریباً 286.6 ملین بیرل ہے، جو کہ 1980 کی دہائی کے آغاز کے بعد سے کم ترین سطح ہے۔ امریکہ میں تجارتی خام تیل کے ذخائر تخمینے کے مطابق، چہارشنبہ کو منتقل کردہ ہفتہ وار رپورٹ سے پہلے 424.5 ملین بیرل تھے، جبکہ ریفائنریوں کی فراہمی 98% پر رہی؛ ڈسٹلیٹس کے ذخائر پانچ سال کے اوسط سے 14% کم ہیں اور پیشگوئی کی گئی ہے کہ وہ ستمبر میں 100 ملین بیرل سے کم ہو جائیں گے۔
اوپیک+ اور ماہانہ رپورٹس
اوپیک+ کے سات ممالک نے 6 ستمبر کو منعقدہ اجلاس میں 6 ماہ کی مسلسل پیداوار میں اضافے کے بعد اکتوبر کی کوٹوں میں تبدیلی نہیں کی؛ اگلی ملاقات 4 اکتوبر کو ہوگی۔ اوپیک کی ماہانہ رپورٹ، جو کہ جمعرات کو جاری کی جائے گی، 2026 میں کھپت میں اضافے کی پیشگوئی کو 0.58 ملین بیرل روزانہ تک کم کرنے کے بعد طلب کے فریم ورک کو متعین کرتی ہے۔ بین الاقوامی توانائی ایجنسی عالمی طلب میں 1.6 ملین بیرل روزانہ کی کمی کی توقع کر رہی ہے جبکہ تیسرے سہ ماہی میں 1.8 ملین بیرل روزانہ کا فقدان اور 8.3 ملین بیرل روزانہ کی پیداوار موجودہ صورت حال میں برقرار ہے۔
سرخ سمندر: ہوزیوں کا جدہ ریفائنری پر حملہ، تیل کی برآمد کے لئے دوسرا محاذ کھولتا ہے
جب کہ مارکیٹ ہارمُز پر نگاہ رکھتی ہے، یمن کے ہوزیوں نے 7-8 ستمبر کو سعودی آرامکو کے جدہ ریفائنری کمپلیکس، جس کی پیداوار 400,000 بیرل روزانہ ہے، پر ڈرون اور میزائل حملوں کی ایک سیریز کی، اس کے ساتھ ساتھ جدہ اور ابہا میں ٹینک پارکوں پر بھی حملے کئے۔ پلانٹ بند ہوا، اور سعودی عرب کی قیادت میں اتحاد نے "خطرے کے ذرائع پر جوابی کارروائی" کا وعدہ کیا۔ ساتھ ہی ہوزیوں نے پورٹ موہہ کے قریب لڑائی کی، جو باب المندب کی ساحل پر پہنچ رہا ہے۔
اس محاذ کی عالمی توانائی کے لئے اہمیت کو کم کرنا مشکل ہے: ہارمُز کی بندش کے بعد سعودی عرب نے مشرق-مغرب پائپ لائن کے ذریعے برآمدات کو یانبو ٹرمینل کی طرف منتقل کیا، جس سے جون میں مملکت کی 90% سے زیادہ بحری سپلائی کی گئی۔ ہوزیوں نے جو پابندیاں لگائیں اس نے ایشیائی پارٹیوں کو سوئز کے ذریعے منتقل کرنے پر مجبور کیا، جس سے شپنگ کا دورانیہ تقریباً 30 دن بڑھ گیا اور فریٹ کی قیمت میں اضافہ ہوا۔ یانبو کی دھمکی مشرق وسطی کی تیل کی آخری بڑی متبادل راہ کی دھمکی ہے۔
یورپ کا گیس مارکیٹ: TTF €80 سے اوپر، ذخائر 67% - 15 سال میں سردیوں کی بدترین شروعات
فرنٹ اینڈ فیوچر TTF جمعرات کو €80.3–80.8 فی MWh (تقریباً $985 فی ہزار مکعب میٹر) پر تجارت کر رہا تھا، جو پہلی بار موسم سرما 2023 سے €80 سے تجاوز کر گیا۔ تنازع کے آغاز سے، قیمت تقریباً 150% بڑھ چکی ہے، سال کے شروع سے یہ 120% سے زیادہ بڑھ چکی ہے۔ برطانوی NBP تقریباً 200 سِینٹ فی تھرم تک پہنچ گیا ہے۔ بڑھنے کے عوامل:
- خلیج فارس میں ٹینکرز پر حملے اور قطر سے LNG کی برآمدات کی سستی معطلی؛
- JKM–TTF کا پھیلاؤ، جو کہ سپاٹ پارٹیوں کو ایشیا کی طرف رکھیے؛
- ریکارڈ کم ذخائر: 9 ستمبر کے مطابق، EU کے زیر زمین گیس ذخائر 67.33% (71.87 بلین مکعب میٹر) بھرے ہوئے ہیں، جب کہ پانچ سال کا اوسط تقریباً 84% ہے۔
ممالک کے درمیان اختلافات تنقید کا شکار ہیں: جرمنی - تقریباً 53%، آسٹریا - 67%، فرانس - 71%، اٹلی - 83%۔ یورپی آپریٹرز گیس کو تاریخی شرحوں پر بھر رہے ہیں، لیکن گزشتہ چار سالوں کی بلند ترین قیمتوں پر۔ اس کے برعکس، امریکی مارکیٹ کی ہینری ہب کی قیمت $2.8 کی سطح سے نیچے آ چکی ہے - امریکہ کے LNG برآمد کنندگان کے لئے بحر اوقیانوس کا منافع تاریخی سطحوں پر پہنچ چکا ہے۔
LNG اور کوئلہ: قطری خلا کو اٹلانٹک اور کوئلہ کی پیداوار بند کر رہا ہے
راس لافان کے کمپلیکس میں نقصانات کے باعث قطر کی تقریبا 17% برآمداتی صلاحیت متاثر ہوئی ہے، مکمل بحالی کی مدت تقریباً پانچ سال ہے، جبکہ سالانہ آمدن میں تقریباً $20 بلین کے نقصانات ہوتے ہیں۔ ہارمُز کے قریب تقریباً 15 بھرے LNG ٹینکر بندرگاہ پر موجود ہیں، جب کہ دو مزید باربرداری کے لئے تیار ہو رہے ہیں - مارکیٹ خالی جہازوں کی واپسی کو دوبارہ باربرداری کی تیاری کے طور پر دیکھتی ہے، لیکن آبنائے سے گزرنے کے بغیر یہ ایک اشارہ رہتا ہے، نہ کہ کوئی فراہمی۔
کوئلے کے شعبے کے لئے LNG کا بحران غیر متوقع طلب کی کھڑکی فراہم کرتا ہے۔ یورپ اور ایشیا میں گیس سے کوئلے کی طرف تبدیل ہونے کی مقدار 40–60 ملین ٹن بتائی گئی ہے؛ جنوبی کوریا میں کوئلے کی پیداوار تقریباً 40% اور جاپان میں 11% سے زیادہ بڑھ گئی ہے۔ نیوکاسل کی قیمتیں تقریباً $130 فی ٹن مستحکم ہیں، انڈونیشیائی سپلائی سے ہونے والے نقصانات کے سپورٹ کے ساتھ، جبکہ عالمی کوئلے کی طلب 2026 میں تقریباً 3% بڑھ سکتی ہے - 9.1 بلین ٹن تک۔
پٹرولیم مصنوعات اور ریفائنری: پروسیسنگ مارجن بڑھ رہا ہے، روس داخلی مارکیٹ کو دستی طور پر کنٹرول کر رہا ہے
عالمی درمیانی ڈسٹلیٹس کی مارکیٹ سب سے تنگ شعبہ رہتا ہے: ایشیا اور یورپ میں ڈیزل اور طیارے کے ایندھن کا فقدان کریگ-اسپریڈز کو سالوں کے زیادہ سے زیادہ سطحوں پر برقرار رکھتا ہے، جب کہ امریکی ریفائنریوں کی موسم خزاں کی مرمت عارضی طور پر فراہمی کو کم کر دیتی ہے۔ جدہ کا بند ہونا مارکیٹ میں مزید 200,000 بیرل/دن کے برآمدی حجم کو ہٹا دیتا ہے۔
روس میں پٹرولیم مصنوعات کی داخلی مارکیٹ دستی طور پر کام کر رہی ہے:
- پٹرول کی برآمدات پر مکمل پابندی 31 جنوری 2027 تک برقرار رہے گی، ملکیتی بیچ کے فروخت کی حدمت 10% تک کم کی گئی ہے (جس میں 8% منصوبہ بند معاملات شامل ہیں)، جو حقیقت میں آزاد مارکیٹ کو تقریباً 2% کا حصص چھوڑتی ہے؛
- ایکسچینج انڈیکس نے اس کمیابی کے برعکس متضاد طور پر کم رہنا شروع کیا: 8 ستمبر سے سینٹ پیٹرزبرگ کی مارکیٹ میں Aи-92 کی قیمت 69,200 روبل/ٹن، Aи-95 کی قیمت 71,800 روبل/ٹن، جبکہ تجارتی حجم 11,600 ٹن فی سیشن ہے - جو مانگ سے تین گنا کم ہے؛
- وجہ یہ ہے کہ ڈرون حملوں کے بعد ریفائنریوں کی بندش کی وجہ سے بازاروں میں کئی مہینوں تک بیچنے میں تاخیر ہو رہی ہے؛ بنیادی قیمتوں کے درمیان فرق 25,000 روبل/ٹن تک پہنچ رہا ہے؛
- یہ کمیابی ہند سے پٹرول کی سمندری درآمد کے ذریعے پورا کی جا رہی ہے، جس کا حجم 400,000 ٹن فی ماہ تک ہے۔
بجلی کی پیداوار اور قابل تجدید توانائی: توانائی کی تبدیلی واحد پیشین گوئی کے قابل رجحان کے طور پر
اجناس کی افراتفری میں، بجلی کی پیداوار میں اسٹرکچر کے تغیر میں تیزی آ رہی ہے۔ عالمی بجلی کی طلب 2026 میں 3.6% بڑھ رہی ہے، جس میں ڈیٹا سینٹرز، برقی نقل و حمل، اور اے سی کے استعمال کا سہارا لیا جا رہا ہے، جبکہ پہلی بار قابل تجدید ذرائع عالمی پیداوار میں کوئلے سے آگے نکل رہے ہیں۔ شمسی پیداوار تقریباً 600 ٹیر واٹ گھنٹے بڑھ رہی ہے اور ہائیڈرو پاور کے بعد دوسرے نمبر پر آ گئی ہے۔ تاہم، قلیل مدتی خطرہ برقرار ہے: یورپ میں، ہوا کی شراکت کا آغاز ہفتے کے آغاز میں طلب کا 15% سے کم ہو گیا، جو کہ گیس اور بجلی کی قیمتوں کے بڑھنے پر براہ راست اثر انداز ہوا۔ TTF کی ہر ایک یورو بڑھنے سے جمع کرنے والوں، نیٹ ورک کی سرمایہ کاری، اور "سبز" بجلی کے طویل مدتی معاہدوں کی معیشت بڑھ رہی ہے۔
کیلنڈر: مارکیٹ کے شرکاء کے لئے جمعہ کو کیا دیکھنا ہے
- اوپیک کی ماہانہ رپورٹ اور امریکہ کی وزارت توانائی کی جانب سے خام تیل، پٹرول اور ڈسٹلیٹس کے ذخیرے پر منقلب ہفتہ وار اعداد و شمار پر مارکیٹ کی کارکردگی۔
- اگست میں امریکہ میں مہنگائی کے اعداد و شمار: اجناس کے جھٹکے نے فیڈرل ریزرو کی سختی کے امکانات کو بڑھا دیا ہے، جو کہ تیل پر قیاس آرائی کے تقاضے کو روکے گا۔
- یمن پر اتحاد کے بیانات اور یانبو ٹرمینل کے بارے میں کسی بھی علامت۔
- یورپی PГГ میں بھرنے کی حرکیات اور JKM–TTF کا پھیلاؤ، جو کہ سپاٹ LNG کی تقسیم کے لئے مقابلے کا انڈیکیٹر ہے۔
- پیٹرزبرگ اسٹاک مارکیٹ میں ہفتے کے نتائج اور روسی ریگولیٹرز کی جانب سے ایکسچینج کے قوانین اور ایندھن کی درآمد کے فیصلے۔
سرمایہ کاروں اور توانائی کے شعبے کی کمپنیوں کے لئے نتائج اور خطرات
- تیل. $100 کی سطح مزاحمت سے حمایتی بن گئی ہے؛ سہ ماہی کے دوران منظر نامہ کی حد - $85 سے لے کر ڈیزلنگ تک $120، جب کہ سرخ سمندر کی نئی حملوں کی صورت میں۔
- گیس. یورپ گرمائی کے موسم میں تاریخی سطح کی کمی کے ساتھ داخل ہو رہا ہے؛ شدید سردیوں کے دوران TTF کی قیمتیں €90–100 فی MWh کا بنیادی منظر نامہ بن سکتی ہیں، نہ کہ بحالی کی صورت۔
- کوئلہ. شمال مشرقی ایشیا اور یورپ کے کچھ حصے بڑھتی ہوئی کوئلے کی طلب برقرار رکھیں گے جب تک کہ قطر کا LNG بحال نہیں ہوتا - کم از کم بہار 2027 تک۔
- پٹرولیم مصنوعات اور ریفائنری. کریگ-اسپریڈز تنازعات کے علاقے سے مطابقت پذیر پروسیسرز کے لئے مارجن کو برقرار رکھتے ہیں؛ روس میں منافع خود مختار پٹرول پمپوں سے عمودی طور پر مربوط کمپنیوں کی طرف منتقل ہو رہا ہے۔
- قابل تجدید توانائی اور بجلی. سرمائے کا طویل مدتی پھیراؤ شمسی اور ہوائی پیداوار، جمع کرنے والوں، اور نیٹ ورکوں میں جاری ہے جو جغرافیائی عدم استحکام کے پس منظر میں واحد مستحکم سرمایہ کاری کا خیال ہے۔
دن کا اختتام عالمی تیل اور گیس اور توانائی کے لیے: دو سمندری چوک کی جگہیں - ہارمُز اور باب المندب - ایک ساتھ آگ کی لپٹ میں ہیں، اور ان کی حالت، نہ کہ اوپیک+ کی کوٹیاں اور نہ ہی میکرو اسٹاٹیسٹکس، آنے والے ہفتوں میں تیل، گیس اور بجلی کی قیمتوں کا تعین کرے گی۔ توانائی کے مارکیٹ کے شرکاء کے لئے منظر نامہ کی منصوبہ بندی، رسد کی لاجسٹکس میں تنوع، اور ہیجنگ کی ترتیب نہایت اہم ہیں۔