- ہرمز کے خلیج میں ٹینکروں پر حملے؛
- روس اور امریکہ کے درمیان ڈیزل ایندھن کی فراہمی کا معاہدہ؛
- توانائی کی "جنگ بندی" کے بعد تیل صاف کرنے کی بنیادی ڈھانچے پر حملے کی تقدیر۔
تیل کی مارکیٹ: برینٹ $104 پر 'سایہ بحری بیڑے' کے مقابلے میں پابندیوں میں نرمی کی توقعات کے درمیان
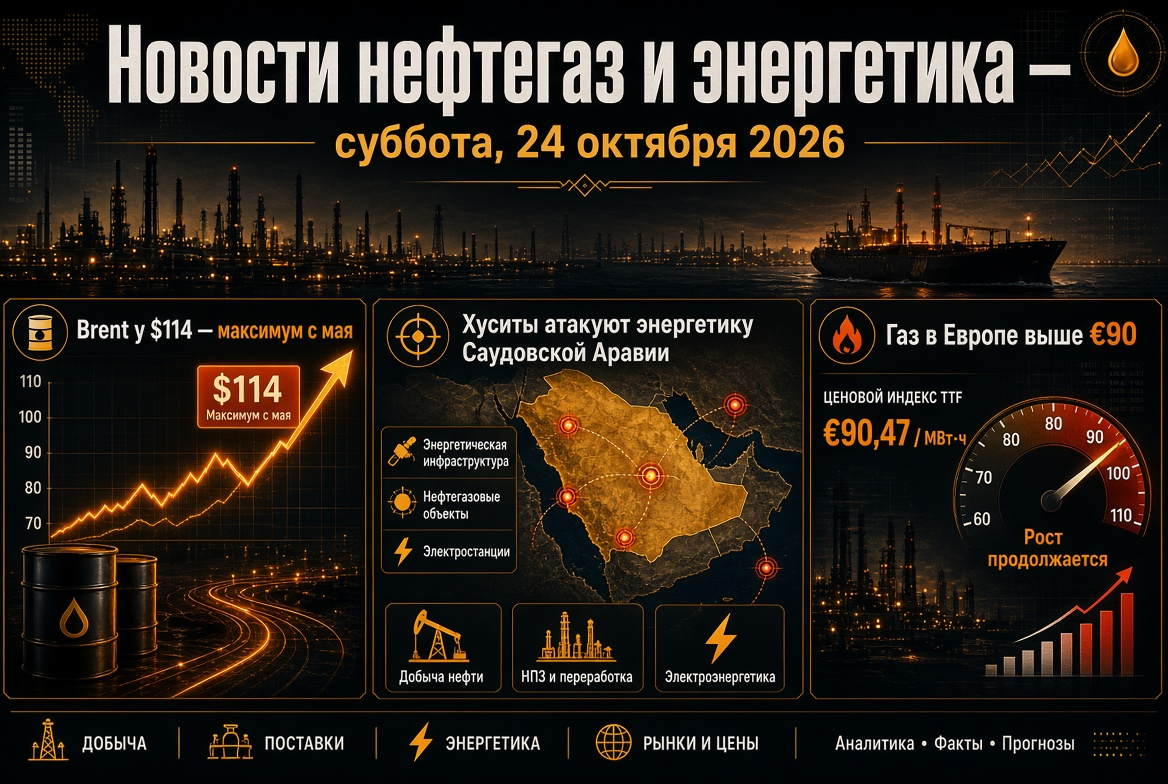
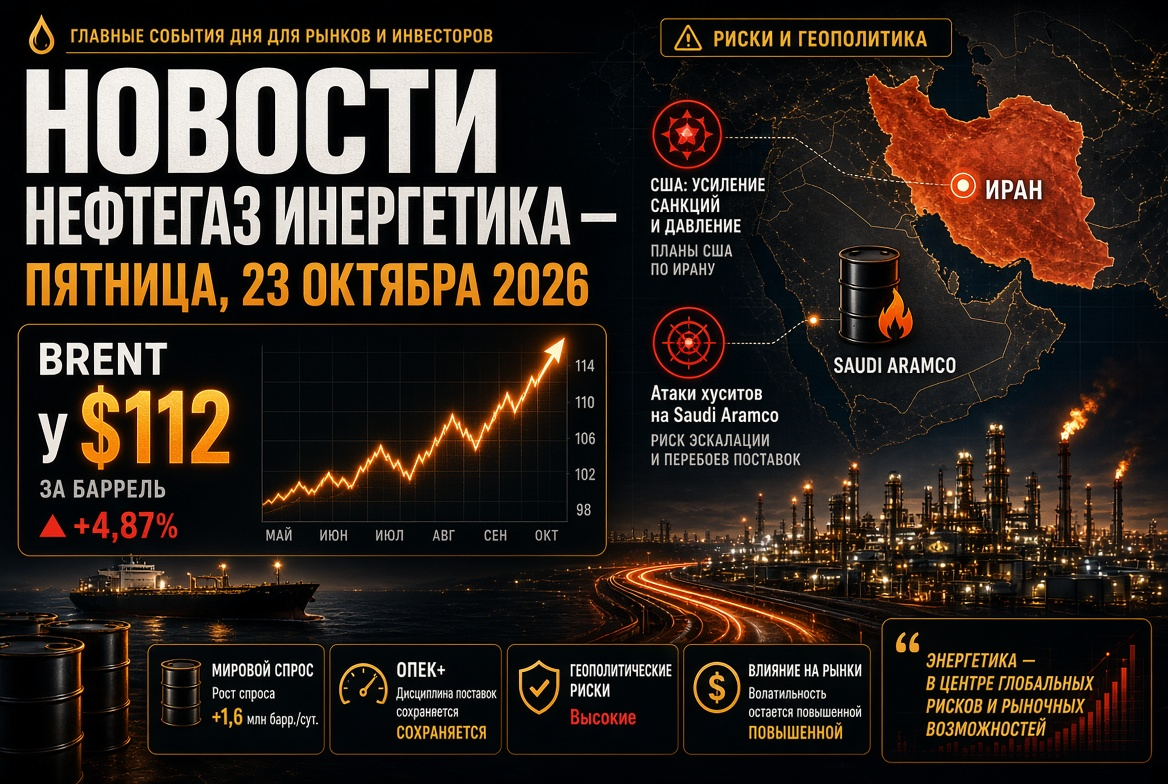
جمعرات کو تیل کی قیمتیں تقریباً 2% گر گئیں۔ دسمبر کی برینٹ فیوچر قیمتیں $103.5–104 فی بیرل پر پہنچ گئی ہیں جبکہ بدھ کو بند ہونے کی قیمت $106.06 تھی۔ نومبر کا WTI تقریباً $94–95 پر ٹریڈ کر رہا ہے۔ قیمتوں پر دباؤ اس خبر کی وجہ سے آیا ہے کہ امریکہ کی انتظامیہ "سایہ بحری بیڑے" کی کشتیوں پر پابندیوں میں نرمی پر غور کر رہی ہے۔ واشنگٹن کا مقصد کرایوں کی ریکارڈ سطحوں کو کم کرنا اور خلیج فارس سے تیل کی برآمد کی رفتار کو تیز کرنا ہے۔
تیل کی مارکیٹ کی بنیادی حمایت جاری ہے:
- امریکہ میں ذخائر کم ہو رہے ہیں۔ امریکی تیل کے ادارے کے اندازے کے مطابق، 9 اکتوبر کو ختم ہونے والے ہفتے میں تجارتی ذخائر 11.1 ملین بیرل کم ہو گئے۔
- سالانہ قیمتیں بلند ہیں۔ برینٹ تقریباً 70% زیادہ ہے جو ایک سال قبل تھا۔ سال کی زیادہ سے زیادہ قیمت $120.88 30 اپریل کو ریکارڈ ہوئی تھی۔
- برینٹ–WTI پھیلاؤ بڑھ گیا ہے۔ فرق $9 فی بیرل سے تجاوز کر گیا ہے، جو سمندری راستوں پر خطرے کی پریمیم کی عکاسی کرتا ہے۔
ہرمز کا خلیج: جنگ کے آغاز سے اب تک کی سب سے خطرناک مرحلہ
اکتوبر ٹینکر بیڑے کے لیے ایران کے گرد ہونے والے تنازع کے آغاز سے اب تک کے سب سے کشیدہ مہینوں میں سے ایک رہا ہے۔ اس ہفتے دو جہاز ڈوب گئے، جن میں سنگاپور کا کنٹینر جہاز GFS Pride بھی شامل ہے۔ ہفتے کے آغاز سے خلیج کے ساتھ کم از کم نو حملے ریکارڈ کیے گئے ہیں۔ نشانہ بننے والے ٹینکرز میں تیل، ایل این جی اور مائع پیٹرولیم گیس شامل ہیں۔
- ستمبر میں مشرق وسطیٰ سے خام تیل کی برآمد تقریباً جنگ سے پہلے کی سطح پر بحال ہوگئی تھی۔ یہ امریکہ کی بحری افواج کی حفاظت میں رات کے وقت کے ٹینکر گزرنے کے باعث ممکن ہوا تھا، جب ٹرانسپونڈرز بند کئے گئے تھے۔
- ایران دفقحرایں کو اپنی کوششوں کے لیے بڑھا رہا ہے۔ کچھ دنوں میں خلیج کے گزرنے کی تعداد آدھی یا اس سے زیادہ کم ہو جاتی ہے۔
- انشورنس اور چارٹرنگ کمپنیوں کے لیے یہ ریکارڈ قیمتوں اور فوجی اضافوں کو برقرار رکھنے کا مطلب ہے۔
اوپیک+: کوٹے منجمد، حقیقی پیداوار ہدف سے کم
4 اکتوبر کو ہونے والی میٹنگ میں اوپیک+ کے سات کلیدی شرکاء نے نومبر کے لیے کوٹوں کو بغیر تبدیلی کے برقرار رکھا۔ اس گروپ میں سعودی عرب، روس، عراق، کویت، قازقستان، الجزائر اور عمان شامل ہیں۔ ہدف کی سطح سعودی عرب کے لیے تقریباً 10.5 ملین بیرل روزانہ، روس کے لیے 9.9 ملین اور عراق کے لیے 4.4 ملین ہے۔
- اکتوبر میں اتحاد کی اصل پیداوار تقریباً 25 ملین بیرل روزانہ رہی۔ یہ تقریباً 5 ملین بیرل روزانہ جنگ سے پہلے کی سطح سے کم ہے۔
- ابھی بھی تقریباً 2 ملین بیرل روزانہ کی کٹوتی برقرار ہے۔
- سیکرٹریٹ زیادہ سے زیادہ صلاحیتوں کا حساب لگانے کا آڈٹ مکمل کر رہا ہے، جس پر 2027 کے بنیادی ہدفوں کا حساب لگایا جائے گا۔
- اگلی میٹنگ 1 نومبر کو منعقد ہوگی۔
ایجنڈا: تیل اور ڈیزل کی کمی 2027 تک برقرار رہے گی
بین الاقوامی توانائی ایجنسی کی اکتوبر کی رپورٹ اس بات کی تصدیق کرتی ہے کہ عالمی توانائی مارکیٹ کا توازن کم ہے۔
- 2026 میں عالمی تیل کی طلب روزانہ 2.6 ملین بیرل کم ہو کر 102.4 ملین بیرل رہ جائے گی۔
- عرضہ ایک سال میں 5.8 ملین بیرل کم ہو جائے گا۔
- 2027 میں طلب کی بحالی کی پیشگوئی کو 2.6 ملین سے کم کر کے 2 ملین بیرل روزانہ کر دیا گیا ہے۔
- اکتوبر میں ریفائنریوں کی بوجھ 81.3 ملین بیرل روزانہ کی سیزن کی کم ترین سطح پر گرجائے گا۔ سال کے آخر تک یہ 84.6 ملین تک پہنچنے کی توقع ہے۔
تیل صاف کرنے اور ایندھن کی کمپنیوں کے لیے سب سے بڑا خطرہ درمیانی ڈسٹلیٹس ہیں۔ ایجنسی کے اندازے کے مطابق، عالمی ڈیزل کی برآمد تقریباً 700,000 بیرل روزانہ کم ہو گئی ہے۔ مارکیٹ میں ڈیزل کی تناؤ 2027 تک جاری رہے گی۔
روس اور امریکہ کے درمیان ڈیزل ڈیل: نئی تیل کی مصنوعات کے بہاؤ
تیل کی مصنوعات کی مارکیٹ کا مرکزی موضوع 9 اکتوبر کو امریکہ اور روس کے صدور کے درمیان ہونے والا معاہدہ ہے جس کے تحت روسی ڈیزل ایندھن کی امریکہ اور عالمی مارکیٹوں میں فراہمی کی جائے گی۔ امریکہ کے وزارت خزانہ نے روسی ڈیزل کے ساتھ کام کرنے کے لیے 7 اپریل 2027 تک عارضی لائسنس جاری کیا ہے۔
- حجم: 300,000 ٹن اکتوبر میں، 500,000 ٹن نومبر میں، 1 ملین ٹن دسمبر میں۔ باقاعدہ 3 ملین ٹن ماہانہ تک کی فراہمی کے ممکنہ ہیں۔
- روس میں ریگولیشن: ڈیزل کی برآمد پر عائد پابندیاں جلد ختم کی جائیں گی۔ بنزین کی برآمد پر پابندی 31 جنوری 2027 تک برقرار رہے گی۔ حکومت نے بھی مائع پیٹرولیم گیس کی برآمدات پر پابندیاں زیر بحث لائی ہیں۔
- فراہمی کے طریقہ کار: الیکساندر نواک کے مطابق، دونوں ممالک کی وزیر توانائی معاہدے اور فراہمی کے لیے ایک آلہ پر مشاورت کر رہے ہیں، جو روس کے بڑے تیل کی کمپنیوں کے خلاف پابندیوں کو مدنظر رکھتا ہے۔
- مارکیٹ کا ردعمل: امریکہ میں ڈیزل کے فیوچر کی قیمت تقریباً 5% کم ہوئی۔ یورپ میں اثر عارضی ثابت ہوا، کیونکہ حجم خلیج فارس میں بحران کی وجہ سے ہونے والی کمی سے موازنہ نہیں کرتا۔
ریفائنری اور "توانائی کی جنگ بندی": وقفہ ختم ہوا
11 اکتوبر کو اعلان کردہ "توانائی کی جنگ بندی" روس اور یوکرین کے درمیان دراصل ناکام ہوگئی ہے۔ کیف نے روسی ریفائنریوں پر تین دن کے لیے حملے معطل کر دیے۔ پھر یوکرین نے ماسکو پر اپنی توانائی کے نظام پر بڑے پیمانے پر حملے کا الزام لگایا اور حملے دوبارہ شروع کرنے کا اعلان کیا۔ صرف ستمبر میں 12 بڑے روسی ریفائننگ پلانٹس کو نشانہ بنایا گیا۔ بند یا کم بوجھ پر کام کرنے کی صلاحیت تقریباً روسی پروسیسنگ کا چوتھائی ہے۔ تیل کی مصنوعات کے برآمد کنندگان کے لیے یہ ایک اہم خطرہ ہے: ڈیزل کے معاہدے کے حجم کا براہ راست تعلق ریفائنریوں کی حالت سے ہے۔
گیس اور LNG: یورپ سردیوں میں ذخائر کی کمی کے ساتھ داخل ہوتا ہے
یورپی گیس کی مارکیٹ دباؤ میں ہے۔ TTF کے فیوچر تقریباً €85–87 فی MWh پر ٹریڈ ہو رہے ہیں، جو دسمبر 2022 کے بعد سے بلند ترین سطح ہے اور تقریباً ایک سال پہلے کی نسبت تین گنا زیادہ ہے۔
- یورپی زیر زمین گیس کے ذخیرے تقریباً 73–74% بھرے ہوئے ہیں جبکہ پانچ سال کی نورم تقریباً 89% ہے۔
- برسلز نے ذخائر کی بھرائی کا ہدف 90% سے 80% تک نرم کردیا ہے۔
- قطری LNG کی یورپ میں فراہمی تقریباً غیر موجود ہے۔ ایشیائی اشاریہ JKM $25 فی MMBtu سے تجاوز کر گیا ہے، اور یورپ ہر کھیپ کے لیے ایشیاء کے ساتھ مقابلہ کر رہا ہے۔
- کچھ تجزیہ کار پھر بھی اصلاحات کی توقع کر رہے ہیں۔ سٹی کا بنیادی اندازہ چوتھی سہ ماہی کے لیے €56 فی MWh ہے۔
کول، بجلی کی پیداوار اور قابل تجدید توانائیاں: توانائی کی حفاظت کے دو قطب
مہنگی LNG نے ایشیاء کے توانائی کے توازن میں کوئلے کی واپسی کی ہے۔ نیو کیسل کی توانائی کوئلے کی قیمت تقریباً $150 فی ٹن پر برقرار ہے۔ اکتوبر کے آغاز میں یہ $152.20 تک پہنچی، جو اکتوبر 2024 کے بعد سے زیادہ سے زیادہ ہے اور سال کی بنیاد پر تقریباً 45% بڑھ گئی ہے۔
اس کے ساتھ ساتھ قابل تجدید توانائی کی ترقی میں تیز رفتار آئیں ہے:
- آسٹریلیا میں چھتوں کی سورج کی اسٹیشنوں نے 11 اکتوبر کو 17.5 جی ڈبلیو کی پیداوار کا ریکارڈ قائم کیا، اور سورج کی حصے 72% تک پہنچ گئی؛
- آسٹریلیا کے قابل تجدید توانائی کے منصوبوں نے 2026 میں پہلے سے منظور ہونے والے سرمایہ کاری فیصلوں کی بنیاد پر پہلے ہی 5 جی ڈبلیو سے تجاوز کر لیا ہے، جو سال کا ریکارڈ ہے؛
- یورپ میں توانائی کی کمپنیاں سورج کی پیداوار کو جمع کرنے والوں کے ساتھ ملا رہی ہیں تاکہ بجلی کی زیادہ استعمال کے اوقات میں گیس پر انحصار کم کیا جا سکے؛
- 29 اکتوبر کو آئی ای اے "Renewables 2026" کی رپورٹ پیش کرے گا جس میں صلاحیتوں کی بڑھتی ہوئی پیش گوئیات شامل ہیں۔
توانائی کے شعبے کے سرمایہ کاروں کے لیے اہم نکات 16 اکتوبر
- ہرمز کا خلیج. نئے واقعات برینٹ کی قیمت کو $107–110 فی بیرل واپس لے آنے کی صلاحیت رکھتے ہیں۔
- سایہ بحری بیڑے کے خلاف پابندیاں. امریکہ کا باقاعدہ فیصلہ کرایوں کو کم کر سکتا ہے اور تیل کی قیمتوں پر دباؤ ڈال سکتا ہے۔
- روسی ڈیزل کی پہلی فراہمی. یہ کرک اسپریڈ اور ریفائننگ کے مارجنز کے لئے ایک اشارہ بنیں گے۔
- کارپوریٹ ایجنڈا. "Gazprom Neft" 16 اکتوبر کو 8.3% کے نرخ پر یوآن کے بانڈز جاری کر رہا ہے۔ "سوفکام فلوٹ" کے ذخائر پابندیوں میں نرمی کے اشاروں پر رد عمل ظاہر کرتے ہیں۔
- سیاسی کیلنڈر. 3 نومبر کو آنے والے امریکی کانگریس کے درمیانی انتخابات سے پہلے واشنگٹن ایندھن کی قیمتوں میں کمی کی کوشیش کرے گا۔
ہفتے کا نتیجہ: عالمی تیل، گیس اور تیل کی مصنوعات کی مارکیٹ فروش کنندہ کی مارکیٹ بنی ہوئی ہے۔ جغرافیائی پریمیم، ڈیزل کی کمی اور یورپ میں گیس کے کم ذخائر قیمتوں کی حمایت کرتے ہیں۔ پابندیوں میں نرمی اور نئے لاجسٹک منصوبے صرف جزوی طور پر تناؤ کو نرم کرتے ہیں۔ توانائی کے شعبے کے مارکیٹ کے شرکاء کے لئے خطرات کے انتظام کا درست طریقہ متغیر رہتا ہے۔