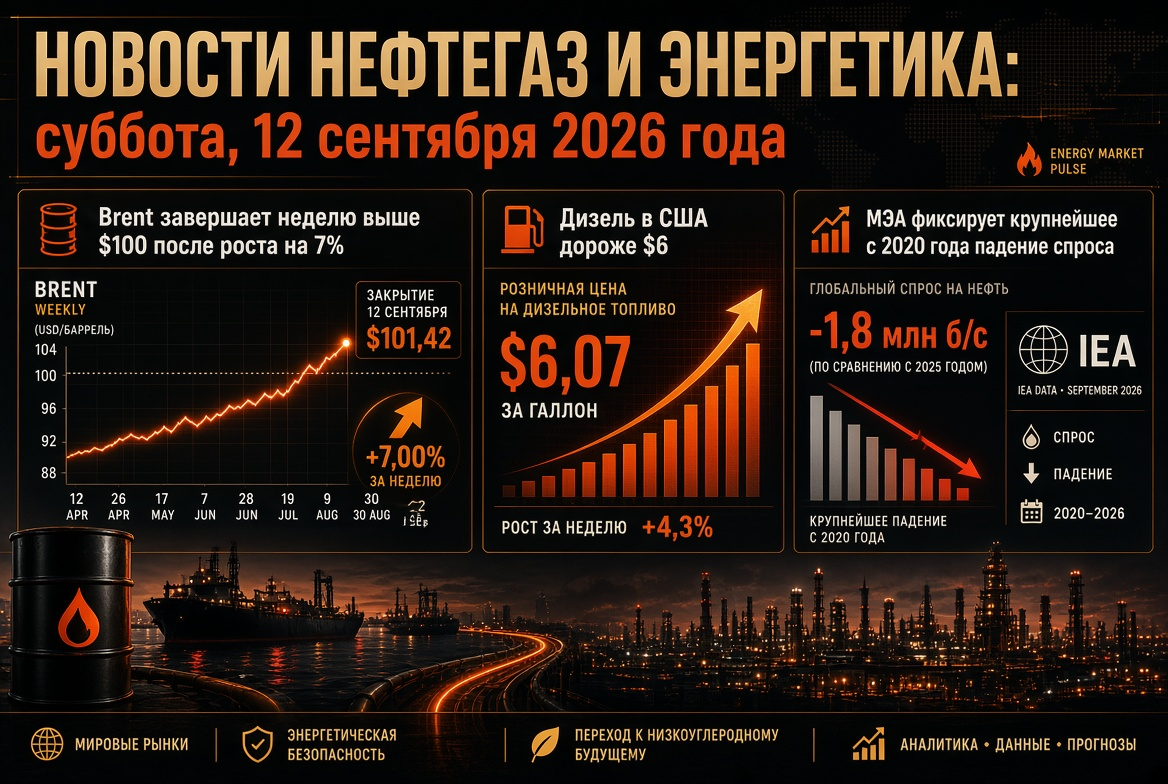
تیل کی مارکیٹ: برینٹ اور WTI کم ہو رہے ہیں، مگر $100 سے اوپر برقرار ہیں
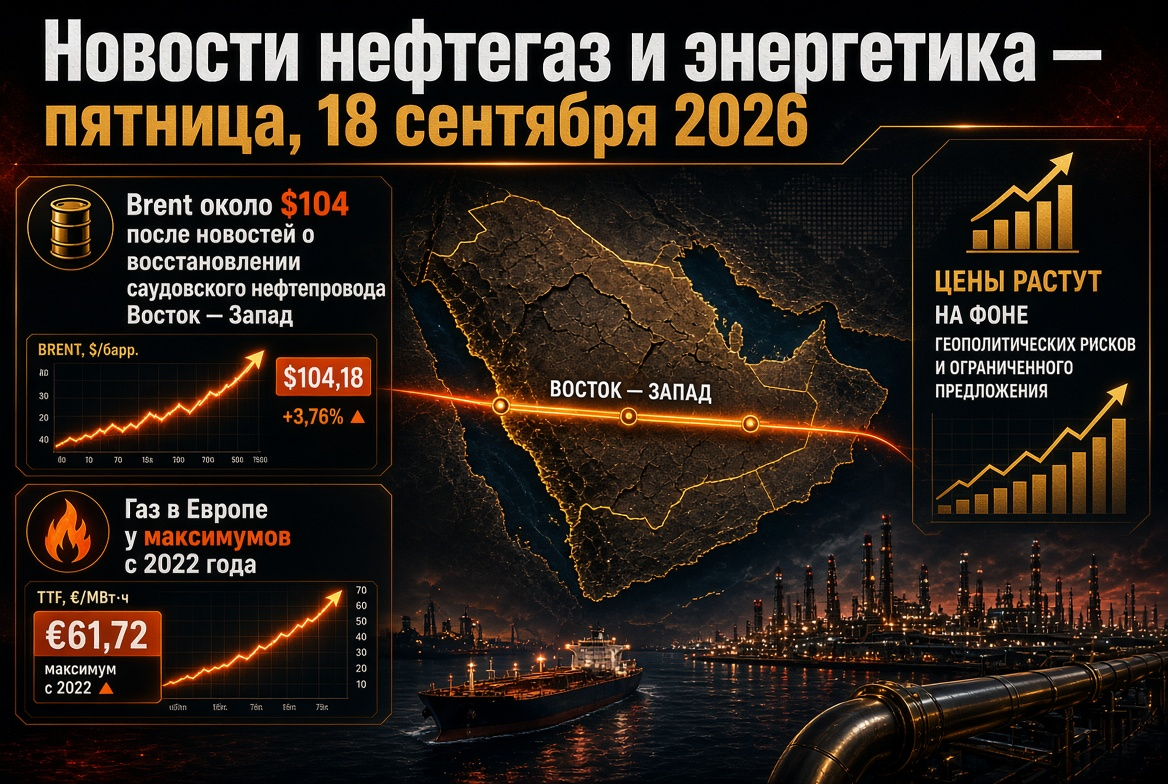
جمعرات کی شام برینٹ تقریباً $104 فی بیرل پر تجارت کر رہا تھا، جبکہ WTI $101–102 کے قریب تھا۔ ہفتے کے آغاز میں برینٹ $109 تک پہنچ گیا تھا؛ ایک ماہ میں یہ حوالہ تقریباً 14% بڑھا ہے، جبکہ پچھلے سال کے مقابلے میں 50% سے زیادہ ہے۔ اہم محرکات:
- سعودی عرب: بادشاہت امید کرتی ہے کہ چند دنوں میں مشرق - مغرب پائپ لائن کی تقریباً نصف صلاحیت بحال کر لے گی، جو پچھلے ہفتے ڈرون حملوں سے متاثر ہوئی تھی، اور تقریباً چھ ہفتوں میں مکمل استعداد پر پہنچ جائے گی۔ یہ روٹ 7 ملین بیرل فی دن تک کی گنجائش رکھتا ہے، جو ہارموز اسٹریٹ کے لیے ایک اہم متبادل ہے۔
- ہارموز: امریکی وزارت توانائی کے مطابق، ہفتے کے آغاز میں اس آبنائے سے تقریباً 18 ملین بیرل تیل اور تیل کی مصنوعات گزر گئیں؛ ریاض امریکن فوجی حمایت کے ساتھ خوراک کی فراہمی بڑھا رہا ہے۔
- امریکی ذخائر: تجارتی تیل کے ذخائر 0.64 ملین بیرل کم ہو کر 423.4 ملین پر آ گئے، جو مارکیٹ کی توقعات سے کم ہے، حالانکہ صنعت کی پیش گوئی سے پہلے 7.1 ملین کے اضافے کی اشارہ ملی تھی۔
- فراہم کی خطرات: حوثیوں کی باب الندب آبنائے تک پیش قدمی، لیبیا کے کئی میدانوں کی بندش کے سبب فورس ماژور کا خطرہ، اور تہران کی واشنگٹن کے ساتھ مذاکرات سے انکار تک مکمل پاسداری۔
فراہم و طلب: اوپیک اور IEA کی پیش گوئیاں
- سعودی عرب نے اوپیک کو اگست میں پیداوار میں کمی کی اطلاع دی ہے، جو 6.24 ملین بیرل فی دن ہے - 1990 کے بعد کی کم ترین سطح؛ ضمنی ذرائع اس کو 7.3 ملین بیرل فی دن کے قریب سمجھتے ہیں۔
- آئی ای اے نے ستمبر کے جائزے میں 2026 کے لیے عالمی فراہمی کی پیش گوئی کو 100.7 ملین بیرل فی دن کی سطح پر کم کر دیا ہے (سال بہ سال 5.7 ملین بیرل فی دن کی کمی)۔
- عالمی طلب کی ایجنسی کی پیش گوئی کے مطابق، 2026 میں تیل کی طلب 2.5 ملین بیرل فی دن کم ہو جائے گی، جبکہ 2027 میں یہ 2.6 ملین بیرل فی دن کی بحالی کی مدد سے دوبارہ بڑھ جائے گی۔
- پچھلے ماہ عالمی ذخائر کے مشاہدات میں 95 ملین بیرل کی مزید کمی ہوئی؛ فروری کے بعد سے کل کمی 507 ملین بیرل کے قریب پہنچ چکی ہے۔
تیل کی مصنوعات اور پیٹرولیم ریفائنری: ڈیزل - مارکیٹ کی بڑی کمی
بحران خام تیل سے تیل کی مصنوعات کی طرف بڑھ رہا ہے۔ امریکہ میں ستمبر کے آغاز میں ڈیزل کی تھوک قیمتیں $200 فی بیرل سے تجاوز کر گئیں - جو جنگ سے پہلے کی سطح سے تقریباً دوگنا زیادہ ہے، جبکہ خوردہ قیمت ریکارڈ $5.90 فی گیلن تک پہنچ گئی ہے۔ یورپی یونین میں ڈیزل کی قیمت تقریباً €2.04 فی لیٹر ہے، جو اپریل کے ریکارڈ کے قریب ہے۔
- خلیج فارس کے ممالک سے ڈیزل کی خالص برآمدات اگست میں تقریباً 390 ہزار بیرل فی دن رہیں - جنگ سے پہلے کے حجم کا ایک چوتھائی؛ خلیج اور روس کی مجموعی فراہمی فروری کے مقابلے میں 1.6 ملین بیرل فی دن کم ہے۔
- عالمی ریفائننگ 81.4 ملین بیرل فی دن کی صیف والے عروج پر پہنچ گئی، مگر سال کے اختتام تک 2.6 ملین بیرل فی دن کی کمی کی توقع کی جا رہی ہے۔
- محیط اٹلانٹک بیسن میں ریفائنری مارجن ریکارڈ کی سطح پر ہیں؛ سنگاپور کی منافع کی سطح مہنگے فریٹ سے متاثر ہے۔
کونفلکٹ سے باہر ریفائنریز کے لیے یہ اضافی آمدنی کا دور ہے، جب کہ ایندھن کی کمپنیوں اور صارفین کے لیے یہ خرچوں کے جھٹکے کا باعث ہے۔
گیس اور LNG: یورپ کم ذخائر کے ساتھ سردیوں میں داخل ہوتا ہے
جمعرات کو TTF فیوچرز €76–77 فی MWh تک گر گئے، جب کہ €80 سے اوپر مستحکم ہونے کی کوشش کی گئی؛ ہفتے کے آغاز میں قیمتیں €82 کے قریب پہنچ گئیں - 2022 کے آخر کے بعد کا زیادہ سے زیادہ۔ سالانہ بنیاد پر یورپ میں گیس کی قیمتیں 130% سے زیادہ بڑھ گئی ہیں۔ یورپی یونین کے ذخائر محض 68% بھرے ہوئے ہیں - اس تاریخ کے لیے دو دہائیوں میں سے ایک کم ترین سطح۔ دباؤ کا سبب قطری LNG کی محدود فراہمی، ناروے میں منصوبہ بند مرمتیں، اور ایشیا کے ساتھ مصنوعوں کے لیے مسابقت ہیں۔ ہینری ہب امریکہ میں $2.90 فی ملین BTU پر برقرار ہے - ریکارڈ فرق امریکی LNG برآمد کنندگان کی حمایت کرتا ہے۔
جغرافیائی سیاست: روس اور یوکرین کے مابین توانائی کی عارضی جنگ غیر یقینی ہے
امریکی صدر نے 14 ستمبر کو اعلان کیا کہ ماسکو اور کیف نے توانائی کے مقامات پر حملے روکنے پر اتفاق کیا ہے، جس نے ڈیزل کی قیمتوں میں اضافے کو خاص طور پر اس تنازع سے منسلک کیا ہے۔ کیف نے کہا کہ یہ معاہدہ حتمی نہیں ہے اور صرف پارٹنرز کی ضمانتوں کے ساتھ ممکن ہے؛ ترکی ایک ثالث کے طور پر سامنے آیا ہے۔ پہلے کی ایسی عارضی جنگیں زیادہ عرصے تک قائم نہیں رہیں۔ اگر یہ نظام فعال ہوگیا، تو روس کی تیل کی ریفائننگ کی بحالی ڈسٹیلٹس میں پریمیم کو کم کر سکتی ہے۔ اس دوران پابندیاں نہیں بدلتیں۔
روس: ایندھن کی برآمدات پر پابندیاں برقرار ہیں
- پٹرول کی برآمد پر 31 جنوری 2027 تک تمام مارکیٹ کے حصہ داروں کے لیے پابندی ہے۔
- ڈیزل، بحری ایندھن اور گیسوئیل کی برآمد پر 30 ستمبر تک پیداواری کمپنیوں کے لیے پابندی بڑھا دی گئی ہے؛ مارکیٹ اکتوبر کے حوالے سے فیصلے کی منتظر ہے۔
- آئی ای اے کے مطابق، آٹھ ماہ میں روسی ریفائنریز کو اوسطاً ہر تین دن میں مؤثر حملوں کا سامنا کرنا پڑا؛ جولائی سے ملک نے تیل کی مصنوعات کی درآمد شروع کی ہے۔
- یورلس کے برینٹ کے مقابلے میں چھوٹ تقریباً ختم ہو گئی ہے، شپمنٹس اور ایشیا میں بلند طلب کے ساتھ۔
ایشیا: چین روسی تیل کی طلب کے لیے بھارت کو پیچھے چھوڑ رہا ہے
اگست میں بھارت میں روسی تیل کی درآمد تقریباً 26% کم ہو کر تقریباً 2.1 ملین بیرل فی دن رہ گئی، جو کہ جولائی میں ریکارڈ 2.8 ملین بیرل فی دن تھی؛ کل خام مال کی درآمد 4.6 ملین بیرل فی دن کم ہو گئی۔ چینی ریفائنرز جارحانہ طور پر خریداری کر رہے ہیں، مشرق وسطی کے حجم کی جگہ لے رہے ہیں، جبکہ بھارت وینزویلا کے تیل کی مدد سے نقصانات کو جزوی طور پر پورا کر رہا ہے۔ بھارتی ریفائنریز میں خام مال کی کمی ڈیزل اور پٹرول کی برآمد میں کمی کا باعث بن سکتی ہے - یہ ایک اضافی دباؤ کا عنصر ہے جو ایشیائی تیل کی مصنوعات کی مارکیٹ میں بڑھتا ہے۔
بجلی، VІЕ اور کوئلہ: انشورنس اور ساختی تبدیلی
- کوئلہ: نیو کیسل میں توانائی کا کوئلہ تقریباً $145 فی ٹن ہے (+ ماہانہ 12%, سالانہ 40%)۔ LNG کا قلت ایشیا کو 2026 میں تقریباً 70 ملین ٹن اضافی طلب فراہم کرتا ہے؛ جاپان میں کوئلے کی پیداوار 11% بڑھ گئی ہے۔ بڑے پروڈیوسرز نئے کانوں کی اجازت نہیں دے رہے ہیں، کیونکہ انہیں عارضی سمجھا جا رہا ہے۔
- VІЕ: 2025 کے اختتام پر دوبارہ قابل تجدید توانائی کے ذرائع نے پہلی بار دنیا بھر میں کوئلے کی پیداوار کو پیچھے چھوڑ دیا (33.8% بمقابلہ 33.0%)، اور اپریل 2026 میں ہوا اور سورج نے پہلی بار گیس سے زیادہ بجلی فراہم کی (22% بمقابلہ 20%)۔ 2025 میں سولر کی طاقت کی برآمد 647 جی واٹ تک پہنچی۔
مہنگے درآمد شدہ گیس VІЕ اور اسٹوریج کی معیشت کو مضبوط کرتا ہے، مگر قلیل مدتی میں توانائی کے نظام کی توازن کو کوئلہ اور ایٹم فراہم کرتے ہیں۔
اقتصادیات: فیڈرل ریزرو تیل کی افراط زر کا جواب دیتا ہے
فیڈرل ریزرو نے 16 ستمبر کو 25 بنیاد پوائنٹس کے ساتھ 3.75–4.00% پر شرح میں اضافہ کر دیا، یہ 2023 کے بعد کا پہلا موقع ہے - اور اس سال کے آخر تک ایک اور قدم اٹھانے کا امکان بھی ظاہر کیا ہے۔ ریگولیٹر نے یہ تسلیم کیا کہ وہ تیل کی قیمتوں پر اثر انداز نہیں ہو سکتا، مگر وہ افراط زر کی توسیع کو روکنے کا ارادہ رکھتا ہے۔ 10 سالہ امریکی بانڈز کی پیداوار تقریباً 5% ہے۔ توانائی کے لیے یہ سرمایہ کے خرچ میں اضافے کا مطلب ہے: VІЕ، نیٹ ورکس اور LNG پر دباؤ، جبکہ مضبوط نقد بہاؤ والی تیل کی کمپنیاں زیادہ مستحکم نظر آتی ہیں۔
جمعہ کے روز سرمایہ کاروں اور TЭК مارکیٹ کے شرکاء کے لیے کیا اہم ہے
- مشرق - مغرب پائپ لائن کی بحالی کی رفتار اور ینبوع سے خوراک کی ترسیل۔
- ہارموز اور باب الندب کے آبنائوں میں ٹینکروں کی ٹریفک۔
- ماسکو اور کیف کی جانب سے توانائی کی عارضی جنگ کی تصدیق۔
- 30 ستمبر کے بعد ڈیزل کی برآمد کے حوالے سے روس کا فیصلہ۔
- TTF کی حرکات، یورپ کے PCHG میں بھری جانے کی رفتار اور ناروے کی مرمتوں کا شیڈول۔
- امریکہ میں ڈرلنگ کی سرگرمی کی ہفتہ واری حیثیت اور ڈیزل کے کراک اسپریڈ۔
آنے والے دنوں کے لیے بنیادی منظرنامہ یہ ہے کہ تیل $100–110 فی بیرل کے درمیان رہے گا، جو مشرق وسطی سے آنے والی خبروں کے لیے زیادہ حساس ہوگا۔ تیل کی مصنوعات اور گیس عالمی توانائی کی مارکیٹ میں سب سے زیادہ تناؤ والے شعبے ہیں۔