بدھ صبح کی اہم خبریں
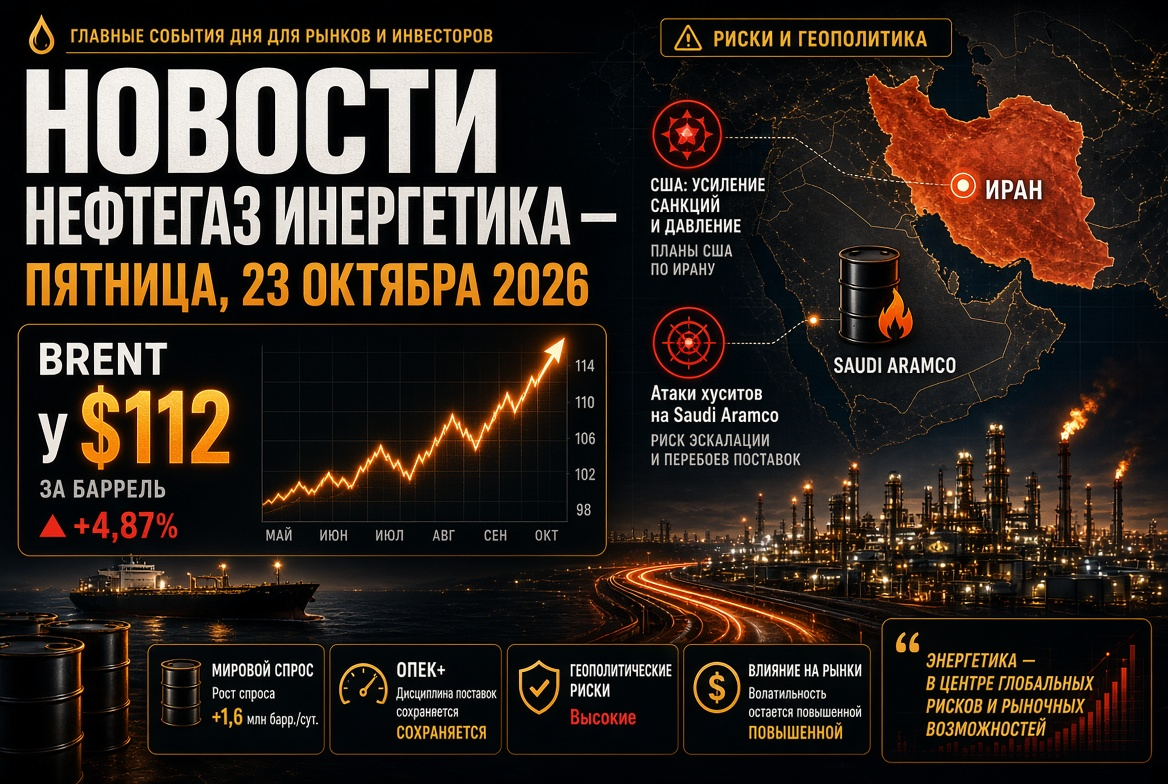
- تیل: برینٹ تقریباً $105–106 فی بیرل، WTI تقریباً $93؛ پچھلے دنوں میں قیمتیں $107 سے اوپر چلی گئیں۔
- تیل کی مصنوعات: روس نے جزوی طور پر ڈیزل کی برآمدات پر پابندی اٹھائی اور عالمی مارکیٹ میں 500,000 ٹن فراہم کر رہا ہے۔
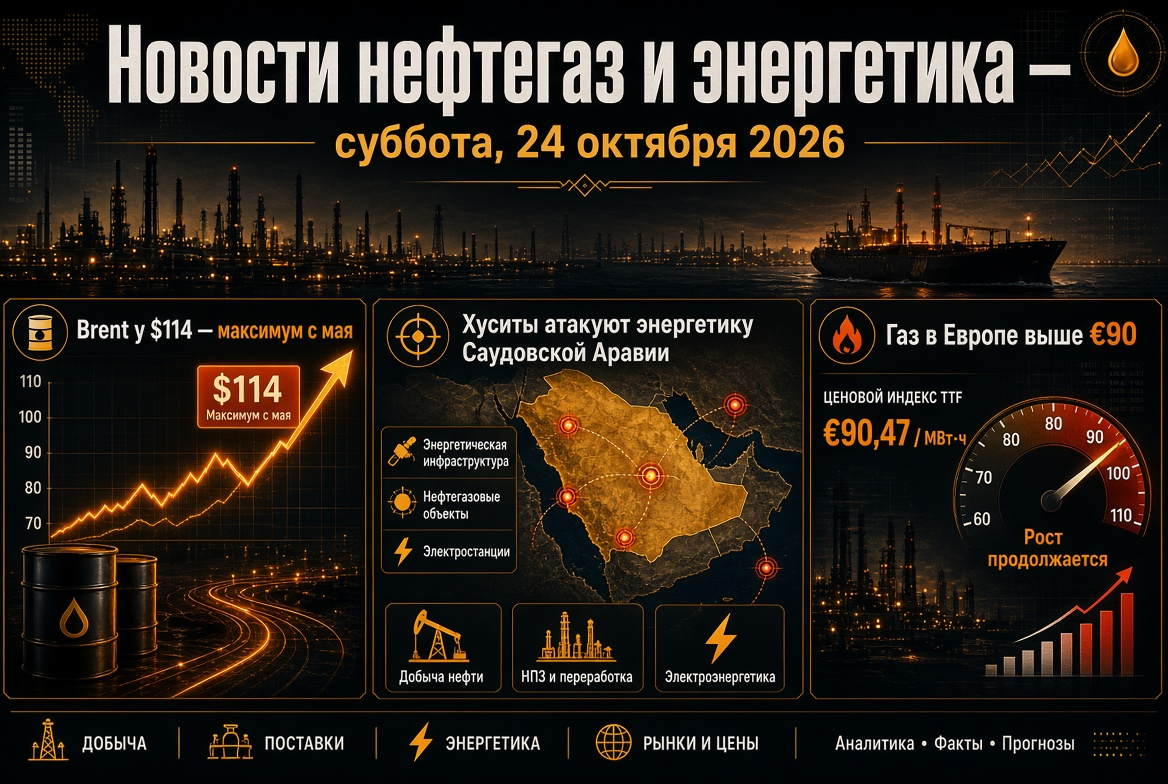
- گیس: TTF تقریباً €83 فی MWh پر خریدا جا رہا ہے — 2023 کے آغاز سے زیادہ بلند ترین، یورپی یونین کے گیس ذخائر تقریباً 73% بھرے ہوئے ہیں۔
- اوپیک+: نومبر کے کوٹہ میں کوئی تبدیلی نہیں کی گئی، اگلی ملاقات 1 نومبر کو ہوگی۔
- جغرافیائی سیاست: ہرمز کے راستے پر ٹینکروں پر حملے اور سعودی عرب پر حوثیوں کے حملے سپلائی کے خطرات برقرار رکھتے ہیں۔
تیل کی منڈی: خطرے کی انعام برینٹ کو $100 سے اوپر رکھتی ہے
منگل کو تیل کی قیمت تقریباً 1% کم ہونے کے بعد اصلاح ہوئی، جبکہ پیر کو برینٹ نے ستمبر کے وسط کے بعد سب سے زیادہ قیمت پر بند کی۔ امریکہ اور ایران کے درمیان تنازعہ آٹھ مہینوں سے جاری ہے، اور منڈی اب بھی بنیادی طور پر بیرل کی جسمانی دستیابی کا اندازہ لگا رہی ہے نہ کہ طلب اور رسد کا توازن۔
سپورٹ کرنے والے عوامل
- عمان کے بندرگاہ سُھر میں ڈرون کے حملے سے ایک ٹینکر کو نقصان اور ہرمز کے راستے میں ایک دوسرے جہاز کو نقصان؛ اکتوبر کے آغاز سے اب تک کم از کم نو حملے رپورٹ ہوئے۔
- ریاض ہوائی اڈے پر حوثیوں کے حملے، جو سعودی بنیادی ڈھانچے کے خطرات کو بڑھا رہے ہیں۔
- نقل و حمل اور انشورنس کی اعلی قیمتیں، جو برینٹ اور WTI کے درمیان اسپریڈ کو بڑھاتی ہیں۔
روکنے والے عوامل
- روسی ڈیزل کے اضافی حجم کا انتظار۔
- میوچل گالف میں طوفان 'ایسا یس' کے بعد پیداوار کی بحالی۔
- کمزور طلب: اوپیک نے 2026 میں تیل کی کھپت کی ترقی کی پیشن گوئی 0.4 ملین بیرل روزانہ سے کم کر کے 1.4 ملین سے نیچے کر دی۔
اوپیک+ اور تیل کی قیمتوں کی پیشن گوئیاں
اوپیک+ کے سات ممالک — سعودی عرب، روس، عراق، کویت، قازقستان، الجزائر اور عمان — دو ماہ سے پیداوار بڑھانے میں کوئی تبدیلی نہیں کی: نومبر کا مجموعی کوٹہ 31.01 ملین بیرل روزانہ ہے۔ اتحاد کی حقیقی پیداوار ہرمز کے راستے کے ذریعے برآمد پر پابندیوں کی وجہ سے ہدف کی سطح سے نیچے ہے۔
تحلیلی نتائج مختلف ہیں:
- گولڈمن سیکس نے دسمبر کے لیے برینٹ کا تخمینہ $90 سے بڑھا کر $85 کر دیا، خطرے کی انعام کو فی بیرل $20 سے زیادہ کے طور پر جانچتے ہوئے۔
- امریکہ کی توانائی کی معلومات کے انتظامات نے چہارم سہ ماہی میں اوسط $105 اور 2027 میں $84 کی توقع کی ہے۔
- تجزیہ کاروں کی اتفاق رائے سے حاصل کردہ اوسط قیمت 2026 کے لیے برینٹ کا تقریباً $89 ہے۔
تیل کی مصنوعات اور ریفائنری: ڈیزل کے بحران کو ریسیٹ ملا
درمیانی ڈسٹلیٹس کی مارکیٹ توانائی کے جامعہ کا سب سے دباؤ والا شعبہ ہے۔ گزشتہ ہفتے برینٹ کے مقابلے میں گیسوائل کی انعام تقریباً $98 فی بیرل چھو گئی: کمیابی خام تیل میں نہیں بلکہ ریفائننگ میں موجود ہے۔ امریکی ریفائنریاں تقریباً 96% کی لوڈنگ کے ساتھ کام کر رہی ہیں، آزاد صلاحیتیں تقریباً نہیں ہیں۔
- روس: 10 اکتوبر سے 500,000 ٹن ڈیزل ایندھن کی برآمد کی اجازت دی گئی ہے؛ واشنگٹن میں 3 ملین ٹن تک مزید فراہم کی جا سکتی ہے۔ امریکہ نے عارضی طور پر روسی ایندھن پر پابندیاں اٹھا لی ہیں۔
- چین: ایک ہفتے کی توقف کے بعد بیجنگ نے اکتوبر میں تقریباً 3.7 ملین ٹن پٹرول، ڈیزل اور ایوی ایٹرفیول کی برآمد کی توثیق کی ہے۔
- IEA: ایجنسی نے رکن ممالک سے ڈیزل کے لیے ترجیحی ذخائر کو آزاد کرنے کی رفتار بڑھانے کا مطالبہ کیا ہے۔
ICE پر گیسوائل کی فیوچرز 2.3% کی کمی کے ساتھ $1449 فی ٹن پر آ گئی ہیں۔ اثر محدود ہوسکتا ہے: روسی ریفائنریوں کو ڈرون کے حملوں سے خاصی نقصان اٹھانا پڑا، اور اجازت دی گئی مقدار امریکہ کی ایک دن کی ضرورت کے برابر ہے۔ امریکہ میں پٹرول اوسطاً $4.36 فی گیلن ہے۔
گیس اور ایل این جی: یورپ ریکارڈ کم ذخائر کے ساتھ موسم سرما میں داخل ہو رہا ہے
یورپی گیس مارکیٹ توانائی اور صنعت کے لیے بڑے مسائل میں سے ایک ہے۔ قطری ایل این جی کے بغیر، TTF کے فیوچرز تقریباً €83 فی MWh پر قائم ہیں — تقریباً ایک سال پہلے کی قیمت سے 2.5 گنا زیادہ۔
- یورپی یونین کے ذخائر 73% بھرے ہوئے ہیں، جبکہ موسمی معیار تقریباً 90% ہے — 2011 کے آغاز کے بعد سے سب سے کم۔
- پر معیاری بھرائی کی سطح کو 90% سے کم کر کے 80% کر دیا گیا ہے۔
- اگر سرد موسم آیا تو بلاک کو طلب میں 7% یا 14 بلین کیوبک میٹر کی کمی کی ضرورت ہوسکتی ہے۔
- 1 جنوری 2027 سے روسی ایل این جی کی درآمد پر مکمل پابندی نافذ ہوگی۔
سردیوں کے لیے پیشگوئیاں متضاد ہیں: €56 بنیادی منظرنامے میں سٹی کے مطابق، جہاں طلب پہلے ہی صنعت کے توقف کی وجہ سے کم ہوچکی ہے، اور €85–100 یا اس سے اوپر مورگن اسٹینلے کی جانب سے سخت سردیوں اور نئی سپلائی کے مسائل کے ساتھ۔
توانائی اور تجدیدی توانائی: قابل تجدید جنریشن گیس کے جھٹکے کو نرم کر رہی ہے
گیس کی بلند قیمتیں توانائی میں ساختی تبدیلیوں کو تیز کر رہی ہیں۔ 2026 کے پہلے نصف میں، یورپی یونین میں سورج کی جنریشن نے ریکارڈ قائم کیا، جبکہ ہوا کے اسٹیشنوں کی پیداواری بھی بڑھی، اور کئی ممالک میں بجلی کی ہول سیل قیمتیں گیس کے سامنے کمزور تر ہو رہی ہیں۔ دوسری طرف، منفی قیمتوں کے گھنٹوں کی تعداد بڑھ رہی ہے اور شام میں قیمتوں کے عروج، جو توانائی کے ذخیرے میں سرمایہ کاری کی کشش بڑھا رہے ہیں۔
امریکہ میں 2026 کے لیے تقریباً 86 GW نئی صلاحیتوں کا ریکارڈ شامل کیا گیا ہے، جس میں تقریباً 93% سورج، ہوا کے اسٹیشنوں اور بیٹریوں پر مشتمل ہیں۔ سرمایہ کاروں کے لیے وائی ایی اور نیٹ ورک کی ڈھانچے کا شعبہ ہائیڈرو کاربن کی غیر یقینی صورتحال کے دوران محفوظ کہانی بنی ہوئی ہے۔
کوئلہ: طلب اعلی گیس کے ساتھ برقرار ہے
کوئلے کی منڈی گیس کی کمی سے فائدہ اٹھا رہی ہے۔ مشرق وسطی کے تنازع کے آغاز کے بعد گیس کی قیمتوں میں اضافے نے پیداوار میں کوئلے کی مسابقتی حیثیت کو بڑھا دیا ہے، اور 2026 میں توانائی کے کوئلے کی قیمتیں 2025 کے آخر کے کم ترین سطح سے بحال ہوچکی ہیں۔ بنیادی طلب چین، بھارت اور جنوب مشرقی ایشیائی ممالک سے ہے، جبکہ یورپ میں کوئلے کے اسٹیشن سردیوں کے لیے ذخائر ہیں۔ طویل مدتی میں توانائی کے کوئلے کی بحری تجارت کی مقدار میں کمی آنے کا اندازہ لگایا گیا ہے، جیسا کہ صنعتی تجزیہ کاروں کا خیال ہے۔
جغرافیائی سیاست اور پابندیاں: توانائی کا عارضی حالت سوال میں ہے
امریکہ کے صدر نے روس اور یوکرین کے درمیان توانائی کا عارضی حالت کا اعلان کیا ہے، لیکن پہلے ہی پیر کو کیف نے ماسکو پر اس کی خلاف ورزی کا الزام عائد کیا ہے۔ مارکیٹ کے لیے یہ روسی ریفائنریوں اور برآمدی بنیادی ڈھانچے کے خطرات میں موجودگی کی علامت ہے۔ اس کے ساتھ ہی روسی ایندھن کے بارے میں عارضی پابندیوں میں نرمی واشنگٹن کی جانب سے تیل کی مصنوعات کی پیشکش کو وسعت دینے کی طرف پہلا عملی قدم بن گیا ہے۔
سرمایہ کاروں اور توانائی کی منڈی کے شرکاء کے لیے اہم امور
- ہرمز کا راستہ: ہر نئے ٹینکر پر حملے سے تیل کی قیمت میں چند ڈالر کا اضافہ ہوتا ہے؛ کشیدگی میں کمی میں خطرے کی بڑی مقدار کو فوری طور پر کم کر سکتی ہے۔
- ڈیزل اور ریفائنری کی مارجن: روس اور چین سے حقیقی اشیاء کی ترسیل یہ بات ظاہر کرے گی کہ آیا تیل کی مصنوعات کی منڈی اپنی چوٹی پر پہنچ گئی ہے۔
- گیس: نومبر کے موسم کے اندازے اور یورپی یونین کے ذخائر سے ایندھن کے اخراج کی رفتار TTF کی حرکیات کو مرتب کرے گی۔
- اعداد و شمار: امریکہ میں تیل اور روغن کی ذخیرہ اندوزی کے ہفتہ وار اعداد و شمار اور حالیہ ماہانہ تیل کی مارکیٹ کی رپورٹیں توجہ کا مرکز ہوں گی۔
- اوپیک+: 1 نومبر کی ملاقات یہ ظاہر کرے گی کہ آیا اتحاد پیداوار بڑھانے کے لیے تیار ہے۔
قریب کے دنوں کیلئے بنیادی منظرنامہ — بلند غیر یقینی صورتحال: تیل، گیس اور تیل کی مصنوعات مشرق وسطی کی خبروں کے زیر اثر ہیں، جبکہ توانائی اور تجدیدی توانائیاں مہنگے ہائیڈروکاربونز سے اضافی تقویت حاصل کر رہی ہیں۔