تیل کی مارکیٹ: مذاکرات کی توقعات پر برینٹ بلند ترین سطح سے پیچھے ہٹا
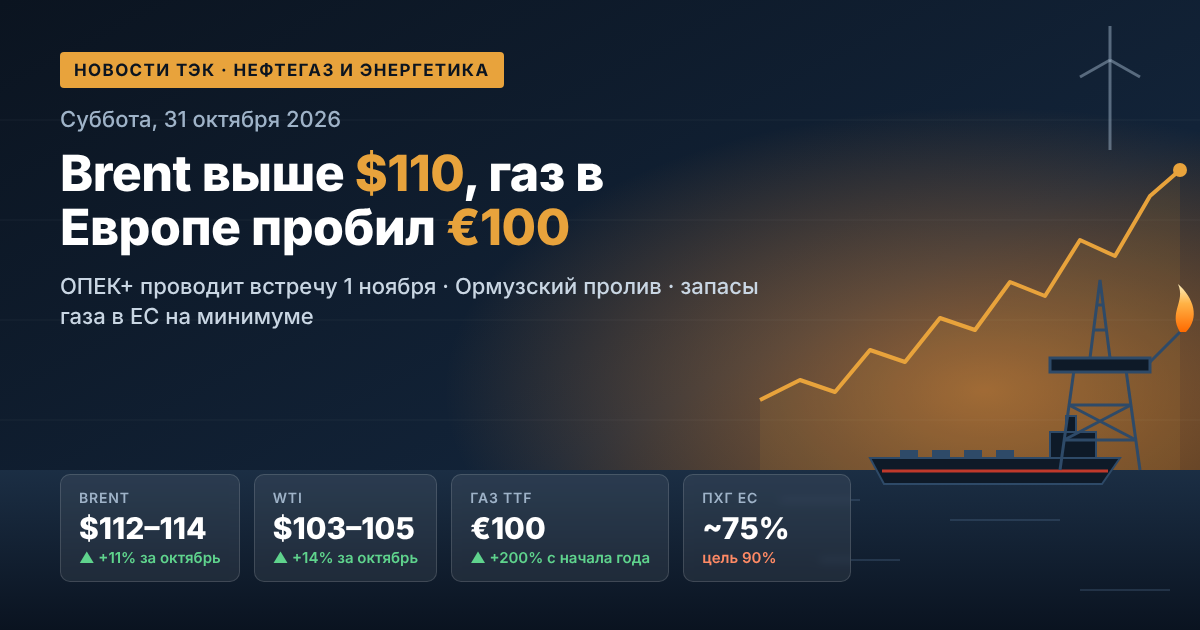
جمعرات کو تیل کی قیمتوں میں تقریباً 1 فیصد کمی ہوئی۔ بحر شمالی کا برینٹ بدھ کے روز تقریباً 115.3 ڈالر پر بند ہونے کے بعد 114 ڈالر فی بیرل تک گر گیا۔ امریکی ڈبلیو ٹی آئی تقریباً 101 ڈالر پر ٹریڈ کر رہا ہے۔ اصلاح کی وجہ واشنگٹن کی طرف سے تہران کے ساتھ امن مذاکرات دوبارہ شروع کرنے کی کوشش کی خبریں بنیں۔ ایرانی فریق نے کہا ہے کہ وہ سفارت کاری کے لیے کھلا ہے اور زیر بحث سات روزہ امن منصوبے کو تیز کرنے کے لیے تیار ہے۔
تیل کی مارکیٹ کے اہم قیمتی سنگ میل:
- برینٹ: تقریباً 114 ڈالر فی بیرل، سال بھر میں تقریباً 78 فیصد اضافہ؛
- ڈبلیو ٹی آئی: تقریباً 101 ڈالر فی بیرل، برینٹ–ڈبلیو ٹی آئی اسپریڈ تقریباً 12.6 ڈالر تک سکڑ گیا؛
- برینٹ کی 52 ہفتوں کی رینج: 58.7 ڈالر (دسمبر 2025) سے 120.9 ڈالر (اپریل 2026 کے آخر) تک؛
- یورالز: عمومی اصلاح کے پس منظر میں کمی کے بعد تقریباً 111–112 ڈالر فی بیرل۔
تاہم جنگی پریمیم برقرار ہے۔ مارکیٹ دو خطرات کو مدنظر رکھ رہی ہے: 3 نومبر کے بعد ایران کے خلاف ممکنہ امریکی فوجی کارروائی اور سعودی عرب پر حوثیوں کے حملوں میں اضافہ۔ اسی لیے مثبت سفارتی خبروں کے باوجود تیل 110 ڈالر سے اوپر برقرار ہے۔
مشرق وسطیٰ: ریفائنریوں پر حملے اور سپلائی کو خطرہ
خلیج فارس میں بنیادی ڈھانچے کی سلامتی volatility کا سب سے بڑا ذریعہ بنی ہوئی ہے۔ 27 اکتوبر کو حوثیوں نے سعودی عرب کی سب سے بڑی ریفائنری راس تنورہ پر میزائل حملے کا دعویٰ کیا۔ ریاض نے حملے کی سرکاری طور پر تصدیق نہیں کی، تاہم ٹرمینل کے علاقے میں آگ بجھائی گئی۔ جمعرات کو سعودی عرب کی زیر قیادت اتحاد نے بادشاہت کے مشرقی صوبوں کی طرف داغے گئے بیلسٹک میزائل کو روکنے کی اطلاع دی۔
پیٹرولیم مصنوعات کی مارکیٹ کے شرکاء کے لیے اس کا مطلب ہے:
- خام مال کے سب سے بڑے سپلائر کی برآمدی صلاحیتوں کے لیے خطرات کا برقرار رہنا؛
- مشرق وسطیٰ اور ایشیا میں ریفائننگ مارجن کی بلند volatility؛
- خطے کے ٹینکر روٹس پر انشورنس اور فریٹ ریٹ میں اضافہ۔
اوپیک+: کاغذ پر کوٹے اور سپلائی کی حقیقی کمی
اتوار، یکم نومبر کو اوپیک+ کے سات اہم ممالک ایک اور آن لائن اجلاس کریں گے۔ شرکاء میں سعودی عرب، روس، عراق، کویت، قازقستان، الجزائر اور عمان شامل ہیں۔ نومبر کے لیے اتحاد نے پیداواری اہداف بغیر تبدیلی کے برقرار رکھے ہیں: سعودی عرب کے لیے 10.5 ملین بیرل یومیہ اور روس کے لیے 9.9 ملین بیرل یومیہ۔
اصل مسئلہ یہ ہے کہ کوٹے زیادہ تر کاغذ پر ہی موجود ہیں۔ اگست میں ان سات ممالک نے تقریباً 25 ملین بیرل یومیہ پیداوار کی۔ یہ فروری کی جنگ سے پہلے کی سطح سے تقریباً 5 ملین بیرل یومیہ کم ہے۔ خلیجی ممالک کی برآمدات معمول کے 60–80 فیصد کی حد میں اتار چڑھاؤ کا شکار ہیں۔ اتحاد کے ذرائع بتاتے ہیں کہ 2027 تک پیداواری پالیسی میں نمایاں تبدیلیاں امکاناً نہیں ہیں۔ پیداواری صلاحیتوں کا نظرثانی، جس پر مستقبل کے کوٹے منحصر ہیں، جنگ کی وجہ سے ملتوی کر دیا گیا ہے۔
امریکہ میں ذخائر: اسٹریٹجک ریزرو 1982 کے بعد کم ترین سطح پر
ای آئی اے کے اعداد و شمار کے مطابق، 23 اکتوبر تک ہفتے میں امریکہ کے تجارتی تیل کے ذخائر 1.89 ملین بیرل کم ہو کر 410.6 ملین بیرل رہ گئے۔ اسٹریٹجک پیٹرولیم ریزرو (ایس پی آر) کی صورتحال اس سے بھی زیادہ قابلِ ذکر ہے۔ اس کے ذخائر تقریباً 283 ملین بیرل تک گر گئے ہیں۔ یہ اکتوبر 1982 کے بعد کم ترین سطح اور منصوبہ بند صلاحیت کے 40 فیصد سے بھی کم ہے۔ یہ کمی واشنگٹن کی قیمتوں کو مستحکم کرنے کے لیے 172 ملین بیرل جاری کرنے کی ذمہ داری سے منسلک ہے۔ امریکہ کے لیے ذخائر کے ذریعے نئے جھٹکوں کو ہموار کرنے کی صلاحیت بتدریج محدود ہوتی جا رہی ہے۔
گیس اور ایل این جی: یورپ ریکارڈ کم ذخائر کے ساتھ سردیوں میں داخل ہو رہا ہے
یورپی گیس کی مارکیٹ 2022 کے بعد سب سے زیادہ دباؤ والے دور سے گزر رہی ہے۔ 28 اکتوبر کو قریبی مہینے کا ٹی ٹی ایف فیوچر دن کے دوران 100.9 یورو فی میگا واٹ آور تک پہنچ گیا۔ موازنے کے لیے: فروری میں، تنازعے سے پہلے، گیس تقریباً 30 یورو کی تھی۔ یورپی یونین کے زیر زمین ذخائر تقریباً 75 فیصد بھرے ہوئے ہیں۔ یہ اس وقتِ سال کے لیے 2009 کے بعد سب سے کم سطح ہے، جبکہ پانچ سالہ معمول تقریباً 89 فیصد ہے۔ برسلز نے پہلے ہی زیر زمین گیس ذخائر کے ہدف کی سطح 90 فیصد سے کم کر کے 80 فیصد کر دی ہے۔
گیس کی مارکیٹ کے اہم عوامل:
- قطر: راس لافان کی تقریباً 17 فیصد برآمدی صلاحیتیں برسوں کے لیے بے کار ہو گئی ہیں؛
- ایشیا: اسپاٹ ایل این جی 30 ڈالر فی ایم ایم بی ٹی یو سے زیادہ ہے، اور یورپ ہر کھیپ کے لیے ایشیائی خریداروں سے مقابلہ کر رہا ہے؛
- امریکہ: ہنری ہب تقریباً 3 ڈالر فی ایم ایم بی ٹی یو پر برقرار ہے — یورپی قیمتوں سے فرق تقریباً دس گنا ہے، جو امریکی ایل این جی کی برآمدات کو سہارا دے رہا ہے۔
بجلی اور قابل تجدید توانائی: ہوا قیمتوں کو روکے ہوئے ہے
مہنگی گیس کے باوجود، 19 اکتوبر سے شروع ہونے والے ہفتے میں زیادہ تر یورپی مارکیٹوں میں بجلی کی ہول سیل قیمتیں کم ہوئیں۔ بنیادی وجہ ہوا سے زیادہ پیداوار ہے۔ فرانس اور نیدرلینڈز میں ہفتہ وار قیمتیں 29 فیصد گر گئیں۔ 23 اکتوبر کو فرانس نے اکتوبر کے دن کے لیے ہوا سے پیداوار کا مطلق ریکارڈ قائم کیا — 415 گیگا واٹ آور۔ قابل تجدید توانائی قیمت کو مستحکم کرنے والے کردار کے طور پر خود کو ثابت کر رہی ہے۔ تاہم، تجزیہ کاروں کو موجودہ ہفتے میں بجلی کی قیمتوں میں اضافے کی توقع ہے — ہوا کے کمزور ہونے اور حرارتی طلب میں اضافے کے ساتھ۔ گیس سے پیداوار ایک بار پھر مارجنل قیمت کا تعین کرے گی۔
کوئلہ: گیس کا جھٹکا طلب کو واپس لا رہا ہے
توانائی کا کوئلہ ایل این جی مارکیٹ کے بحران کا ایک اہم فائدہ اٹھانے والا ہے۔ آسٹریلوی بینچ مارک نیو کیسل تقریباً 150 ڈالر فی ٹن پر ٹریڈ کر رہا ہے۔ یہ سال کے آغاز کی سطح سے تقریباً 40 فیصد زیادہ ہے، اور 6 اکتوبر کو قیمت 152.2 ڈالر تک پہنچی — خزاں 2024 کے بعد بلند ترین سطح۔ ایشیا اور یورپ کی توانائی کمپنیاں مہنگی گیس سے کوئلے کی طرف منتقل ہو رہی ہیں، جو آسٹریلیا، انڈونیشیا، جنوبی افریقہ اور روس کے برآمد کنندگان کو سہارا دے رہا ہے۔
روسی تیل کی برآمدات: مہنگا فریٹ اور ایشیا میں مقابلہ
25 اکتوبر تک چار ہفتوں میں روسی تیل کی سمندری برآمدات اوسطاً 3.55 ملین بیرل یومیہ رہیں — پانچ ہفتوں کی کم ترین سطح۔ آخری ہفتے میں کھیپوں میں اس کے برعکس 3.85 ملین بیرل یومیہ تک اضافہ ہوا۔ ہفتہ وار برآمدی آمدنی تقریباً 2.6–2.8 بلین ڈالر پر برقرار ہے۔
برآمدات کے ڈھانچے میں اہم رجحانات:
- مغربی بندرگاہوں سے بھارت تک یورالز کا فریٹ ریکارڈ ~30 ڈالر فی بیرل تک پہنچ گیا؛
- ستمبر میں چین کو ترسیلات 1.68 ملین بیرل یومیہ تک بڑھیں، بھارت کو — 1.8 ملین بیرل یومیہ تک کم ہوئیں؛
- بھارتی ریفائنریاں جزوی طور پر عراق، سعودی عرب اور برازیل کے تیل کی طرف منتقل ہو رہی ہیں۔
روس میں پیٹرولیم مصنوعات: برآمد پر پابندی اور مارکیٹ کی استحکام
روس کی داخلی ایندھن مارکیٹ بتدریج بحران سے نکل رہی ہے۔ پٹرول، ڈیزل اور میرین فیول کی برآمد پر عارضی پابندی یکم اگست 2026 سے 31 جنوری 2027 تک نافذ ہے۔ ڈیزل اور میرین فیول پیدا کرنے والوں کے لیے اکتوبر کے آخر میں الگ مہلت ہے۔ مارکیٹ برآمد کے مزید نظام سے متعلق فیصلے کا انتظار کر رہی ہے۔ 15 اکتوبر کو ریازان ریفائنری پر حملے کے بعد روسی ریفائنریوں پر نئے تصدیق شدہ حملے ریکارڈ نہیں کیے گئے۔ اکتوبر کے وسط تک ایندھن کی اوسط خوردہ قیمت تقریباً 78.7 روبل فی لیٹر تھی۔ بیلاروس، بھارت اور قازقستان سے پٹرول کی درآمد کم از کم سال کے آخر تک جاری رہے گی۔
پیش گوئی اور کیلنڈر: سرمایہ کاروں کو کیا دیکھنا چاہیے
عالمی بینک اپنی تازہ پیش گوئی میں 2026 میں توانائی کی قیمتوں میں تقریباً 32 فیصد اضافے اور 2027 میں 12 فیصد کمی کی توقع رکھتا ہے۔ یہ سپلائی کی بتدریج معمول پر آنے کا منظرنامہ ہے۔ آنے والے دنوں میں توانائی کا شعبہ درج ذیل واقعات پر توجہ مرکوز رکھے گا:
- 30 اکتوبر — اجناس کی منڈیوں میں مہینے کا اختتام اور امریکہ میں ڈرلنگ سرگرمی کے اعداد و شمار؛
- یکم نومبر — دسمبر کی پیداوار پر اوپیک+ کے سات ممالک کا اجلاس؛
- 3 نومبر — امریکہ میں وسط مدتی انتخابات، جن کے بعد ایران کے گرد طاقت کے استعمال کے خطرے میں اضافہ ہو جاتا ہے؛
- نومبر کا آغاز — حرارتی موسم کے آغاز کے ساتھ یورپی زیر زمین گیس ذخائر سے گیس نکالنے کی رفتار۔
تیل اور گیس کی منڈیاں "سرخیوں کی ٹریڈنگ" کے انداز میں برقرار ہیں، جہاں ایک خبر قیمتوں کو کئی فیصد تک ہلا سکتی ہے۔ تیل کمپنیوں، ریفائنریوں، تاجروں اور توانائی کمپنیوں کے لیے اس کا مطلب ہے نمایاں خطرات کے ساتھ ساتھ اعلیٰ منافع۔ ہیجنگ اور لیکویڈیٹی کا انتظام سال کے آخر تک اہم ترین ترجیحات بن گئے ہیں۔