تیل کی مارکیٹ: سفارتکاری قیمتوں پر دباؤ ڈال رہی ہے، جیوجغرافیائی صورتحال پریمیم برقرار رکھتی ہے
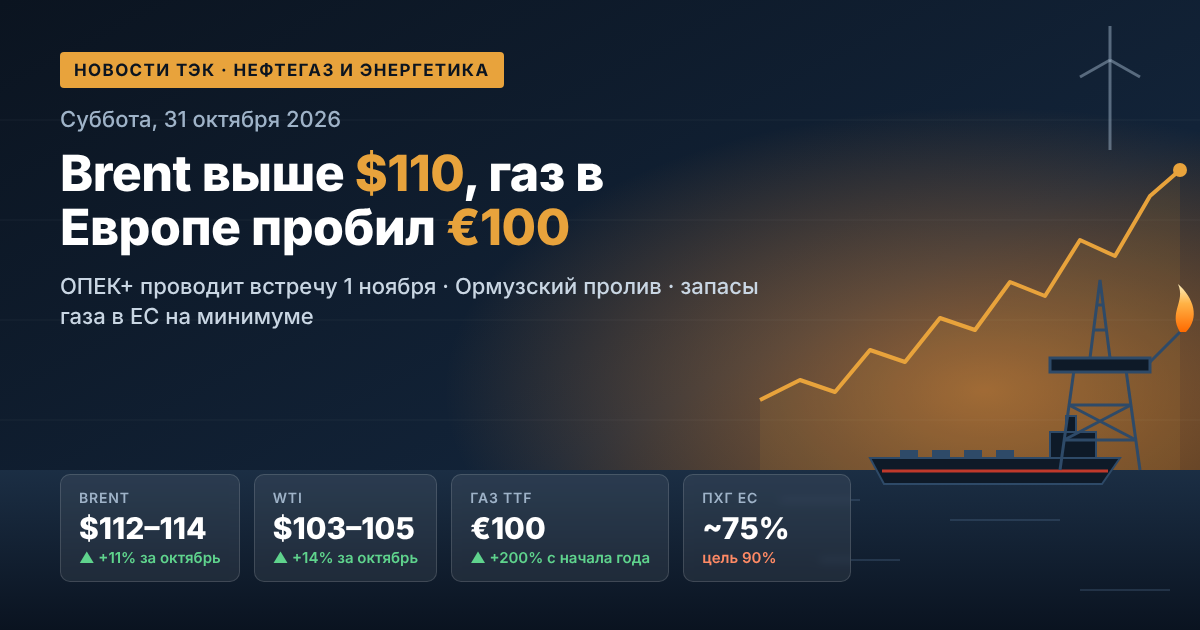
منگل کے روز، برینٹ کے جنوری فیوچر کی قیمت $110 سے کم تھی، جبکہ قریب کے دسمبر کے معاہدے کی قیمت $114-116 کے درمیان تھی۔ معاہدوں کے درمیان یہ فرق گہری بیئرز کو ظاہر کرتا ہے: مارکیٹ فوری طور پر تیل کی ترسیل کے لیے خاص پریمیم دے رہی ہے۔ WTI تقریباً $101 پر قائم ہے، برینٹ کا WTI کے ساتھ اسپریڈ تقریباً $9 تک محدود ہو گیا ہے۔
تیل کی قیمتوں کی حرکیات کو متاثر کرنے والے اہم عوامل:
- سفارتی راستہ۔ سعودی عرب، ترکی، اور پاکستان کے وفود نے ابتدائی ہفتے میں تہران میں مذاکرات کیے، طرفین نے رابطے جاری رکھنے پر اتفاق کیا۔ یہ جنگی رالی کے دوران فروخت کنندگان کے لیے ایک اہم دلیل ہے۔
- امریکہ کا سیاسی کیلنڈر۔ واشنگٹن نے پہلے ہی اشارہ دیا ہے کہ وہ 3 نومبر کے وسط مدتی انتخابات تک ایران پر کوئی نئی کارروائی نہیں کرے گا، جو عارضی طور پر شدید اضافہ کے خطرے کو کم کرتا ہے۔
- پیسوں کی کریڈٹ کی پالیسی۔ ستمبر میں، فیڈرل ریزرو نے تین سالوں میں پہلی بار شرح سود بڑھائی، اور مہنگی تیل معیشت میں مہنگائی کے دباؤ کو بڑھاتی ہے، اور مزید سختی کی توقعات کو جنم دیتی ہے، جو خام مال کی طلب کو محدود کرتی ہے۔
- تکنیکی تصویر۔ قیمتیں سالانہ حدود کے اوپری سرے پر رک گئی ہیں؛ کچھ تجزیہ کار اصلاح کا امکان سمجھتے ہیں، جبکہ نئی تناؤ کی صورت میں $120 کی جانب بڑھنے کی قطعیت بھی خارج از امکان نہیں ہے۔
ہرمز کا پانی اور فارسی خلیج: تیل کی فراہمی کے لیے جسمانی خطرات
سفارتی اشاروں کے باوجود، بنیادی ڈھانچے کے خطرات بےمثال ہیں۔ پچھلے ہفتے ایران نے ایک رات میں سات ٹینکرز کے خراب ہونے کا اعلان کیا، جبکہ پاسداران انقلاب نے "غیر مجاز" جنوبی راستے میں بارودی سرنگوں کا اعلان کیا جہاں دو سپر ٹینکرز جن کا کل وزن 4.5 ملین بیرل سے زیادہ ہے، تباہ ہو گئے۔ یمنی حوثی سعودی آرامکو کے مقامات پر حملے جاری رکھے ہوئے ہیں اور کمپنی نے مشرقی صوبے میں اپنے عملے کو نکال لیا ہے۔
اس کے باوجود، مشرق وسطیٰ سے تیل کا برآمدی تناسب حیرت انگیز طور پر بحال ہوا ہے: جہازوں کی نگرانی کے مطابق، 18 اکتوبر کے ہفتے میں یہ 24 ملین بیرل روزانہ سے زیادہ ہوگیا، جو جنگ سے پہلے کی سطح سے زیادہ ہے۔ سعودی آرامکو نے خلیج کے راستے کی تباہی کے بغیر سرخ سمندر کی بندرگاہوں کے لیے پائپ لائن کی ترسیل میں تین گنا اضافہ کیا ہے، مگر جنگ کے خطرات کی انشورنس کی قیمت ابھی بھی جہاز کی قیمت کے تقریباً 3% ہے۔
اوپیک+: کاغذ پر کوٹہ اور 1 نومبر کی ملاقات
ایلیز کے سات اہم شرکاء — سعودی عرب، روس، عراق، کویت، قازقستان، الجزائر اور عمان — نے دوسرے مہینے کے لیے پیداوار کے ہدف کی سطح کو برقرار رکھا ہے۔ ریاض کا کوٹہ روزانہ 10.5 ملین بیرل ہے، جبکہ روس کا 9.9 ملین ہے۔ تاہم، گروپ کی حقیقی پیداوار اگست میں 25 ملین بیرل روزانہ کے قریب تھی، جو جنگ سے پہلے کی سطح سے تقریباً 5 ملین کم ہے۔ اگلی ملاقات 1 نومبر کو طے ہے؛ مارکیٹ 2027 تک کوٹے میں تبدیلیاں نہیں دیکھ رہی ہے، کیونکہ جنگ نے رکن ممالک کی پیداوار کی صلاحیتوں کا دوبارہ جائزہ لینے میں تاخیر کی ہے۔ روسی اورلز کی برینٹ کے ساتھ رعایت $8-15 فی بیرل ہے۔
گیس کی مارکیٹ: یورپ 15 سال میں کم سے کم ذخائر کے ساتھ سردیوں میں داخل ہوتا ہے
نومبر کے TTF فیوچر پیر کو 1000 مکعب میٹر کے لیے $1133 تک پہنچ گئے — دسمبر 2022 کے بعد کی سب سے زیادہ سطح۔ منگل کو قیمتیں تقریباً $1100 تک استعمال ہو گئیں، اور دسمبر کا معاہدہ تقریباً €96 فی MWh پر تجارت کر رہا تھا۔ یہ پچھلی سردی کے موسم کی اوسط سطح سے تقریباً تین گنا زیادہ ہے۔
گیس کی قیمتوں میں اضافے کے بنیادی عوامل:
- خلیج فارس سے ایل این جی کی کمی۔ اس علاقے کی سپلائی، جو عالمی LPG کی تقریباً 20% فراہم کرتا تھا، کئی گنا کم ہوگئی؛ قطر کی دو ایل این جی پلانٹس کی گنجائش 12.8 ملین ٹن سالانہ کی دو پلانٹس مرمت کے باعث تین سال کے لیے بند ہیں۔
- ذخائر میں کمی۔ یورپی اسٹوریج تقریباً 74.9% بھرے ہیں (تقریباً 80 بلین مکعب میٹر) — five سال کے اوسط سے 14-15 پوائنٹس کم۔ یورپی کمیشن پہلے ہی 1 دسمبر تک 90% کے ہدف کو کم کر کے 80% کر چکا ہے۔
- ایشیا کے ساتھ مسابقت۔ یورپی خریداروں کو اسپاٹ شپمنٹس کے لیے زیادہ قیمت دینا پڑ رہا ہے۔
- موسمی عنصر۔ سردی کے باعث متعدد یورپی ممالک نے گیس کی چننے کا آغاز پہلے کیا ہے۔
تجزیہ کاروں کا امکان ہے کہ سرد موسم میں قیمتیں $1200-1400 فی 1000 مکعب میٹر تک بڑھ سکتی ہیں۔
ماسکو میں FSEGF سمٹ: دنیا کی گیس مارکیٹ کے لئے اشارے
صدر ولادیمیر پیوٹن نے گیس برآمد کرنے والے ممالک کے فورم کی سمٹ میں کہا کہ شعبے میں شدید ہنگامے ہیں اور یورپی صارفین کے لیے لاگت میں اضافے کا تعلق روسی توانائی کے وسائل کے انکار سے ہے۔ اہم نکات میں شامل ہیں:
- عالمی سطح پر گیس کی طلب فطری طور پر 5.5 ٹریلین مکعب میٹر سالانہ تک بڑھ سکتی ہے، بین الاقوامی تجارت 1.7 ٹریلین تک؛
- مارکیٹ کو مستحکم کرنے کے لیے تنازعات کا خاتمہ اور پابندیوں کا ہٹانا ضروری ہے؛
- پروڈیوسروں کے لئے استحکام زیادہ اہم ہے بجائے اس کے کہ اسپوٹ کی قیمتوں میں دوگنا اضافہ؛
- روس نے آرکٹک میں امریکی شراکت داروں کے ساتھ مشترکہ کام کرنے کے امکانات کو زیر غور کیا ہے۔
کریملن کی جانب سے گزشتہ روز اعلان کیا گیا تھا کہ اگر خریداروں میں دلچسپی ہو تو یورپ میں گیس کی سپلائی کی بحالی کا امکان زیر بحث ہے۔
پیٹرو کیمیکلز اور ریفائنریز: ڈیزل کی کمی اور روس میں ریگولیشن
عالمی مارکیٹ میں پیٹرو کیمیکلز کی قیمتیں خام تیل کی مارکیٹ سے خاصی زیادہ دباؤ میں ہیں۔ امریکہ میں فیول کی فیوچرز تقریباً $4.9 فی گیلن میں تجارت کر رہی ہیں، جو ایک سال پہلے کی قیمت سے دوگنا سے زیادہ ہے۔ وسطی ڈسٹلیٹس کی کمی ریفائننگ مارجن کو برقرار رکھتی ہے اور انہیں خام مال تک رسائی رکھنے والی خود مختار ریفائنریز کے لئے فائدہ مند ہے۔
روس میں 31 جنوری 2027 تک پیٹرول، ڈیزل، اور جہاز کے ایندھن کے برآمد پر مکمل پابندی ہے۔ سال کے آغاز سے پیٹرول کی قیمتوں میں تقریباً 20.5% اضافہ ہوا ہے، جبکہ ڈیزل کی قیمت 13.4% بڑھی ہے۔ اکتوبر کے وسط کی معلومات تک، پیٹرول کی اوسط قیمت 78 روبل فی لیٹر تک کم ہوگئی، مگر حالات اب بھی نازک ہیں: ریفائنریز بھرپور گنجائش پر کام کر رہی ہیں، منصوبہ بند مرمت ملتوی کی گئی ہیں، اور پروسیسنگ کے اعداد و شمار کو خفیہ کیا گیا ہے۔
بجلی اور قابل تجدید توانائی: توانائی کا بحران توانائی کی منتقلی کو تیز کرتا ہے
مہنگے فوسل ایندھن قابل تجدید توانائی کے حق میں اقتصادی دلائل کو بڑھا رہے ہیں۔ 2026 کے موسم بہار میں، ہوا اور شمسی پیداوار نے پہلی بار عالمی سطح پر گیس پیداوار کو پیچھے چھوڑ دیا، جس نے 20% کے مقابلے میں 22% بجلی کی پیداوار فراہم کی۔ امریکہ میں سال کے اختتام تک 86 جیگا واٹ نئے صلاحیتوں کا آغاز متوقع ہے، جن میں سے 90% سے زیادہ شمسی اسٹیشنوں، بیٹریوں، اور ہوا کی طاقت پر مشتمل ہے۔ انڈونیشیا، جنوبی کوریا اور دیگر ممالک قابل تجدید توانائی کی ترقی کے پروگراموں کو تیز کر رہے ہیں، انہیں توانائی کی سلامتی اور ایل این جی کی درآمد پر انحصار کم کرنے کے لیے ایک ذریعہ سمجھتے ہیں۔
کوئی: ایشیائی طلب قیمتوں کی حمایت کر رہی ہے
ہائی گیس کی قیمتیں شمال مشرقی ایشیاء کے توانائی کے نظام کے ایک حصے کو کوئلے میں تبدیل کرنے کی ترغیب دیتی ہیں۔ اکتوبر کے مہینے میں آسٹریلیائی نیو کاسل حب میں توانائی کے کوئلے کی قیمتیں تین سال کی بلند سطح پر پہنچ گئیں، 2026 کے لیے اوسط قیمت کا تخمینہ تقریباً $130 فی ٹن FOB ہے۔ اس کے ساتھ ساتھ قابل تجدید توانائی کی ترقی درآمد کو محدود کرتی ہے: چین، بھارت، اور جاپان کے لیے موجودہ سال کے کوئلے کی خریداری کے تخمینے کم کر دیے گئے ہیں۔
سرمایہ کاروں کے لیے اہم: ہفتے کے لیے اہم سنگ میل
- ایران کے ساتھ مذاکرات، تیل اور ایل این جی کے لیے بنیادی عامل ہیں؛ ترقی ممکنہ طور پر جیوجغرافیائی پریمیم کو کم کر سکتی ہے۔
- امریکہ میں ہفتہ وار تیل کے ذخائر کے اعداد و شمار، طلب اور رسد کے توازن کے اشارے ہیں۔
- ای سی بی کے فیصلے، یورو اور ڈالر کی قیمت میں گیس کی قیمتوں پر اثر انداز ہوں گے۔
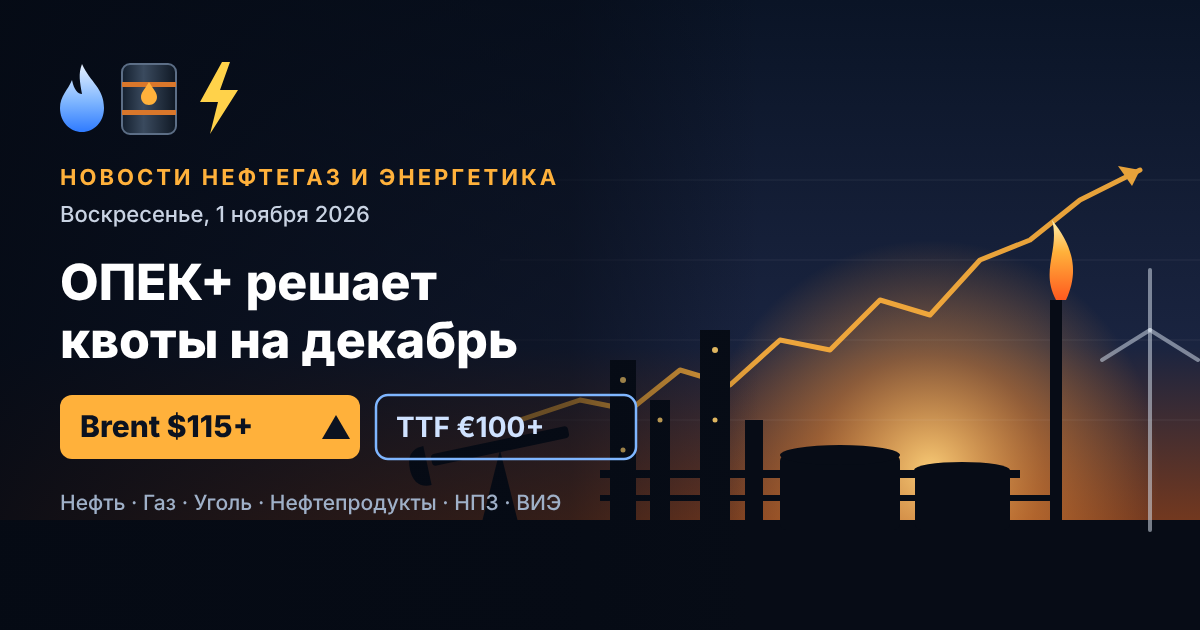
- 1 نومبر کو اوپیک+ کا اجلاس، بنیادی منظر نامہ کوٹہ برقرار رکھنے کی توقع رکھتا ہے۔
- 3 نومبر کو ریاستہائے متحدہ کے انتخابات، واشنگٹن کی خارجہ پالیسی میں تبدیلی کے خطرے کو بڑھاتے ہیں۔
- یورپی پی ایچ جی سے گیس کے انتخاب اور موسم، گیس اور بجلی کی سردیوں کی قیمتوں کا ایک اشارہ ہیں۔
تیل اور گیس کی مارکیٹ اعلی اتار چڑھاؤ میں رہتی ہے، جہاں سفارتی خبریں اور فارسی خلیج میں حادثے قیمتوں کو ایک اجلاس میں چند فیصد تبدیلی کر سکتی ہیں۔ تیل، گیس اور ایندھن کی کمپنیوں کے لیے، اور خام مال کے شعبے میں سرمایہ کاروں کے لیے آئندہ دو ہفتے موجودہ قیمتوں کی سطح کی استحکام کی جانچ بن جائیں گے، جب کہ گرمیوں کے موسم کا آغاز ہونے والا ہے۔