تیل کی منڈی: برینٹ 115 ڈالر پر، ڈبلیو ٹی آئی 100 ڈالر سے اوپر
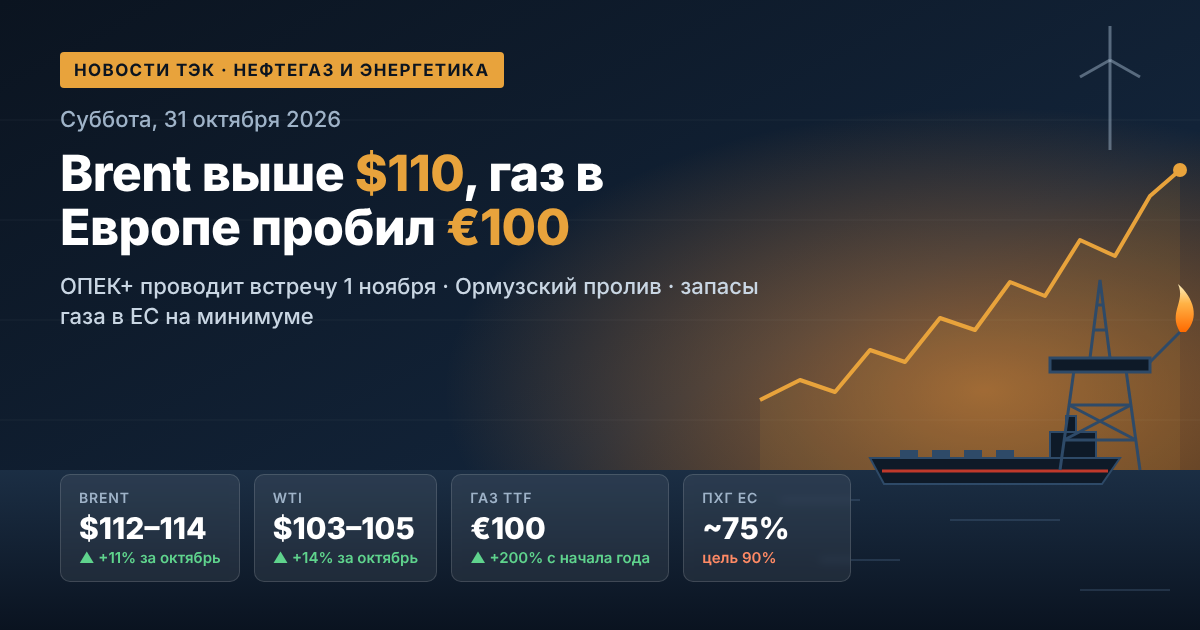
28 اکتوبر کی ٹریڈنگ کے نتائج کے مطابق، ICE پر برینٹ کے دسمبر کے فیوچرز میں تقریباً 1.2–1.4 فیصد اضافہ ہوا اور یہ 114.7–115.5 ڈالر فی بیرل کی رینج میں رہا، جس نے پچھلے سیشن کی کمی کی تلافی کی۔ امریکی ڈبلیو ٹی آئی 101–102 ڈالر تک مضبوط ہوئی۔ ماہ بھر میں برینٹ تقریباً 20 فیصد مہنگی ہوئی، جبکہ گزشتہ سال کے مقابلے میں تقریباً 80 فیصد۔
تیل کی قیمتوں کے کلیدی محرکات
- راس تنورہ پر حملہ۔ حوثیوں نے 550 ہزار بیرل یومیہ صلاحیت والی ریفائنری پر راکٹ حملے کا دعویٰ کیا۔ ریاض نے حملے کی تصدیق نہیں کی، تاہم راس تنورہ مملکت کے دو اہم ترین برآمدی مراکز میں سے ایک ہے، اور منڈی نے فوری طور پر خطرے کو قیمت میں شامل کر لیا۔
- امریکی ذخائر۔ اے پی آئی نے تیل کے ذخائر میں 2.03 ملین بیرل کی کمی درج کی جبکہ 0.8 ملین کے اضافے کی توقع تھی، جس نے ڈبلیو ٹی آئی کو سہارا دیا۔
- سیاسی غیر یقینی صورتحال۔ اسرائیل کے انتخابات عملی تعطل پر منتج ہوئے: نہ بنیامین نیتن یاہو اور نہ گاڈی آئزنکوٹ کو واضح اکثریت کا راستہ ملا۔
- کرو کی ساخت۔ برینٹ کا جنوری کنٹریکٹ دسمبر کے مقابلے میں نمایاں طور پر کم quoted ہے (تقریباً 111 ڈالر)، اور برینٹ–ڈبلیو ٹی آئی کا اسپریڈ تقریباً 14 ڈالر تک وسیع ہو گیا ہے — جنگی پریمیم خاص طور پر یورپی بینچ مارک میں مرکوز ہے۔
آبنائے ہرمز: عالمی تیل اور ایل این جی کی فراہمی کے لیے سب سے بڑا خطرہ
پاسداران انقلاب کے کور نے 26 اکتوبر کو باضابطہ طور پر آبنائے کو بند قرار دیا، اور بین الاقوامی بحری تنظیم نے 27 اکتوبر کو راستے پر بارودی سرنگوں کے خطرے اور محفوظ گزرگاہ کی ضمانت نہ دینے کے بارے میں خبردار کیا۔ ایرانی فریق نے "غیر مجاز" راستے پر بارودی سرنگ کے دھماکے کے بعد آگ لگنے والے ٹینکر کی اطلاع دی اور ناکہ بندی کو خلیج عمان تک بڑھا دیا۔
مذاکراتی محاذ پر، تہران آبنائے کھولنے کے لیے سات شرائط پیش کر رہا ہے، جن میں امریکی بحری ناکہ بندی کا خاتمہ، تیل کی پابندیوں سے استثنیٰ اور کم از کم 12 بلین ڈالر کے اثاثوں کی بحالی شامل ہے۔ ایرانی فریق کے مطابق، مطالبات پورے ہونے کے 4–5 دن بعد ٹینکروں کی آمدورفت بحال کی جا سکتی ہے۔ منڈی کے لیے اہم تفصیل: متبادل راستوں کو مدنظر رکھتے ہوئے، 18 اکتوبر تک کے ہفتے میں مشرق وسطیٰ کے تیل کی برآمدات 24 ملین بیرل یومیہ سے زیادہ تھیں، یعنی جنگ سے پہلے کی سطح سے بھی زیادہ۔ اس طرح جسمانی قلت جزوی طور پر پوری ہو گئی ہے، تاہم مال بردار کرایہ اور بیمہ کی لاگت غیر معمولی طور پر بلند ہے۔
اوپیک+: یکم نومبر کا اجلاس اور 2027 کے کوٹے
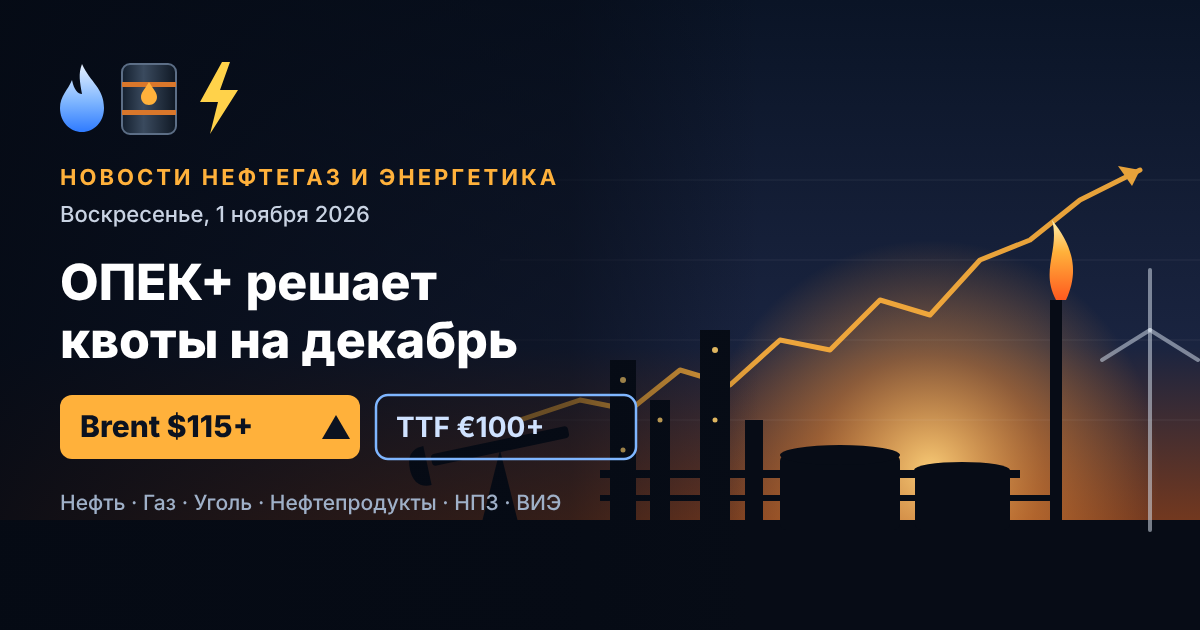
اتحاد کے سات کلیدی اراکین — سعودی عرب، روس، عراق، کویت، قازقستان، الجزائر اور عمان — اتوار یکم نومبر کو جمع ہوں گے۔ اکتوبر اور نومبر میں کوٹے بغیر تبدیلی کے برقرار رہے: سعودی عرب کے لیے 10.5 ملین بیرل یومیہ، روس کے لیے 9.9 ملین بیرل یومیہ، عراق کے لیے 4.4 ملین بیرل یومیہ۔
- ساتوں ممالک کی اگست میں حقیقی پیداوار تقریباً 25 ملین بیرل یومیہ تھی — فروری کی جنگ سے پہلے کی سطح سے تقریباً 5 ملین بیرل یومیہ کم۔
- 2026 میں کوٹے میں اضافے زیادہ تر کاغذی رہے کیونکہ ہرمز کے راستے برآمدات میں رکاوٹیں جاری رہیں۔
- 2027 کے کوٹے تقسیم کرنے کے لیے ضروری پیداواری صلاحیت کی نظرثانی ملتوی کر دی گئی ہے؛ منڈی کا بنیادی منظرنامہ موجودہ پالیسی کی برقراری ہے۔
گیس اور ایل این جی: یورپ 2009 کے بعد کم ترین ذخائر کے ساتھ سردیوں میں داخل ہو رہا ہے
ڈچ ہب ٹی ٹی ایف تقریباً €96–97 فی میگاواٹ گھنٹہ پر ٹریڈ کر رہا ہے — دسمبر 2022 کے بعد بلند ترین سطح۔ سال کے آغاز سے یورپ میں گیس کی قیمتیں تین گنا سے زیادہ بڑھ چکی ہیں۔ یورپی یونین کے زیر زمین گیس ذخائر کی سطح تقریباً 74.6 فیصد ہے — اس وقت کے لیے ریکارڈ شدہ تاریخ کی کم ترین سطح، جو پانچ سالہ اوسط سے تقریباً 14 فیصد پوائنٹس کم ہے۔
- قطری ایل این جی کی کمی مائع قدرتی گیس کی منڈی میں قلت کا کلیدی عامل ہے۔
- ایشیا سے مقابلہ لچکدار ایل این جی کارگو کے لیے یورپ کو زیادہ قیمت ادا کرنے پر مجبور کر رہا ہے۔
- نارویجن سپلائی خزاں میں غیر طے شدہ مرمت کی وجہ سے محدود رہی۔
- ہنری ہب امریکہ میں تقریباً 3 ڈالر فی MMBtu پر برقرار ہے، جو امریکی ایل این جی برآمد کنندگان کی معیشت کو مضبوط کرتا ہے۔
یورپ کی توانائی سے بھرپور صنعت اور بجلی کی پیداوار کے لیے اس کا مطلب سردیوں کے عروج پر بجلی کی بلند قیمتیں اور سرد موسم میں کھپت کی محدودیت کا خطرہ ہے۔
روس: ریکارڈ برآمدی آمدنی اور پابندیوں میں نرمی کے اشارے
25 اکتوبر تک کے ہفتے میں روسی تیل کی سمندری برآمدات بڑھ کر 3.85 ملین بیرل یومیہ تک پہنچ گئیں، اور ان کی ہفتہ وار قیمت 2.76 بلین ڈالر تک پہنچ گئی — پورے تنازعے کی بلند ترین سطح۔ یورالز کی قیمت میں کمی کی تلافی ترسیل میں اضافے اور ای ایس پی او کی قیمت میں اضافے نے کی۔ اس کے ساتھ ساتھ چار ہفتوں کی اوسط 3.55 ملین بیرل یومیہ تک گر گئی، اور تاجروں کو نومبر میں مغربی بندرگاہوں سے ترسیل میں کمی کی توقع ہے کیونکہ ریفائنریوں کی لوڈنگ بڑھ رہی ہے اور شمالی سمندری راستے کی نیوی گیشن ختم ہو رہی ہے۔
پابندیوں کا ایجنڈا
- 28 اکتوبر کو ماسکو اور واشنگٹن کے 9 اکتوبر کے معاہدے کے تحت روسی ڈیزل ایندھن لے جانے والا چوتھا ٹینکر برآمد کے لیے روانہ کیا گیا۔
- بزنس پریس کے مطابق، فریقین روسی تیل کی منڈی میں امریکی کمپنیوں کی واپسی اور یورپ کو "دروزبا" پائپ لائن کے ذریعے ترسیل کی بحالی پر بات چیت کر رہے ہیں۔
- ہنگری روسی تیل کی خریداری کے لیے امریکی استثنیٰ کی توسیع کا خواہاں ہے، جو 21 نومبر کو ختم ہو رہا ہے۔
پیٹرولیم مصنوعات اور ریفائنریاں: ڈیزل کی قلت اور اندرونی منڈی کی تنظیم
پیٹرولیم مصنوعات کا شعبہ عالمی توانائی کی صنعت کا سب سے کشیدہ حصہ رہتا ہے۔ امریکہ میں خزاں کے دوران ڈسٹلیٹس کے ذخائر پانچ سالہ معمول سے نمایاں طور پر کم رہے، اور موسمی مرمت کے ساتھ ریفائنریوں کی لوڈنگ کم ہو رہی ہے۔
روس میں یکم اگست 2026 سے 31 جنوری 2027 تک پٹرول، ڈیزل اور بحری ایندھن کی برآمد پر پابندی نافذ ہے، جس میں ڈیزل کے بعض برآمد کنندگان کے لیے کوٹے شامل ہیں۔ اکتوبر کے وسط میں پٹرول کے ایک لیٹر کی اوسط خوردہ قیمت تقریباً 78.7 روبل تھی۔ وزارت توانائی نے حکومت کو ایندھن کی درآمد کی معاونت کے لیے تجاویز پیش کی ہیں، جن میں سے ایک خوردہ قیمتوں میں 2.1 روبل فی لیٹر اضافے کی تجویز ہے۔ ریفائنریوں پر ڈرون حملے، طویل مرمت اور سازوسامان پر پابندیوں کی رکاوٹیں تیل کی صفائی کی مارجن پر دباؤ جاری رکھے ہوئے ہیں۔
کوئلہ اور بجلی: ایشیا میں کوئلے کی واپسی
نیو کیسل کا توانائی کوئلہ تقریباً 150 ڈالر فی ٹن پر برقرار ہے، جو سال بھر میں 40 فیصد سے زیادہ مہنگا ہوا؛ 6 اکتوبر کو قیمتیں 152.2 ڈالر تک پہنچ گئیں — اکتوبر 2024 کے بعد بلند ترین سطح۔ مہنگی ایل این جی ایشیائی بجلی کی پیداوار کو کوئلے کی طرف منتقل ہونے کی ترغیب دے رہی ہے، جبکہ انڈونیشیا کے برآمدی قواعد کی غیر یقینی صورتحال 2027 کے معاہدوں پر بات چیت کو طول دے رہی ہے۔ آسٹریلیا، انڈونیشیا، روس اور جنوبی افریقہ کی کوئلہ کمپنیوں کے لیے یہ بلند منافع کا موقع ہے۔
قابل تجدید توانائی اور توانائی کی منتقلی: بحران کے دوران ریکارڈ
بین الاقوامی توانائی ایجنسی کے اندازے کے مطابق، 2026 میں قابل تجدید ذرائع پہلی بار کوئلے کو پیچھے چھوڑ کر دنیا میں بجلی کی پیداوار کا سب سے بڑا ذریعہ بن جائیں گے، اور شمسی پیداوار ہوا سے آگے نکل جائے گی۔ بھارت میں پہلے نصف میں شمسی اور ہوا کی پیداوار 25 فیصد سے زیادہ بڑھی۔ توانائی کا بحران قابل تجدید توانائی، توانائی ذخیرہ کرنے کے نظام اور گرڈ میں سرمایہ کاری کو تیز کر رہا ہے، تاہم شام کے عروج پر طلب اب بھی گیس اور کوئلے سے پوری کی جاتی ہے، اور لچک کی کمی تھوک منڈی میں منفی قیمتوں کے بڑھتے واقعات کا سبب بن رہی ہے۔
29 اکتوبر کو سرمایہ کاروں اور توانائی کی منڈی کے شرکا کے لیے کیا اہم ہے
- ہرمز اور ایران: مذاکرات میں پیش رفت کے کسی بھی اشارے برینٹ سے پریمیم کا کچھ حصہ فوری طور پر ختم کر سکتے ہیں؛ 3 نومبر کے امریکی وسط مدتی انتخابات تک کشیدگی میں اضافہ 120 ڈالر کا راستہ کھول سکتا ہے۔
- راس تنورہ کو نقصان کی تصدیق: ایشیا اور مشرق وسطیٰ کی پیٹرولیم مصنوعات کی منڈی کے لیے کلیدی عامل۔
- یکم نومبر اوپیک+: کوٹوں کے برقرار رہنے کی توقع ہے؛ 2027 کے کوٹوں پر بحث حیران کن ہوگی۔
- گیس: موسم کی پیش گوئیاں اور زیر زمین ذخائر سے نکاسی کی رفتار طے کریں گی کہ ٹی ٹی ایف €100 سے نیچے رہتا ہے یا نہیں۔
- روس کے خلاف پابندیاں: ہنگری، "ڈیزل معاہدے" اور امریکی کمپنیوں کی رسائی سے متعلق فیصلے تیل کے عالمی بہاؤ کی ممکنہ تنظیم نو کا اشارہ ہیں۔
اکتوبر 2026 کے آخر میں تیل و گیس کی منڈی طلب اور جغرافیائی سیاست کی منڈی رہتی ہے: تیل، گیس، کوئلہ اور پیٹرولیم مصنوعات بیک وقت خطرے کے پریمیم کے ساتھ ٹریڈ کر رہے ہیں، اور توانائی کی منتقلی روایتی ایندھن کے بحران کے پس منظر میں ہی تیز ہو رہی ہے۔