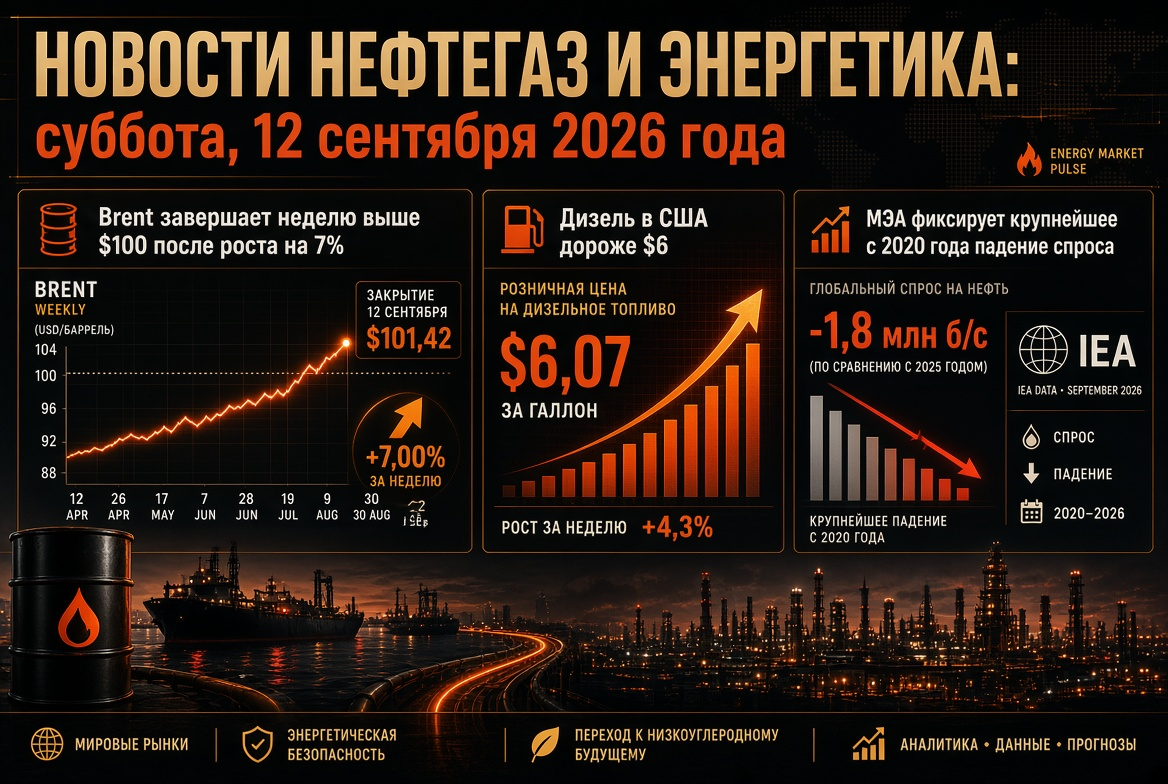
عالمی توانائی کی منڈی کا جائزہ: تیل، گیس، بجلی، کوئلہ اور قابل تجدید توانائی 9 ستمبر، 2026
دن کا مرکزی موضوع: ہارموز آبنائے نقطہ غیر واپسی پر
خام مال کے پورے سیکٹر کا مرکزی محرک ہارموز آبنائے کے گرد ہونے والے تناؤ ہیں — ایک سمندری راستہ جہاں بحران کے آغاز سے قبل عالمی تیل کی سپلائی کا تقریباً ایک پانچواں حصہ گزرتا تھا۔ ستمبر کی امریکی حملوں کے بعد تہران نے جواب دینے کا ارادہ ظاہر کیا ہے اور جہاز رانی کی مکمل روک تھام کی دھمکی دی ہے، اور اس کے علاوہ آبنائے کے باہر "ممنوعہ علاقے" کے قیام کا اعلان کیا ہے، جو کہ ٹینکر کی ترسیل کی انشورنس پر براہ راست اثر انداز ہوتا ہے۔
حقیقی تصویر پہلے ہی تنقیدی ہے۔ بحری جہازوں کی ٹریکنگ کے اندازوں کے مطابق، پچھلے دس دنوں میں آبنائے سے اوسطاً صرف دس جہاز روزانہ کے حساب سے خام مال کے ساتھ گزرتے رہے ہیں۔ 2026 کی دوسری سہ ماہی میں خام تیل اور تیل کی مائعات کا عبوری حجم اوسطاً تقریباً 4.9 ملین بیرل یومیہ رہا، جبکہ 2025 کی چوتھی سہ ماہی میں یہ 21.6 ملین بیرل یومیہ تھا۔ عالمی تیل کی ذخیرہ اندوزی دوسری سہ ماہی میں تقریباً 4.2 ملین بیرل یومیہ تک کم ہوئی، اور تیسری سہ ماہی میں مزید 3.8 ملین بیرل یومیہ کی کمی کا اندازہ ہے۔
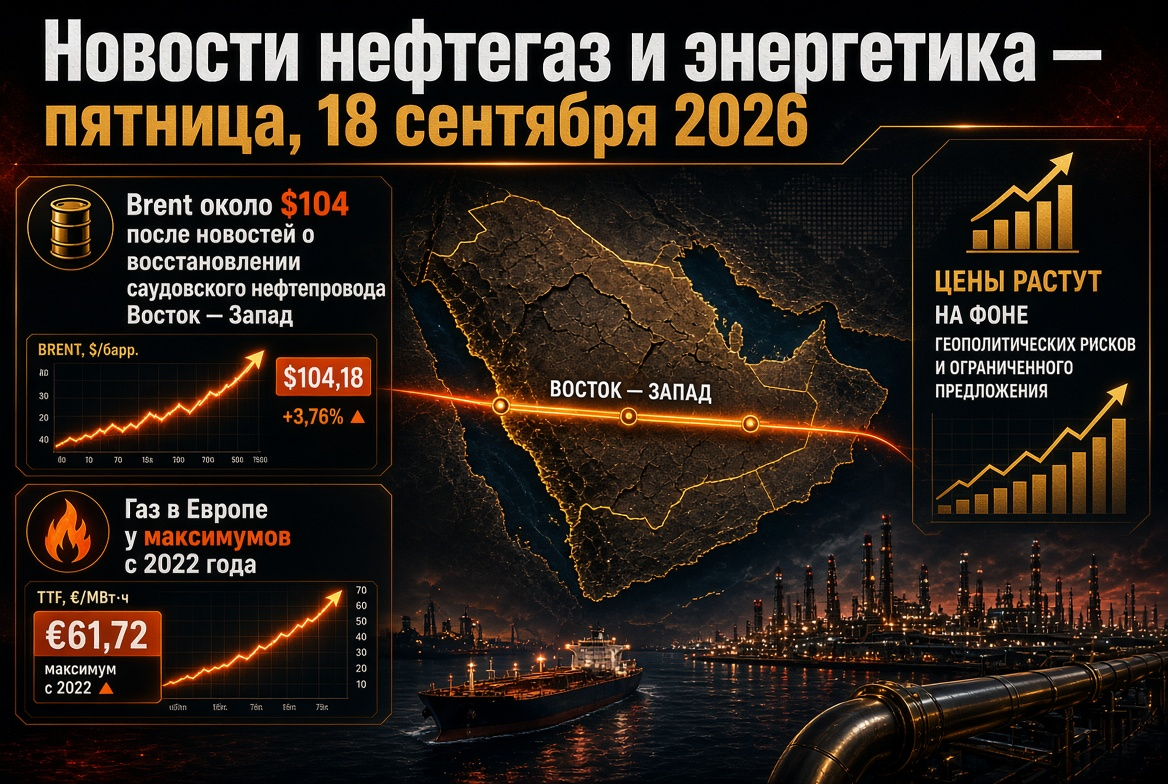
تیل: برینٹ 99 ڈالر، WTI 93 ڈالر سے اوپر — خطرے کا پریمیم سرگرم
بدھ کے صبح کی تیل کی منڈی کی اہم معلومات:
- برینٹ (نومبر کا فیوچر، ICE Futures): 97.9–99.2 ڈالر فی بیرل کی رینج میں تجارت کی، منگل کو 2٪ سے زیادہ کا اضافہ کیا اور جولائی کے آخر کے بعد سے اعلیٰ سطح پر پہنچ گیا۔
- WTI (اکتوبر کا معاہدہ، NYMEX): 93 ڈالر فی بیرل سے اوپر مستحکم ہوا، سیشن کے دوران تقریباً 2٪ کا اضافہ کیا۔
- ہفتہ وار حرکت: برینٹ نے تقریباً 8% اضافہ کیا، WTI تقریباً 10% کا اضافہ دیکھنے میں آیا، جو کہ اس سال کے سب سے زیادہ مضبوط ہفتہ وار اضافوں میں سے ایک ہے۔
- 2026 کی سالانہ زیادہ سے زیادہ: برینٹ کا 126.41 ڈالر فی بیرل، جو 30 اپریل کو ریکارڈ کیا گیا — مارچ 2022 کے بعد کا اعلیٰ مقام۔
آج سرمایہ کاری بینکوں کی پیشگوئیوں میں حیرت انگیز طور پر وسیع تفاوت ہے۔ اس علاقے میں جہازوں پر حملوں میں اضافہ کے ساتھ، برینٹ کے لیے ہدفی منظرنامہ 120 ڈالر فی بیرل کی طرف منتقل ہو رہا ہے؛ اگر خلیج سے برآمدات کی حالت بہتر ہو جائیں تو دوبارہ 80 ڈالر کی طرف جا سکتا ہے۔ تجزیہ کاروں کا انتباہ ہے کہ خلیج سے سپلائی میں پابندیاں 2026 کے آخر تک برقرار رہ سکتی ہیں، اور ہارموز کے ذریعے سمندری نقل و حمل کی مکمل بحالی کی توقع 2027 کے پہلے یا دوسرے سہ ماہی کے آغاز سے پہلے نہیں ہے۔
حساسیت کا ایک اضافی عنصر امریکہ کی اسٹریٹجک تیل کی ذخیرہ اندوزی ہے، جو تقریباً 286.6 ملین بیرل تک کم ہو گئی ہے۔ یہ کئی سالوں کی کم ترین سطح ہے، جو واشنگٹن کی صلاحیت کو خارجی سپلائی کے جھٹکوں کا سامنا کرنے میں بہت کم کر دیتی ہے۔
اوپیک+ کا وقفہ: اکتوبر کی تیل کی پیداوار کے کوٹہ بغیر کسی تبدیلی کے
اوپیک+ کے سات ممالک — روس، سعودی عرب، عراق، کویت، قازقstan، الجزایر اور عمان — نے 6 ستمبر کو آن لائن ملاقات کے نتائج کے تحت اکتوبر کے لیے ستمبر کے کوٹے کو بغیر کسی تبدیلی کے برقرار رکھا، جو کہ اضافے کی سلسلے کو روک دیتا ہے۔ ہدف کے درجے: روس — 9.949 ملین بیرل/روز، سعودی عرب — 10.478 ملین بیرل/روز، عمان — 841,000 بیرل/روز۔
مدعا سمجھ میں آتا ہے: ستمبر میں اتحاد نے 1.65 ملین بیرل/روز کی خود سے کم کی گئی پیداوار کو مرحلہ وار واپس حاصل کیا، اس وقت 2027 کے بنیادی سطحوں کے بغیر مزید اضافے کی کوئی جگہ نہیں ہے، جبکہ پیداوار میں کمی مشرق وسطی کے بحران کے دوران مارکیٹ کی حالت سے متضاد ہوگی۔ اگلا اجلاس 4 اکتوبر، 2026 کو مقرر ہے۔ تیل کی کمپنیوں کے لیے یہ کارٹیل کی جانب سے سپلائی کی پیشگوئی کی علامت ہے — جبکہ نقل و حمل کے راستوں میں مکمل غیر یقینی ہے۔
یورپ کی گیس کی منڈی: پی ایچ جی 2011 سے کم ترین، TTF 900 ڈالر
یورپی گیس کی منڈی 15 سالوں میں بدترین حالت میں ہیٹنگ سیزن میں داخل ہو رہی ہے۔ گیس کے بنیادی ڈھانچے کے آپریٹرز کی معلومات کے مطابق، 1 ستمبر کو EU کے ذخائر 65.39% (69.73 بلین مکعب میٹر) بھرے ہوئے تھے، جو 5 ستمبر کو 66.59% (تقریباً 72.9 بلین مکعب میٹر) تک پہنچ گئے۔ یہ پچھلے پانچ سالوں کے متوازن کی اوسط سے تقریباً 16.6 فیصد پوائنٹس کم ہے اور پچھلے سال کی سطح سے تقریباً 12 پوائنٹس کم ہے۔
کلیدی منڈیوں کی صورت حال انتہائی غیر متجانس ہے:
- جرمنی — تقریباً 53٪، EU کی بڑی معیشتوں میں بدترین نتیجہ۔
- آسٹریا — تقریباً 67٪۔
- فرانس — تقریباً 71٪۔
- اٹلی — 83٪ کے اوپر، واحد بڑی منڈی جو آرام دہ زون کے قریب ہے۔
اکتوبر کے فیوچرز نے ستمبر کے شروع میں TTF کے لیے 900 ڈالر فی ہزار مکعب میٹر سے تجاوز کیا، جو دسمبر 2022 کے آخر کے بعد پہلی بار ہے، اور 860–900 ڈالر کی رینج میں برقرار ہیں۔ یورپی آپریٹرز دراصل گیس کو قیمتوں کے زیادہ سے زیادہ پر بھر رہے ہیں، اور کچھ تجزیہ کاران براہ راست انتباہ دیتے ہیں: موجودہ قیمتوں پر تحفظ کے حجم کو محفوظ سطحوں تک بھریں گے۔
ایل این جی اور کوئلہ: گیس کی کمی نے کوئلہ کی پیداوار کی طرف واپس لوٹا دیا ہے
مائع قدرتی گیس کی منڈی کی تنگی عالمی توانائی کے توازن کو دوبارہ بنا رہی ہے۔ 2026 میں ایل این جی کی کمی تقریباً 35 ملین ٹن کی ہو گی، جو کہ ایشیا کے درآمد پر منحصر ممالک کو کوئلے کی پیداوار میں اضافے پر مجبور کر رہی ہے۔ عالمی کوئلے کی طلب میں تقریباً 3% یا 274 ملین ٹن کا اضافہ ہو سکتا ہے، جو کہ تقریباً 9.1 بلین ٹن تک پہنچے گا۔
شمال مشرقی ایشیا کا جواب سب سے زیادہ نمایاں ہے: جنوبی کوریا میں کوئلے کی پیداوار تقریباً 40% تک بڑھ گئی ہے جو 2019 کے بعد کا زیادہ سے زیادہ ہے، جاپان میں یہ 11% سے زیادہ ہے جبکہ گیس کی پیداوار میں کمی کے ساتھ۔ ساتھ ہی، کئی ایشیائی اور یورپی ممالک نے درآمد شدہ ایندھن کی لاگت کو کنٹرول کرنے کے لیے توانائی کی بچت کے اقدامات متعارف کرائے ہیں۔ کوئلے کے شعبے کے لیے یہ پہلے سے غیر متوقع مضبوط صورتحال کا مطلب ہے، جہاں ایک سال پہلے طلب میں ساختی کمی کی توقع کی گئی تھی۔
سزا، ڈسکانٹس اور تیل و تیل کے مصنوعات کی لاجسٹکس کی دوبارہ ترتیب
پابندیاں عالمی تیل اور گیس کے لیے ہارموز کے بعد دوسرا سب سے اہم عنصر ہیں۔ روس کے بڑے تیل کے کمپنیوں کے خلاف پابندیاں روس کے خام تیل کے برینٹ کے مقابلے میں بڑھتی ہوئی ڈسکانٹ کو برقرار رکھتی ہیں: 2026 میں ڈسکاونٹ کی اوسط سطح تقریباً 22 ڈالر فی بیرل کے قریب ہے، جب کہ سال کے آخر تک اس کی کم ہو کر تقریباً 17 ڈالر تک آ جانے کی توقع ہے جیسا کہ لاجسٹک کے دوران ایڈجسٹمنٹ ہوتی ہے۔
علاوہ ازیں، عالمی مال کی بہاؤ کی دوبارہ تقسیم ہو رہی ہے: خلیج کے ممالک زیادہ متبادل برآمدی راستوں کو ہارموز کے گرد استعمال کر رہے ہیں، جبکہ اوپیک کے باہر پیداوار میں اضافہ جزوی طور پر گرتی ہوئی مقدار کو پورا کر رہا ہے۔ یہ مخصوص عوامل تجزیہ کاروں کے اندازے کے مطابق برینٹ کو 100 ڈالر کی نفسیاتی سطح سے نیچے رکھنے میں مدد فراہم کر رہے ہیں۔
روسی تیل کی مصنوعات کی منڈی: ریفائنریز، مارکیٹ اور ایندھن کی کمی کی دوسری لہر
روس کی داخلی ایندھن کا بازار مئی 2026 سے بحران کی حالت میں ہے۔ صورتحال کے اہم پیرامیٹرز:
- ریفائنگ: حکام کی پیش گوئی کے مطابق ہر دسویں ریفائنری مرمت پر ہے؛ صلاحیت کی معطل ہونے کی صورت حال تقریباً 0.35 ملین ٹن یومیہ تک پہنچ گئی ہے۔
- برآمدات کی پابندیاں: бензин کی مکمل برآمد پر پابندی 31 جنوری 2027 تک جاری رہے گی، جبکہ ڈیزل کے ایندھن کی برآمد کے لیے پابندیاں کئی مرتبہ توسیع کی گئی ہیں۔
- مارکیٹ: لازمی بیچنے کی نرخ 10% تک کم کر کے 2026 کے آخر تک جاری ہیں؛ اور اس دوران مارکیٹ کے بہت سے معاہدے ابھی تک پورے نہیں ہوئے ہیں۔
- درآمد: بھارت سے бензین کی سمندری ترسیل شروع ہو چکی ہے، جس کا ممکنہ حجم 400,000 ٹن فی ماہ تک پہنچنے کا اندازہ ہے، زیادہ تر عمودی طور پر انضمام کرنے والی کمپنیوں کی نیٹ ورکس میں۔
- معیار: پیدا کنندگان کو عارضی طور پر کم ماحولیاتی معیار کا ایندھن جاری کرنے کی اجازت دی گئی ہے تاکہ رسدی میں اضافہ ہو سکے۔
آزاد پیٹرول اسٹیشنز کے لیے یہ صورتحال سب سے زیادہ تکلیف دہ ہے: خوردہ قیمتیں انتظامی طور پر کنٹرول کی جا رہی ہیں، جبکہ خریداری کی لاگت بڑھ رہی ہے۔
بجلی اور قابل تجدید توانائی: عالمی توانائی کے توازن کا تاریخی موڑ
خام مال کی اتھل پتھل کے پس منظر میں توانائی میں تبدیلی کا ساختی رجحان رد نہیں ہوا ہے، بلکہ یہ سرگرم ہو رہا ہے۔ دنیا کی بجلی کی طلب، 2026 میں 3.6% اور 2027 میں 3.8% بڑھنے کا اندازہ ہے — 2025 میں 28,600 ٹیرا واٹ گھنٹے سے 2027 میں تقریباً 30,700 ٹیرا واٹ گھنٹے تک۔ محرکات: صنعت، الیکٹرک ٹرانسپورٹ، ہوا کی حالت، اور ذہین مصنوعی ذہانت کے لیے ڈیٹا سینٹرز کی تیزی سے بڑھتی ہوئی توانائی کی طلب۔
بجلی کے شعبے میں سال کا سب سے اہم واقعہ یہ ہے کہ پہلی بار قابل تجدید توانائی نے عالمی پیداوار میں کوئلے کو پیچھے چھوڑ دیا ہے۔ سورج کی پیداوار تقریباً 600 ٹیرا واٹ گھنٹے کا اضافہ کر کے قابل تجدید توانائی میں ہائیڈرو انرجی کے بعد دوسرے نمبر پر آ گئی ہے۔ طلب کی علاقائی حرکات: چین +5.5٪، بھارت تقریباً +7٪، امریکہ اور یورپی یونین تقریباً 2٪۔ سرمایہ کاروں کے لیے اس کا مطلب یہ ہے کہ سورج کی اور ہوا کی پیداوار، توانائی کے ذخیرہ کرنے والی ٹیکنالوجی اور نیٹ ورکس کی بنیادی ڈھانچے میں سرمائے کی بجاتی جاری رہے گی۔
ہفتے کا کیلنڈر: مارکیٹ کے شرکاء کے لیے دیکھنے کے لیے کیا
اگلے چند دن مارکیٹ کو ایک ماہ کی پہلی پیشگوئیوں کے ساتھ حقیقت کی تصدیق دیں گے۔ مرکز میں ہونگے — تازہ ترین ماہانہ جائزے کی پروفیشنل ایجنسیوں اور کارٹیل کے مطابق، امریکہ میں تیل اور تیل کی مصنوعات کے ذخائر کے اعداد و شمار، اور چین کے خارجی تجارتی ڈیٹا، جو ایشیائی طلب کی حقیقی دھکیل کو دکھائیں گے۔ یاد رہے، اگست کی پیشگوئی میں 2026 کے لیے برینٹ کا اوسط سالانہ قیمت تقریباً 87 ڈالر فی بیرل تک بڑھایا گیا تھا، جبکہ تیسری سہ ماہی میں تقریباً 85 ڈالر کی توقعات اور چوتھی سہ ماہی میں 78 ڈالر کی تنزلی — یہ تعداد موجودہ قیمتوں کی بنیاد پر ایک نئے اوپر کی جانب نظر ثانی کی امیدوار ہیں۔ اضافی موسمی عنصر: ستمبر–اکتوبر — امریکی ریفائنریوں میں منصوبہ بند مرمت کا دورانیہ، جو عارضی طور پر ریفائننگ کی لوڈنگ اور تیل کی مصنوعات کی جاری پیداوار کو کم کرتا ہے۔
نقصانات اور خطرات سرمایہ کاروں اور توانائی کی کمپنیوں کے لیے
- تیل. جب تک ہارموز کا بحران کم نہیں ہوتا، برینٹ کے 100 ڈالر فی بیرل سے اوپر جانے کا خطرہ بنیادی رہے گا، اور سہ ماہی کے دورانیے میں منظرناموں کی رینج غیر معمولی طور پر وسیع ہے — 80 سے 120 ڈالر تک۔
- گیس. یورپ سردیوں میں تاریخی ذخائر کی کمی کے ساتھ داخل ہو رہا ہے؛ کسی بھی سرد موسم یا نئے ایل این جی کی فراہمی میں خلل ٹی ٹی ایف کی قیمتوں کو دوبارہ چار ہندسوں میں لے جا سکتا ہے۔
- کوئلہ. گیس کی کمی نے ایشیا میں کوئلے کی پیداوار کے لیے ایک ناقص موقع فراہم کیا — طویل مدتی کاربن کی کمی کی راہ کے خلاف۔
- تیل کی مصنوعات اور ریفائنریز. بلند کریک اسپریڈز ریفائننگ کے مارجن کی حمایت کرتے ہیں، لیکن برآمدی پابندیاں اور لاجسٹک خطرات منافع کو مختلف خطوں میں دوبارہ تقسیم کرتے ہیں۔
- قابل تجدید توانائی. قابل تجدید توانائی کی طرف ساختی تبدیلی موجودہ مساوات میں واحد حقیقی پیشگوئی کی گئی عنصر ہے اور توانائی کے شعبے میں طویل مدتی سرمایہ کاری کے لیے اہم رہنما ہے۔
دن کا خلاصہ عالمی توانائی کے شعبے کے لیے سادہ ہے: قلیل مدتی میں تیل، گیس اور بجلی کی قیمتوں کا تعین خلیج فارس کی جغرافیائی سیاست کرتی ہے، وسط مدتی میں یورپ کی سردیوں کو آدھوں بھرے ذخائر کے ساتھ گزارنے کی صلاحیت کرتی ہے، اور طویل المدتی میں توانائی کی تبدیلی کی رفتار سے جڑا ہوتا ہے۔ ان حالات میں توانائی کی مارکیٹ کے شرکاء کے لیے منظر نامہ کی منصوبہ بندی، لاجسٹک کی تنوع، اور ہیجنگ کے خطرات کی سخت جانچ اشد ضروری ہے۔