دن کی اہم موضوعات: IPO کا ونڈو، سرمایہ کا مرکوز ہونا اور وینچر سرمایہ کاری کا سرکاری ٹیکنالوجیوں اور جسمانی بنیادی ڈھانچے کی طرف موڑ
دن کی سربراہی: سرمایہ کاروں کے لیے مختصر جائزہ
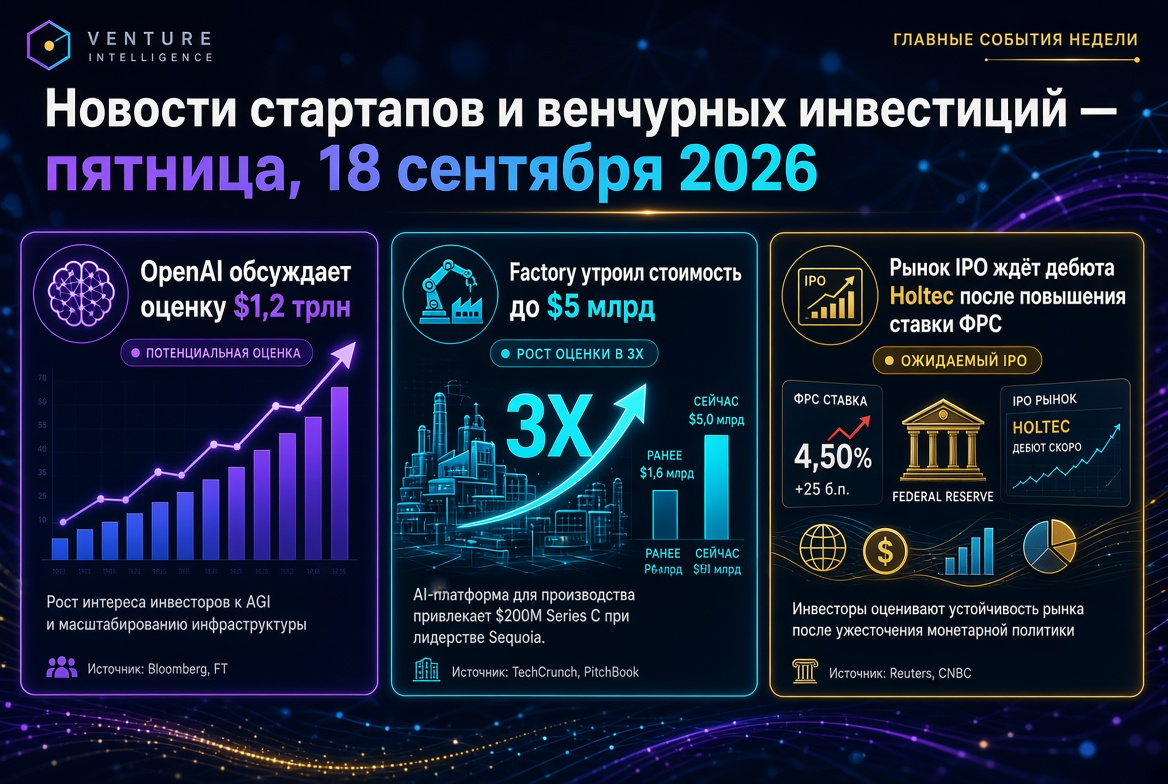
- IPO ونڈو۔ Anthropic نے Nasdaq پر اکتوبر کی فہرست کے لیے ہدف کو برقرار رکھا ہے، رازداری کے ساتھ دستاویزات داخل کرنے کے بعد؛ پیشکش کی مالیت تقریباً $100 بلین کی سطح پر زیر بحث ہے۔ OpenAI، جس نے ایک ہفتہ بعد درخواست دی، 2027 میں منتقلی کی طرف جھکاؤ رکھتی ہے۔
- انٹیک کے بازار۔ 2026 میں امریکی ٹیکنالوجی IPO کی تعداد 235 سے تجاوز کر گئی، اور دوسرا سہ ماہی رقم کے حصول میں ریکارڈ بن گیا — تقریباً $104.8 بلین۔
- سرمایہ کاری کی حرکیات۔ اگست — $42 بلین دنیا بھر میں 1,500 سے زیادہ اسٹارٹ اپس میں: جولائی کی درخواست میں اصلاح کی گئی جبکہ سال بہ سال بڑھوتری برقرار رہی۔
- مرکزی ہونا۔ پہلے نصف کے نتائج کے مطابق عالمی وینچر سرمایہ کاری $510 بلین تک پہنچ گئی، جس میں $217 بلین (43%) صرف دو کمپنیوں پر مشتمل ہے۔
- فوکس کی تبدیلی۔ تازہ ترین سودے — خلا، پائیدار ہوا بازی کے ایندھن، صنعتی کمپیوٹر وژن، ریگولیٹڈ شعبوں کے لیے صوتی AI — وینچر کیپٹل کی طرف "جسمانی" اور سرکاری اثاثوں کے موڑ کو دکھاتے ہیں۔
IPO کا ونڈو سکڑ رہا ہے: اکتوبر کسی بھی میگا راؤنڈ سے زیادہ اہم کیوں ہے
خزاں کا بنیادی موضوع یہ نہیں ہے کہ اگلے راؤنڈ کا سائز کیا ہے، بلکہ یہ ہے کہ شائع ہونے کی قیمت کیا ہوگی۔ جون میں SpaceX کا پیشکش تقریباً $1.77 ٹریلین کی تخمین کی گئی جس نے تاریخ میں سب سے بڑا IPO بنا دیا، لیکن اس کے بعد قیمتوں میں تقریباً ایک تہائی کی اصلاح نے مارکیٹ کو محتاط اشارہ دیا۔ اسی لیے Anthropic کا اکتوبر کا فہرست ایک حوالہ جاتی نقطہ بن رہا ہے: یہ ایک کثیر الاضافی طے کرے گا جس کی بنیاد پر تمام نجی کمپنیوں کی جانچ ہوگی جو مصنوعی ذہانت کے شعبے میں ہیں۔
فنڈز کے انتظام کرنے والوں کے لیے یہ ایک امیج کا سوال نہیں بلکہ تقسیم کا سوال ہے۔ صنعت تین سالوں سے لیکویڈیٹی کی کمی کا سامنا کر رہی ہے: LP پیسے سست رفتاری سے وصول کر رہے ہیں جبکہ فنڈز نئی ذمہ داریوں کی درخواست کر رہے ہیں۔ بڑے ٹیکنالوجی IPO تقسیم کو غیر مقفل کرنے اور فنڈ ریزنگ کے نئے چکر کو شروع کرنے کی صلاحیت رکھتے ہیں۔ تجزیہ نگاروں نے پہلے ہی نوٹ کیا ہے کہ متوقع نتائج کی کل قیمت پچھلے پچیس سالوں میں امریکہ کی وینچر مارکیٹ سے تمام قدر کے حجم کی ہمجنس ہے۔
اگست کی حرکیات: جدت کے بغیر اصلاح
اگست کے اعدادوشمار سنجیدہ پڑھنے کے قابل ہیں۔ جولائی کے مقابلے میں 25% کی کمی کا سبب نہ تو مارکیٹ کی حالت ہے بلکہ کیلنڈر اور بنیاد کا اثر ہے: 2026 کے مخصوص مہینوں میں ایک یا دو میگا راؤنڈز نے مجموعی حجم کا نصف تشکیل دیا۔ مارکیٹ کے تشخیص کے لیے تین نتائج:
- مہینے کی اتار چڑھاؤ انڈیکٹر بن گیا ہے۔ موجودہ کاروبار کی ساخت میں، حجم کی عدم توازن چند جاری کرنے والے کے فیصلوں سے مقرر ہوتی ہے، نہ کہ ہزاروں کمپنیوں کے مجموعی طرز عمل سے۔
- معاملات کی تعداد کل رقم سے زیادہ مستحکم ہے۔ تقریباً 1,500 مالی امداد شدہ اسٹارٹ اپس کا ہر ماہ ایک مستحکم سطح ہے، جو ابتدائی مراحل میں کام کرنے والے ڈیل فلو کو ظاہر کرتی ہے۔
- سالانہ حرکیات کثیر رہتی ہیں۔ اگست 2025 کے مقابلے میں دو گنا سے زیادہ کی بڑھوتری یہ تصدیق کرتی ہے کہ مارکیٹ توسیع کے مرحلے میں ہے، نہ کہ بحالی کے۔
سرمایہ کا مرکوز ہونا: دو جاری کرنے والوں اور میگا فنڈز کا بازار
2026 کا ساختی خاصہ بے مثال مرکوز ہونا ہے۔ نصف سال کے لیے ریکارڈ $510 بلین عالمی وینچر سرمایہ کاری بنیادی طور پر بڑے سودوں کی تشکیل کرتی ہے، نہ کہ راؤنڈز کی تعداد میں توسیع۔ دوسرے سہ ماہی میں 70% سے زیادہ سرمایہ مصنوعی ذہانت سے متعلق کمپنیوں میں گیا، جبکہ 16 راؤنڈز $1 بلین سے زیادہ کے تھے، جنہوں نے $108.6 بلین فراہم کیے — سہ ماہی حجم کا نصف سے زیادہ۔ شمالی امریکہ نے $392 بلین کی سرمایہ کاری کی، جو مکمل طور پر غالب رکھتا ہے۔
اس کے ساتھ ہی منیجروں کے پچھلی طرف توسیع ہو رہی ہے: ایک بلین ڈالر سے زیادہ کی اثاثے رکھنے والے فنڈز معاہدوں کی اہم قیمت کا ایک غالب حصہ کنٹرول کرتے ہیں، جبکہ نئے LP کی ذمہ داریاں چند بڑے پلیٹ فارم پر مرکوز ہیں۔ درمیانے سائز کے فنڈز کے لیے اس کا مطلب سخت خصوصی توجہ کی ضرورت ہے — میگا فنڈز کے ساتھ سرمایہ کے ساتھ مقابلہ کرنا بے وقوف ہے، لیکن تجربے کے ساتھ مقابلہ ممکن ہے۔
سرکاری ٹیکنالوجی اور جسمانی بنیادی ڈھانچہ: نیا سرمایہ کاری کا حاصل
حال ہی میں سب سے متاثر کن تبدیلیاں وینچر سرمایہ کاری کی جسمانی نظاموں اور انتہائی اہم ڈیٹا کے کنٹرول کرنے والی کمپنیوں کی طرف منتقل ہونا ہے۔ ابتدائی ہفتے کے نمایاں سودے:
- خلا. بھارتی کمپنی Pixxel نے $100 ملین کا Series C راؤنڈ Temasek اور Seraphim کی مشترکہ قیادت میں بند کر لیا، جس سے مکمل مالیاتی امداد $195 ملین تک پہنچ گئی۔ کمپنی ہائپر اسپیکٹرل امیجنگ سے زمینی ذہنیت کے پلیٹ فارم، سیٹلائٹس کی پیداوار اور حکومتوں کے لیے سرکاری نظاموں کی طرف توسیع کر رہی ہے۔
- توانائی کی تبدیلی۔ آسٹریلیائی Jet Zero نے قازف ای ویتش، ایئربس اور POSCO International کے ساتھ پائیدار ہوا بازی کے ایندھن کے منصوبے کے لیے A$30 ملین حاصل کیے جس کی طاقت ایک سال میں 113 ملین لیٹر تک ہے۔
- صنعتی AI. سوئس کمپنی Jaipur Robotics نے کچرے کی جلانے اور سیمنٹ کے کارخانوں کے لیے کمپیوٹر وژن کی نظاموں کے لیے €4.3 ملین حاصل کیے، جنہوں نے 50 ملین سے زائد بنیادی تصاویر پر ماڈلز کی تربیت دی۔
موٹی مساوات یہ ہے کہ یہ طلب حکمت عملی کے بجائے صرف تجارتی نوعیت کی ہے۔ حکومتیں اور کارپوریشنیں بینائی، ایندھن، کمپیوٹنگ اور اہم ڈیٹا کو کنٹرول کرنا چاہتی ہیں۔ وینچر فنڈز کے لیے یہ ایک ایسے سegment کو کھولتا ہے جس کا چکر طویل ہے، لیکن داخلے کی زیادہ اونچی رکاوٹیں ہیں۔
عمودی AI: محفوظ قیمت کا جھکاؤ کام کے عمل کی طرف
درخواست شدہ AI میں اسٹارٹ اپ کی تشخیص اب بنیادی ماڈلز تک رسائی پر کم انحصار کرتی ہے۔ اطالوی کمپنی Cato نے تقریباً €309.7 بلین کی حکومتی خریداریوں میں شرکت کو خودکار بنانے کے لیے €6 ملین حاصل کیے، جبکہ بھارتی Navana.ai نے مقامی انسٹالیشن کے تقاضے کے ساتھ بینکیوں کے لیے صوتی AI کے لیے ₹40 کروڑ حاصل کیے۔ سرمایہ کاروں کی منطق ایک ہی ہے: مسابقتی فائدہ ماڈل نہیں بلکہ صنعتی کام کے عمل، اختصاصی ڈیٹا اور باقاعدگی کی تعمیل ہے۔
عمودی AI سودوں میں سرمایہ کار کیا چیک کرتے ہیں
- ڈیٹا کی موجودگی جسے اس ماڈل سے مربوط ہونے سے دوبارہ پیدا نہیں کیا جا سکتا۔
- کلائنٹ کے عملی عمل میں انضمام کی گہرائی اور تبادلے کی قیمت۔
- ڈیٹا کی رہائش اور مقامی انسٹالیشن کے تقاضوں کی پابندی۔
- انفارمیشن کی اقتصاد اور اس کی قیمتوں میں کمی کے خلاف مزاحمت۔
جغرافیہ: بھارت، یورپ اور سلیکون ویلی کے باہر کے بازار
بھارتی اسٹارٹ اپ ایکو سسٹم 2026 کے عام انداز کی عکاسی کرتا ہے: حجم بڑھتا ہے، راؤنڈز کی تعداد کم ہوتی ہے — سرمایہ زیادہ مرکوز اور انتخابی ہو رہا ہے۔ پانی کے بنیادی ڈھانچے، دوا ساز تقسیم اور کھیلوں کی ٹیکنالوجی کے شعبے میں تازہ ترین سودے عملی حل کے لیے طلب کی تصدیق کرتے ہیں، جبکہ صحت کے شعبے کے لیے مخصوص فنڈ کی بندش مقصد کی مقدار سے زیادہ حاصل ہونے پر LP کی مخصوص حکمت عملیوں کے لیے موجود رہنے کی نشاندہی کرتی ہے۔
یورپ مخصوص طور پر کام کر رہا ہے: چھوٹے راؤنڈز مضبوط صنعتی لیڈروں کے ساتھ اور حکمت عملی کے سرمایہ کاروں کی شمولیت کے ساتھ۔ ابتدائی سنڈیکیٹس میں کارپوریٹس کی شمولیت معمول بن رہی ہے — صنعتی کھلاڑی نتائج تک رسائی حاصل کرتے ہیں اس سے پہلے کہ وہ ترقی کے راؤنڈز میں شامل ہوں۔
اسٹرکچرڈ فنانسنگ: وینچر قرض واپس آ رہا ہے
ستمبر کا ایک نمایاں رجحان مختلط سودوں کی شیئر میں اضافہ ہے جو ایکوئٹی اور قرض کو ملا کر تشکیل دیتا ہے۔ ان کمپنیوں کے لیے جن کی آمدنی، کیش فلو یا قرض کے اثاثے کی پیشگوئی کی جاتی ہے، یہ زیادہ تفریق کے بغیر سرمایہ بڑھانے کی اجازت دیتا ہے۔ سرمایہ کاروں کے لیے، یہ معاہدے کی ساخت کے ذریعے خطرے کو کم کرنے کی اجازت دیتا ہے، نہ کہ صرف قیمت کے ذریعے۔ دیر کی مراحل کی مالیاتی تشکیل پیچیدہ ہوتی جا رہی ہے، اور فنڈز کے لیے زیادہ تر Structuring کی مہارت کی ضرورت ہوتی ہے، صرف سیلیٹیکٹنگ نہیں۔
وینچر سرمایہ کاروں اور فنڈز کے لیے تین نتائج
- خزاں 2026 لیکویڈیٹی کے بارے میں ہے، نہ کہ سرمایہ تک رسائی کے۔ آج کے پورٹ فولیو کا کلیدی خطرہ یہ نہیں ہے کہ راؤنڈ اٹھانا ناممکن ہے، بلکہ خروج کی عدم موجودگی میں ہے۔ اکتوبر کی پیشکشوں کی قیمت کسی بھی نئی میگا راؤنڈز سے زیادہ اہم ہے۔
- باربیل اسٹریکچر برقرار ہے۔ سرمایہ دارانہ ع جلد کی بڑی کارروائیوں اور انتخابی ابتدائی سرمایہ کاری کے درمیان تقسیم کرتی ہے۔ زیادہ سے زیادہ دباؤ اُن کمپنیوں پر آتا ہے جو Series B اور C کے مراحل میں ہیں اور نمایاں میٹرک نہیں ہیں۔
- نارٹیو کی قیمت ختم ہو گئی ہے۔ ڈیو ڈلیجنس پوری نالی میں سخت ہو رہا ہے: سرمایہ کاروں کو ابتدائی مراحل میں تصدیق شدہ آمدنی، صاف ذہنیت کی دانشورانہ ملکیت اور واضح یونٹ کی معیشت کی ضرورت ہوتی ہے۔
پیشگوئی: ستمبر تعمیر کا مقام
ستمبر کے آخر تک مارکیٹ انتظار کے موڈ میں رہے گا۔ کامیاب پیشکش جس میں debut کے بعد قیمتیں برقرار رہیں گی، کئی ٹیکنالوجی کمپنیوں کی مشکلات کو کھول دے گی اور چوتھے سہ ماہی میں LP کے لیے تقسیم کو غیر مقفل کر دے گی۔ کمزور debut پورے pools کی دوبارہ تشخیص کرے گا جو ترقی کی کثیر ن کے مطابق نشان زدہ ہیں۔ فنڈز کے لیے عملی مضمون یہ ہے: مارکیٹ میں جہاں چند جاری کرنے والے عالمی وینچر فنانسنگ کا تقریباً نصف جذب کرتے ہیں، پورٹ فولیو کی پیداوار تنظیمی اصولوں اور انتخاب کے معیار کے ذریعے طے ہوتی ہے نہ کہ سرمایہ تک رسائی کے ذریعے۔